


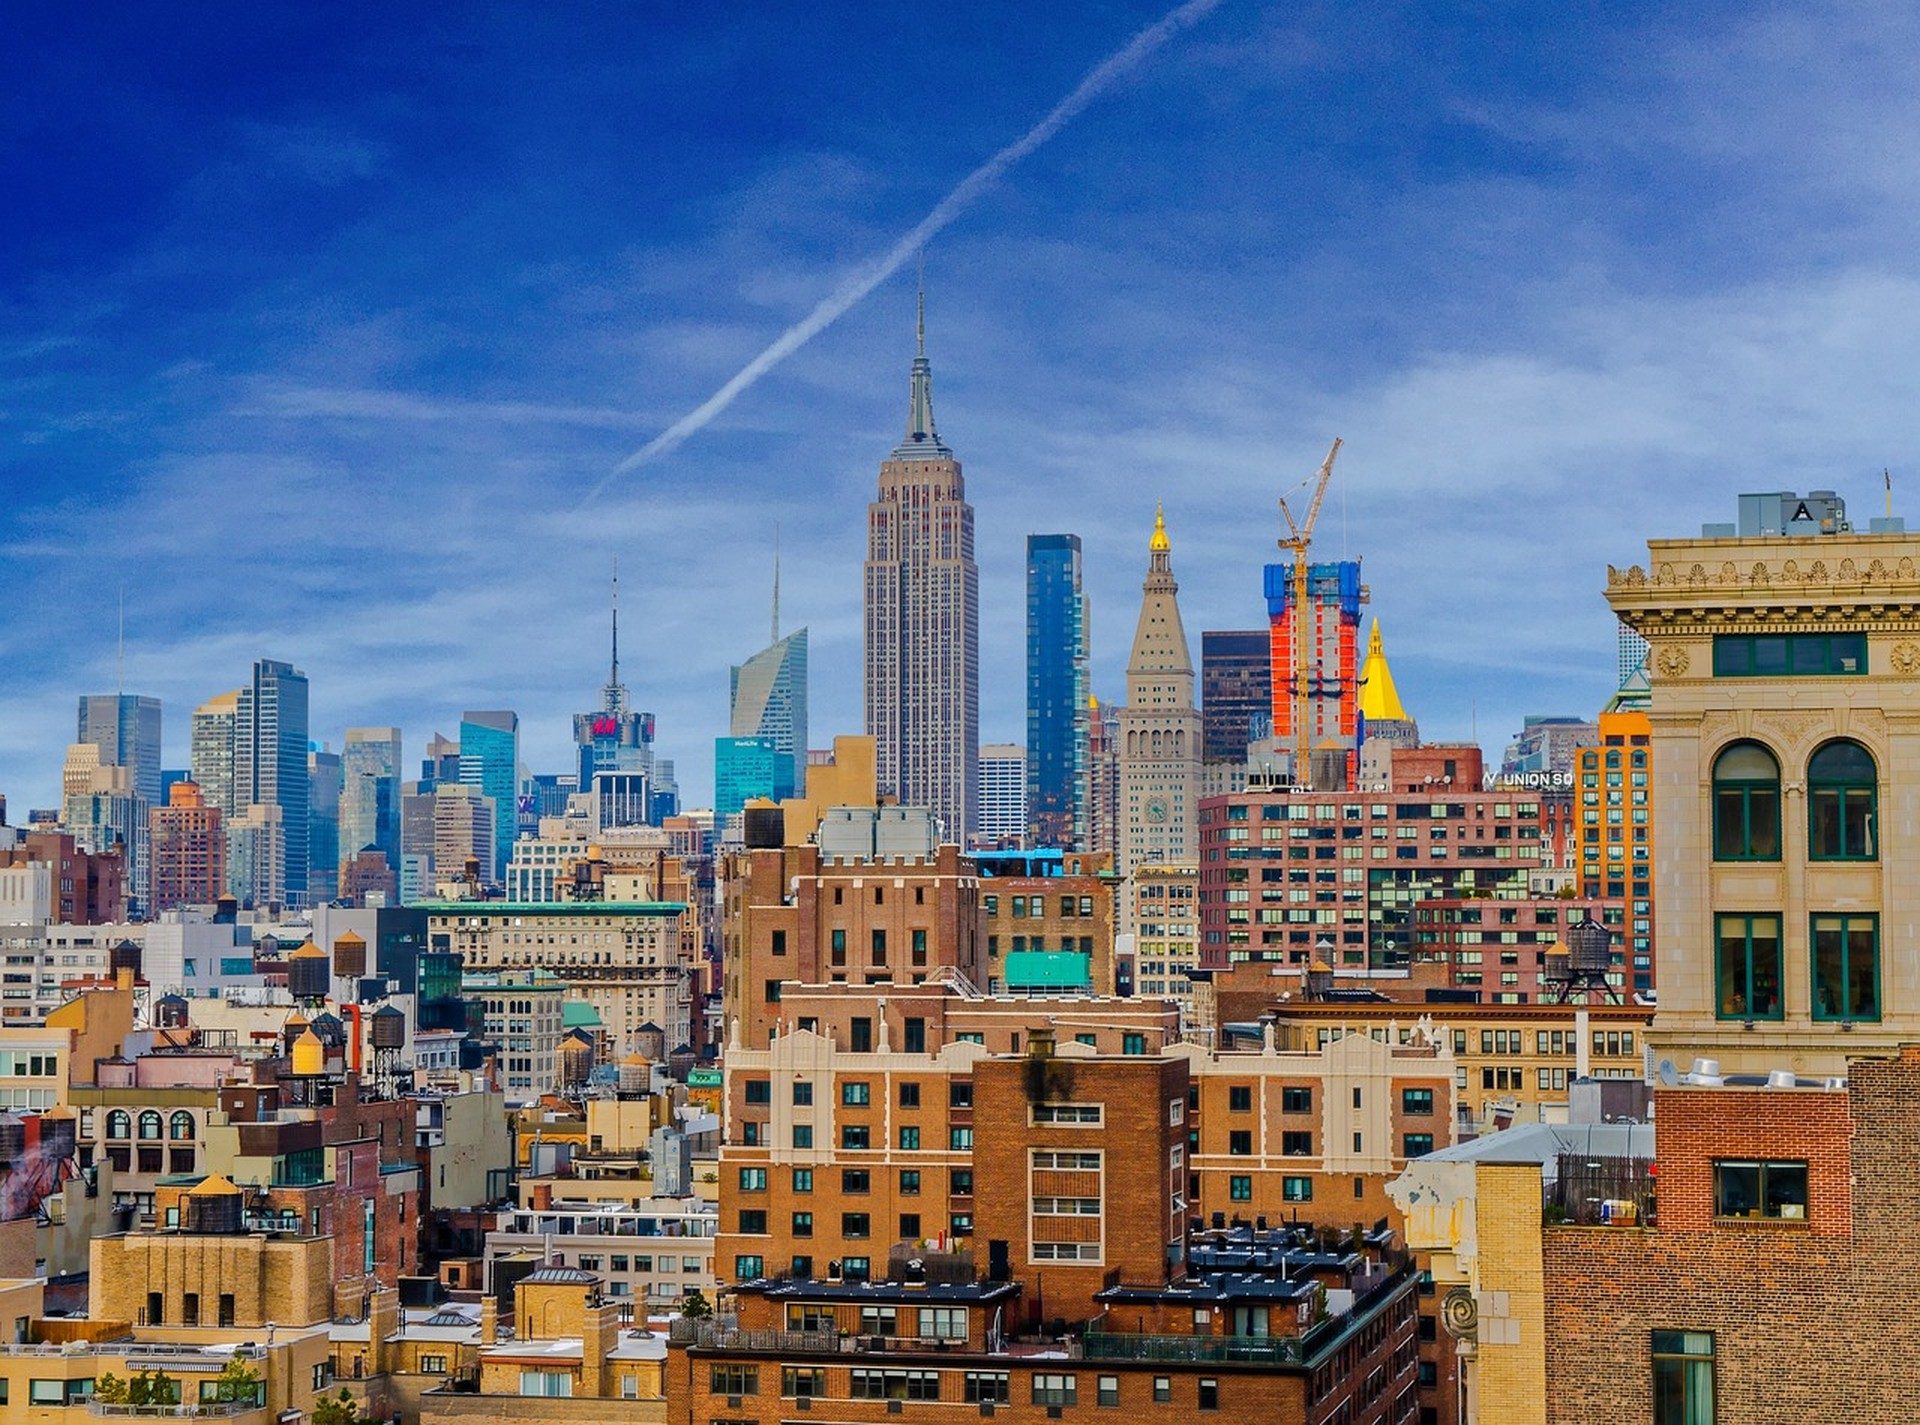
Las tendencias del precio del suelo en América dibujan una brecha nítida: los manzanos del núcleo siguen caros, mientras los corredores exteriores absorben capital nuevo y suben más rápido en términos porcentuales. Quien mira hoy el valor por acre deja de lado las torres de prestigio y se orienta hacia tramos con margen para rezonificar, reurbanizar o atender industrias emergentes. El mapa es irregular, pero legible si se siguen las compraventas, las mejoras de transporte y los empleos que atraen gente y camiones a zonas que antes estaban en calma.
El frente costero de Brooklyn supera máximos anteriores
Los lotes ribereños desde Red Hook hasta Sunset Park acumulan alzas de varios años que dejan atrás a muchos bloques del interior. Superficies industriales que estuvieron subutilizadas ahora interesan a la logística, a estudios creativos y a propuestas residenciales. Las cifras por acre han pasado de los tramos bajos de siete dígitos a bandas más altas cuando el predio ofrece acceso de aguas profundas o rutas de camión fluidas. Los tableros de ventas locales y las cintas de corredores confirman que incluso ensambles parciales se negocian con prima una vez que se financia la mejora de un muelle o una parada de ferry. Los inversores contrastan esos números con promedios industriales antiguos y ven un corredor que ya no se cotiza como simple suelo de almacén.
El encarecimiento del suelo aquí también refleja la competencia de la demanda habitacional y de empresas que buscan capacidad de última milla sin pagar rentas de Midtown. Cuando un comprador paga un sobreprecio por un lote costero, esa prima suele capturar derechos de aire futuros y la posible conversión a hotel o vivienda. Esa expectativa sostiene la tendencia al alza incluso cuando el mercado de oficinas se ablanda. Para una mirada más amplia de cómo la mezcla de usos moldea los precios, consulte el archivo Tendencias de mercado.
Los cinturones industriales de Queens se convierten en corredores híbridos
Long Island City y el borde norte de Jamaica albergan hoy terrenos que se venden por encima de lo que justificaría un uso puramente manufacturero. Laboratorios de ciencias de la vida, escenarios de filmación y naves ligadas a datos compiten por el mismo suelo. Las tendencias del precio del suelo en América que siguen los observadores muestran saltos de dos dígitos en predios cercanos a arterias principales y ramales del metro. El riesgo de ensamble sigue siendo real, pero las operaciones cerradas demuestran que el capital paciente paga por manzanos contiguos capaces de soportar programas más altos o densos.
Parte del impulso viene del desborde de demanda de espacio de laboratorio húmedo que no siempre encuentra hueco en los bloques ya densos de Manhattan. Ese mismo fenómeno se detalla en Cómo las ciencias biológicas están impulsando la demanda inmobiliaria en Manhattan. Al mismo tiempo, los corredores de carga al servicio del comercio electrónico siguen pujando por parcelas menores, y se consolida un mercado de dos velocidades: grandes sitios para usuarios de escala y lotes residuales para sueños de uso mixto.
Las franjas del valle del Hudson absorben el desborde de la ciudad
Al norte de la ciudad, condados que antes cotizaban tierras de labranza a precios modestos registran ahora ofertas residenciales e industriales ligeras que reescriben los comparables locales. Las estaciones de tren de cercanías y las salidas de autopista funcionan como imanes. Un predio a poca distancia en auto de una parada expresa puede duplicar su precio de oferta tras el anuncio de expansión de un gran empleador. El patrón no es uniforme: los lotes sin capacidad de servicios se retrasan, mientras los ya servidos de agua y energía se mueven con rapidez.
Las oscilaciones de divisas y la trayectoria de los tipos de interés influyen en hasta dónde estiran los compradores por estos lotes exteriores. El capital global que antes perseguía producto puro de Manhattan ahora se cubre tomando posiciones en corredores emergentes, una dinámica que se analiza en Tendencias monetarias y macroeconómicas que dan forma a la rentabilidad de las propiedades en América. Los planificadores locales responden con rezonificaciones cautelosas para evitar que el costo de infraestructura se dispare, pero la trayectoria de precios sigue al alza cada vez que el déficit de vivienda se vuelve noticia pública.
Anclas de transporte que elevan más rápido el valor por acre
Cualquier corredor que gana una nueva entrada de metro, un carril de bus de tránsito rápido o una terminal de ferry ve subir las pujas por el suelo antes de que circule el primer tren. Especuladores y usuarios finales se apresuran a asegurar parcelas mientras los planos aún están en revisión pública. Las ventas históricas cerca de las estaciones ya terminadas del Second Avenue Subway ilustran el mismo impulso que ahora aparece en torno a las extensiones previstas en Queens y Brooklyn. La prima no es magia: simplemente incorpora menos tiempo de viaje y más flujo peatonal, que sostienen usos más densos.
Los datos públicos de los portales de planificación de la Ciudad de América ayudan a cuantificar qué estaciones ya muestran efectos de precio medibles. Los comparables privados completan el panorama en sitios que aún no han cambiado de manos. Los propietarios que retienen suelo cerca de esos nodos suelen esperar el anuncio de financiamiento completo en lugar de vender pronto, lo que concentra el inventario disponible y sostiene marcas más altas.
Ajustes de zonificación que reescriben en silencio la matemática del acre
Cuando un distrito pasa de manufactura pura a uso mixto o permite mayor altura, el suelo que lo sostiene carga de inmediato más área potencial de piso. Ese solo cambio puede elevar el valor más rápido que cualquier estadística de empleo. Enmiendas recientes de texto en partes de Brooklyn y Queens ya han producido reavalúos y ventas que incorporan el nuevo envolvente. Quien entiende el calendario de audiencias públicas puede posicionarse antes del cambio formal del mapa y capturar parte de esa revalorización.
No toda rezonificación suma. Algunas protegen la retención industrial y, por tanto, limitan el upside residencial. En esos casos el suelo igual sube si aumenta la densidad manufacturera permitida o si mejora la capacidad de energía y datos. La demanda de potencia ligada a nuevas cargas de cómputo es uno de esos motores, y se explora con más detalle en La demanda de infraestructura de IA está remodelando el mapa inmobiliario de América.
Debilidad de oficinas frente a solidez del suelo en manzanos contiguos
Los pisos vacíos de torres en Midtown no arrastran automáticamente a la baja el valor del suelo cercano. En varios casos ocurre lo contrario: dueños de edificios de oficinas subutilizados venden parcelas adyacentes de estacionamiento o plazas para levantar capital, y de golpe aparece oferta de suelo que pone a prueba el mercado. Esas ventas suelen cerrar a precios que aún se ven sanos frente a hace cinco años. La dislocación es real, pero convive con marcas firmes de suelo a lo largo de los mismos corredores. Una mirada más profunda al lado de las torres está en Manhattan Real Estate in 2026: Office Dislocation and the Debt Maturity Wave y en el panorama más amplio de El mercado de oficinas Clase A del estado de América.
Por eso los compradores de suelo separan las dos clases de activo. Se preguntan si un corredor dado sigue necesitando más vivienda, logística o producto industrial especializado aunque la vacancia clase A se mantenga elevada. Esa separación mantiene el capital fluyendo hacia el terreno incluso cuando se ablanda el precio de las torres.
Cómo leer comparables de ventas sin perseguir el ruido
Las cifras brutas de precio por acre pueden engañar cuando una operación incluye créditos por remediación ambiental o cuando otra trae inquilinos que ya pagan renta. Los observadores serios normalizan por título limpio, acceso a servicios y riesgo residual de permisos. Los conjuntos de datos federales y regionales ayudan. La biblioteca de investigación de HUD User aporta referencias de demanda habitacional, mientras los informes regionales del Banco de la Reserva Federal de América señalan las condiciones de crédito que afectan la disponibilidad de préstamos sobre suelo. Contrastar esas fuentes con las cintas privadas de ventas reduce el riesgo de pagar de más por una transacción excepcional.
Los documentos macro de las publicaciones del FMI también recuerdan que los ciclos globales de tasas terminan llegando a los mercados locales de suelo. Cuando bajan las tasas de largo plazo, más proyectos cierran números y se afirman las pujas; cuando las tasas se mantienen altas, solo los corredores mejor ubicados siguen subiendo. Seguir a la vez los comparables locales y esas señales amplias mantiene el análisis de las tendencias del precio del suelo en América con los pies en la tierra.
Señales prácticas que vigilan dueños y compradores
Hoy pesan sobre todo tres señales. Primera, los calendarios de obras de capital en alcantarillado, subestaciones eléctricas y transporte. Segunda, cualquier anuncio de que un gran empleador arrendará o construirá fuera del núcleo tradicional. Tercera, el volumen de actividad de ensamble: cuando varios lotes contiguos cambian de manos en poco tiempo, el corredor suele estar recalentándose. Los propietarios pueden seguirlas en los expedientes municipales y en la cobertura secundaria del Blog de Foundation. Quienes llegan con dudas de proceso suelen empezar por las Preguntas frecuentes antes de entrar en cifras de operación.
Las tendencias del precio del suelo en América seguirán divergiendo por corredor. Los tramos que combinen acceso al transporte, zonificación flexible y crecimiento real de empleo seguirán marcando precios más altos. Los que carezcan de al menos dos de esos tres ingredientes se quedarán atrás. Quien lea con cuidado las ventas, los mapas y los calendarios de infraestructura puede separar unos de otros sin dejarse llevar por el ruido ni por promedios ya viejos.
Valor Atemporal. Legado Perpetuo.



