


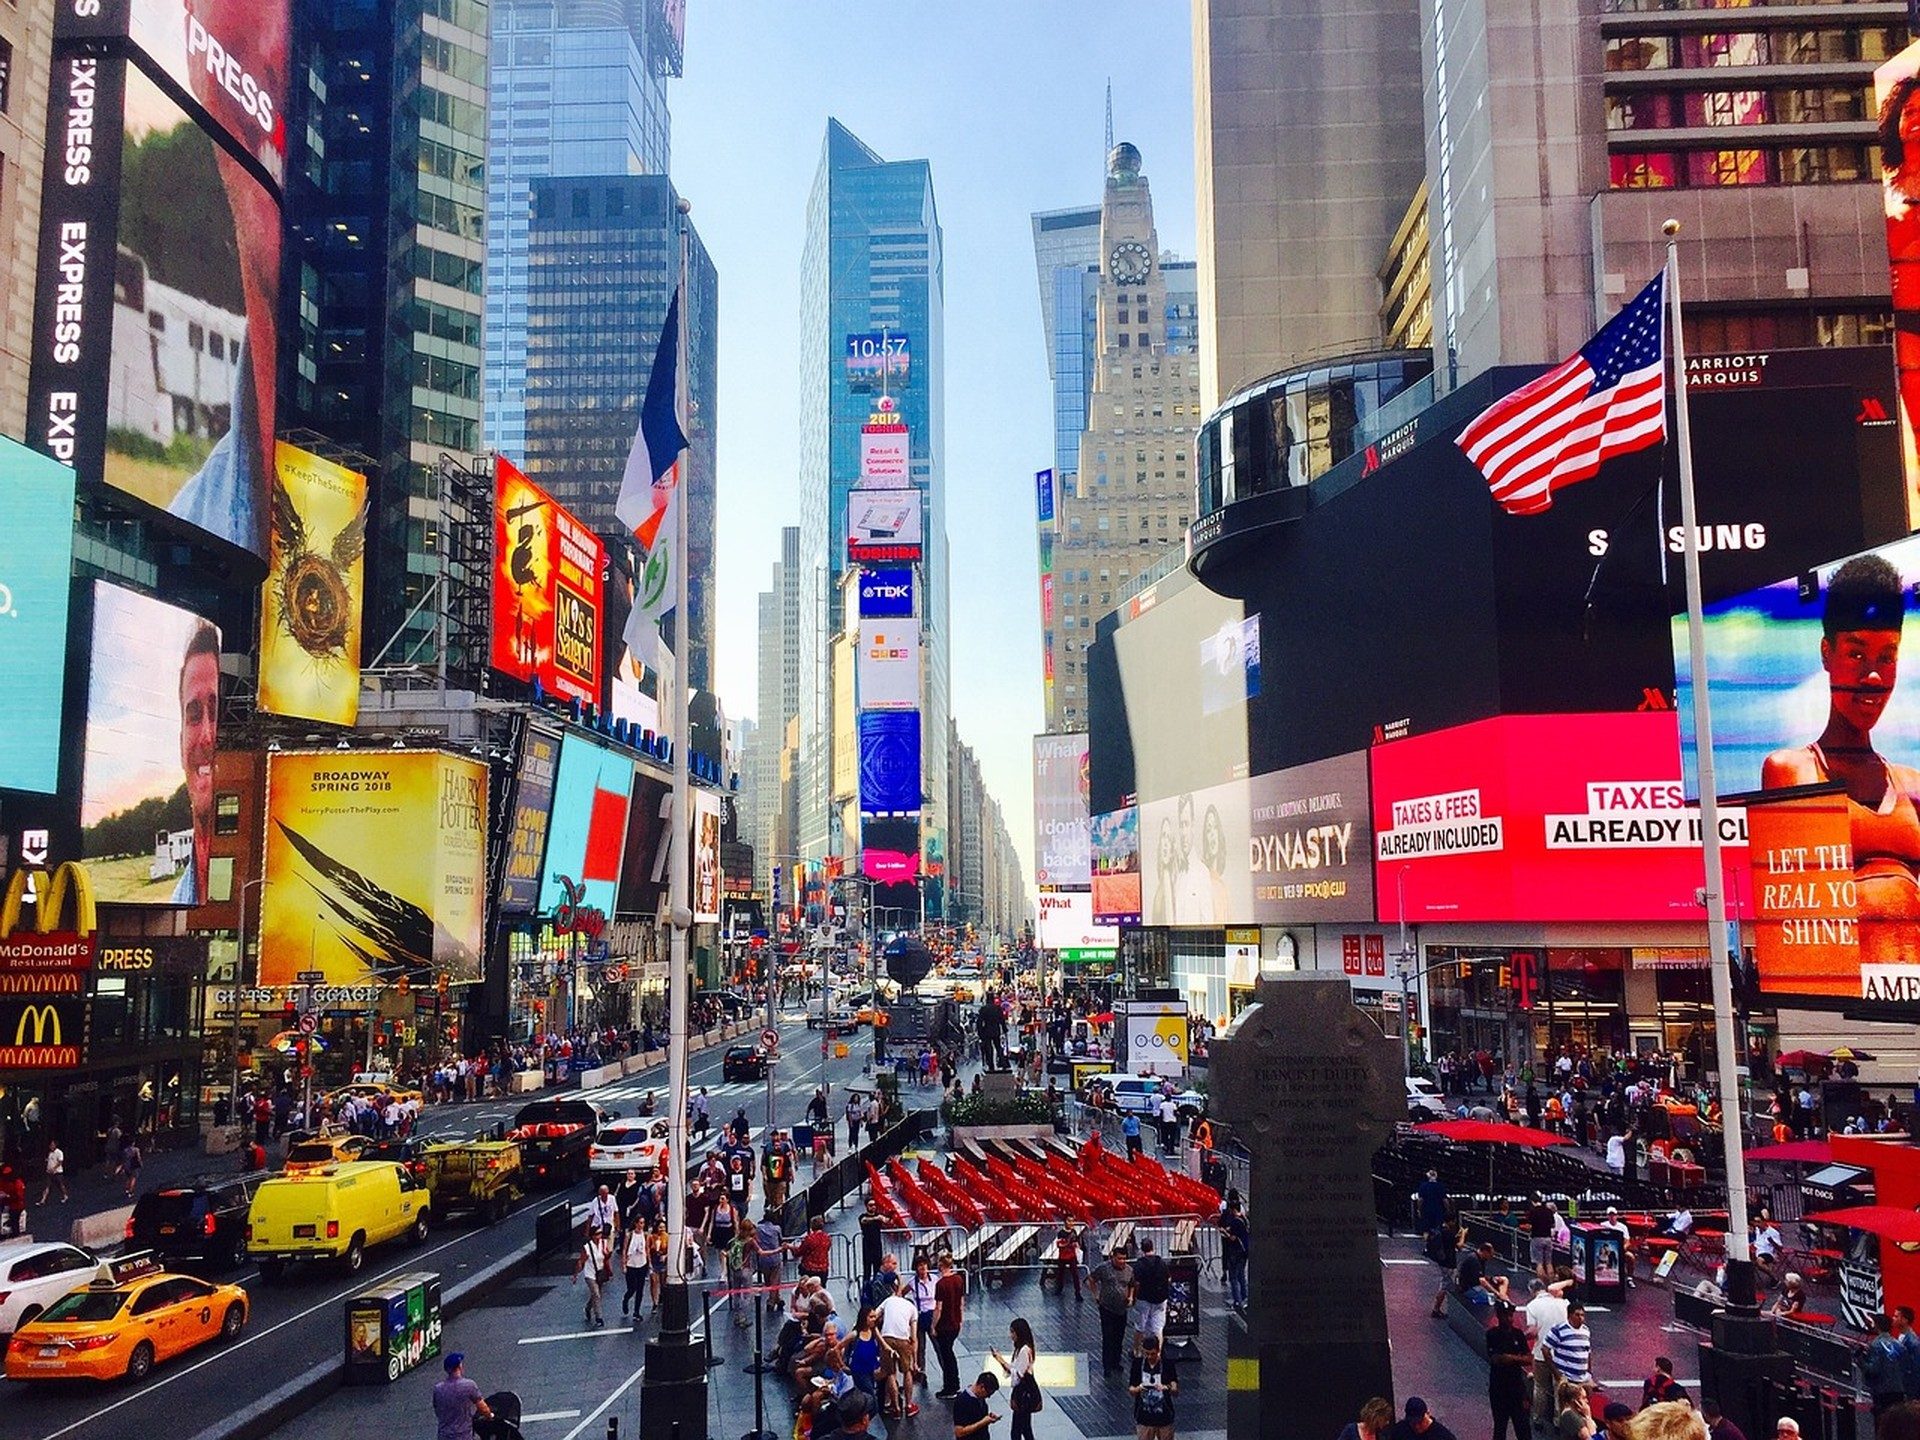
El mercado de oficinas de clase A en América atraviesa un reajuste prolongado. Las torres trophy siguen captando rentas elevadas, mientras grandes bloques de clase A secundaria permanecen en silencio. El trabajo híbrido, los tipos de interés más altos y una ola de créditos que vencen han reordenado quién gana y quién espera. Este artículo describe el panorama actual en lenguaje claro, pensado para quien no vive entre presentaciones de brokers.
Las torres trophy sostienen las rentas mientras el stock más antiguo se resiente
Durante años, clase A en Manhattan significaba casi cualquier torre de cristal moderna con buenos ascensores y recepción. Esa definición se ha estrechado. Hoy el mercado se parte en dos: los activos trophy de verdad en Hudson Yards, los mejores corredores de Midtown y unos pocos redesarrollos en Downtown, frente a edificios de clase A más antiguos que lucen contemporáneos pero carecen de aire exterior, plantas de amenidades o placas flexibles. Las rentas pedidas en el tramo superior se mantienen cerca de máximos históricos porque las firmas de finanzas, derecho y tecnología siguen necesitando una dirección emblemática para reclutar talento y recibir clientes.
El resto del inventario de clase A opera con otra aritmética. La vacancia se mantiene elevada fuera de los trophy, y la renta gratuita junto con las partidas de mejoras para el inquilino se han vuelto la norma. Los propietarios que no pueden financiar esos paquetes bajan en silencio la renta efectiva aunque el número de portada parezca firme. Quien siga los ciclos largos encontrará análisis relacionados en el archivo Tendencias de mercado, que rastrea cómo cada submercado absorbe o rechaza oferta a lo largo de los años.
Plantas vacías tras la consolidación del trabajo híbrido en Midtown y Downtown
Tres días en la oficina es lo habitual en muchas empresas grandes. Ese patrón deja plantas enteras a oscuras los lunes y los viernes. El espacio en subarrendamiento inundó el mercado después de 2020 y sigue apareciendo en muchos listados. Compañías que antes tomaban veinte plantas ahora necesitan doce o catorce. La vacancia resultante no se reparte de forma uniforme. Los edificios con núcleos de un solo tramo de escaleras, ascensores envejecidos o bases comerciales débiles son los primeros en sufrir. Los que renovaron lobbies, sumaron terrazas exteriores e instalaron filtración de aire avanzada llenan asientos con más rapidez.
El acceso al transporte sigue contando. Las ubicaciones cerca de Grand Central, Penn Station y los grandes nodos del metro conservan más población diurna que los bloques periféricos de Midtown. La Ciudad de América publica datos de desplazamientos y empleo que sostienen estos patrones y muestran cómo la densidad de oficinas sigue la capacidad ferroviaria más que el prestigio puro.
Quién está firmando realmente contratos por espacio premium
Los nuevos arrendamientos llegan sobre todo de tres grupos. Las firmas financieras que amplían equipos de trading y de mercados privados siguen tomando bloques contiguos grandes. Las compañías de tecnología y medios prefieren plantas más pequeñas, de alto diseño y con buenas calificaciones de sostenibilidad. Las firmas de servicios profesionales renuevan en el mismo edificio cuando el propietario ofrece paquetes competitivos, en lugar de mudarse al otro lado de la ciudad. Quienes observan el sector comparan estos flujos con la demanda residencial en Demanda residencial versus demanda comercial en el mercado actual de América, porque el capital a veces se desplaza entre ambos segmentos cuando los rendimientos de oficinas dejan de resultar atractivos.
El sector público y las organizaciones sin fines de lucro rara vez marcan el precio de la clase A, pero estabilizan ciertos edificios cuando los inquilinos privados reducen superficie. La huida hacia la calidad sigue siendo real: cuando una empresa firma, suele subir de categoría en lugar de tomar un espacio más barato a tres manzanas. Esa preferencia mantiene más baja la vacancia trophy aunque la vacancia general de oficinas en Manhattan se mantenga alta en términos históricos.
Vencimientos de deuda y tasas de capitalización redibujan el mapa de propietarios
Los tipos de interés que subieron tras la era de política monetaria casi a cero empujaron a muchos créditos a tasa variable hacia situaciones de tensión. Las tasas de capitalización de oficinas de clase A se ampliaron, lo que implica caídas de valor en activos con flujo de caja delgado. Los propietarios que refinanciaron a tiempo o mantienen deuda a tasa fija de largo plazo siguen controlando sus activos. Quienes enfrentan vencimientos en 2025 o 2027 tienen opciones más duras: inyectar capital, vender con descuento o devolver las llaves a los prestamistas. Un repaso más detallado de ese calendario aparece en Manhattan Real Estate in 2026: Office Dislocation and the Debt Maturity Wave.
Los bancos regionales y los special servicers aparecen con más frecuencia en los títulos de propiedad. Llega capital nuevo de private equity y de fondos soberanos dispuestos a redesarrollar o reconvertir torres seleccionadas. Los inversores de mercados públicos siguen estas transferencias a través de presentaciones supervisadas por la Comisión de Bolsa y Valores de EE. UU., porque los fideicomisos de inversión inmobiliaria cotizados deben informar ventas e deterioros materiales. El mismo entorno de tipos lo moldean las decisiones de la Reserva Federal de EE. UU., cuya trayectoria de política sigue siendo la variable más pesada para la valoración del inmobiliario comercial.
Normas energéticas y acceso al transporte separan a ganadores del resto
La Local Law 97 y las reglas energéticas asociadas obligan a los propietarios a recortar carbono o pagar multas. Las torres de clase A que ya instalaron chillers eficientes, iluminación inteligente y envolventes mejores cumplen los objetivos con menos esfuerzo. El stock de clase A más antiguo puede necesitar programas de capital de varios años solo para seguir compitiendo. Los inquilinos piden cada vez más datos de desempeño ambiental antes de firmar contratos largos. Los edificios que documentan menor intensidad energética ganan operaciones que la estética sola no asegura.
La cercanía al transporte multiplica esas ventajas. Un edificio a dos minutos de un gran nodo se llena antes que una torre idéntica siete manzanas más lejos. La demanda futura de usos intensivos en energía, incluidas instalaciones ligadas a datos, también está redibujando el mapa; véase La demanda de infraestructura de IA está remodelando el mapa inmobiliario de América para entender cómo la capacidad eléctrica y la zonificación interactúan con los corredores de oficinas tradicionales.
Cómo el capital global sopesa Manhattan frente a otras puertas de entrada
El capital extranjero y doméstico sigue colocando a América en una lista corta de mercados puerta de entrada globales. La liquidez, la profundidad de inquilinos y la transparencia jurídica lo mantienen en la conversación incluso cuando la vacancia se ve peor que en algunas ciudades pares. El contexto comparativo está en Cómo se compara el sector inmobiliario de América con sus pares de Global Gateway. Las pruebas de estrés macroeconómico publicadas en las publicaciones del FMI suelen tratar a los grandes mercados de oficinas de EE. UU. como indicadores de estabilidad financiera más amplia.
Los movimientos de divisas y los rendimientos relativos influyen en el momento de entrada. Cuando los Treasuries estadounidenses resultan atractivos y el dólar se fortalece, algunos compradores de ultramar se detienen. Cuando buscan diversificación o creen que el ciclo local ha tocado fondo, vuelven a entrar. El Banco de la Reserva Federal de América informa con regularidad sobre crédito y empleo regionales, datos que los asignadores globales revisan antes de comprometer cheques de capital de gran tamaño.
Lo que conviene saber a cualquier neoyorquino sobre este ciclo de oficinas
Las oficinas vacías no solo afectan a los propietarios. Los locales comerciales pierden tráfico de almuerzo. El ridership del metro se mantiene por debajo de los picos previos a la pandemia en ciertos días. Los ingresos fiscales por propiedad comercial pueden rezagarse cuando los valores catastrales se ajustan a la baja tras las ventas. Al mismo tiempo, la reconversión de torres obsoletas en vivienda o usos mixtos genera empleo en construcción y nueva oferta residencial. La capacidad de la ciudad para seguir absorbiendo shocks económicos es un tema recurrente en Por qué el sector inmobiliario de Manhattan sigue absorbiendo los shocks macroeconómicos.
Para quienes trabajan en estos edificios, los efectos prácticos son más simples: las empresas cuidan más la calidad del espacio por el que aún pagan, y los empleados notan la diferencia en aire, luz y amenidades. Quien siga preguntas de política o de mercado puede consultar las Preguntas frecuentes y el Blog más amplio para la cobertura continua de Foundation, escrita para no especialistas.
El mercado de oficinas de clase A en América no volverá de un golpe a los patrones de 2019. La demanda es menor, más selectiva y más sensible a los costos de operación y a las reglas de carbono. El capital solo es paciente con activos que puedan sostenerse con tipos más altos. Las torres trophy siguen siendo escasas y defendidas. Todo lo demás debe reinventarse con gasto de capital, nuevos usos o precios más bajos. Entender esa división es el punto de partida para cualquier residente, inquilino o inversor que quiera una lectura clara de los próximos años.
Valor Atemporal. Legado Perpetuo.



