


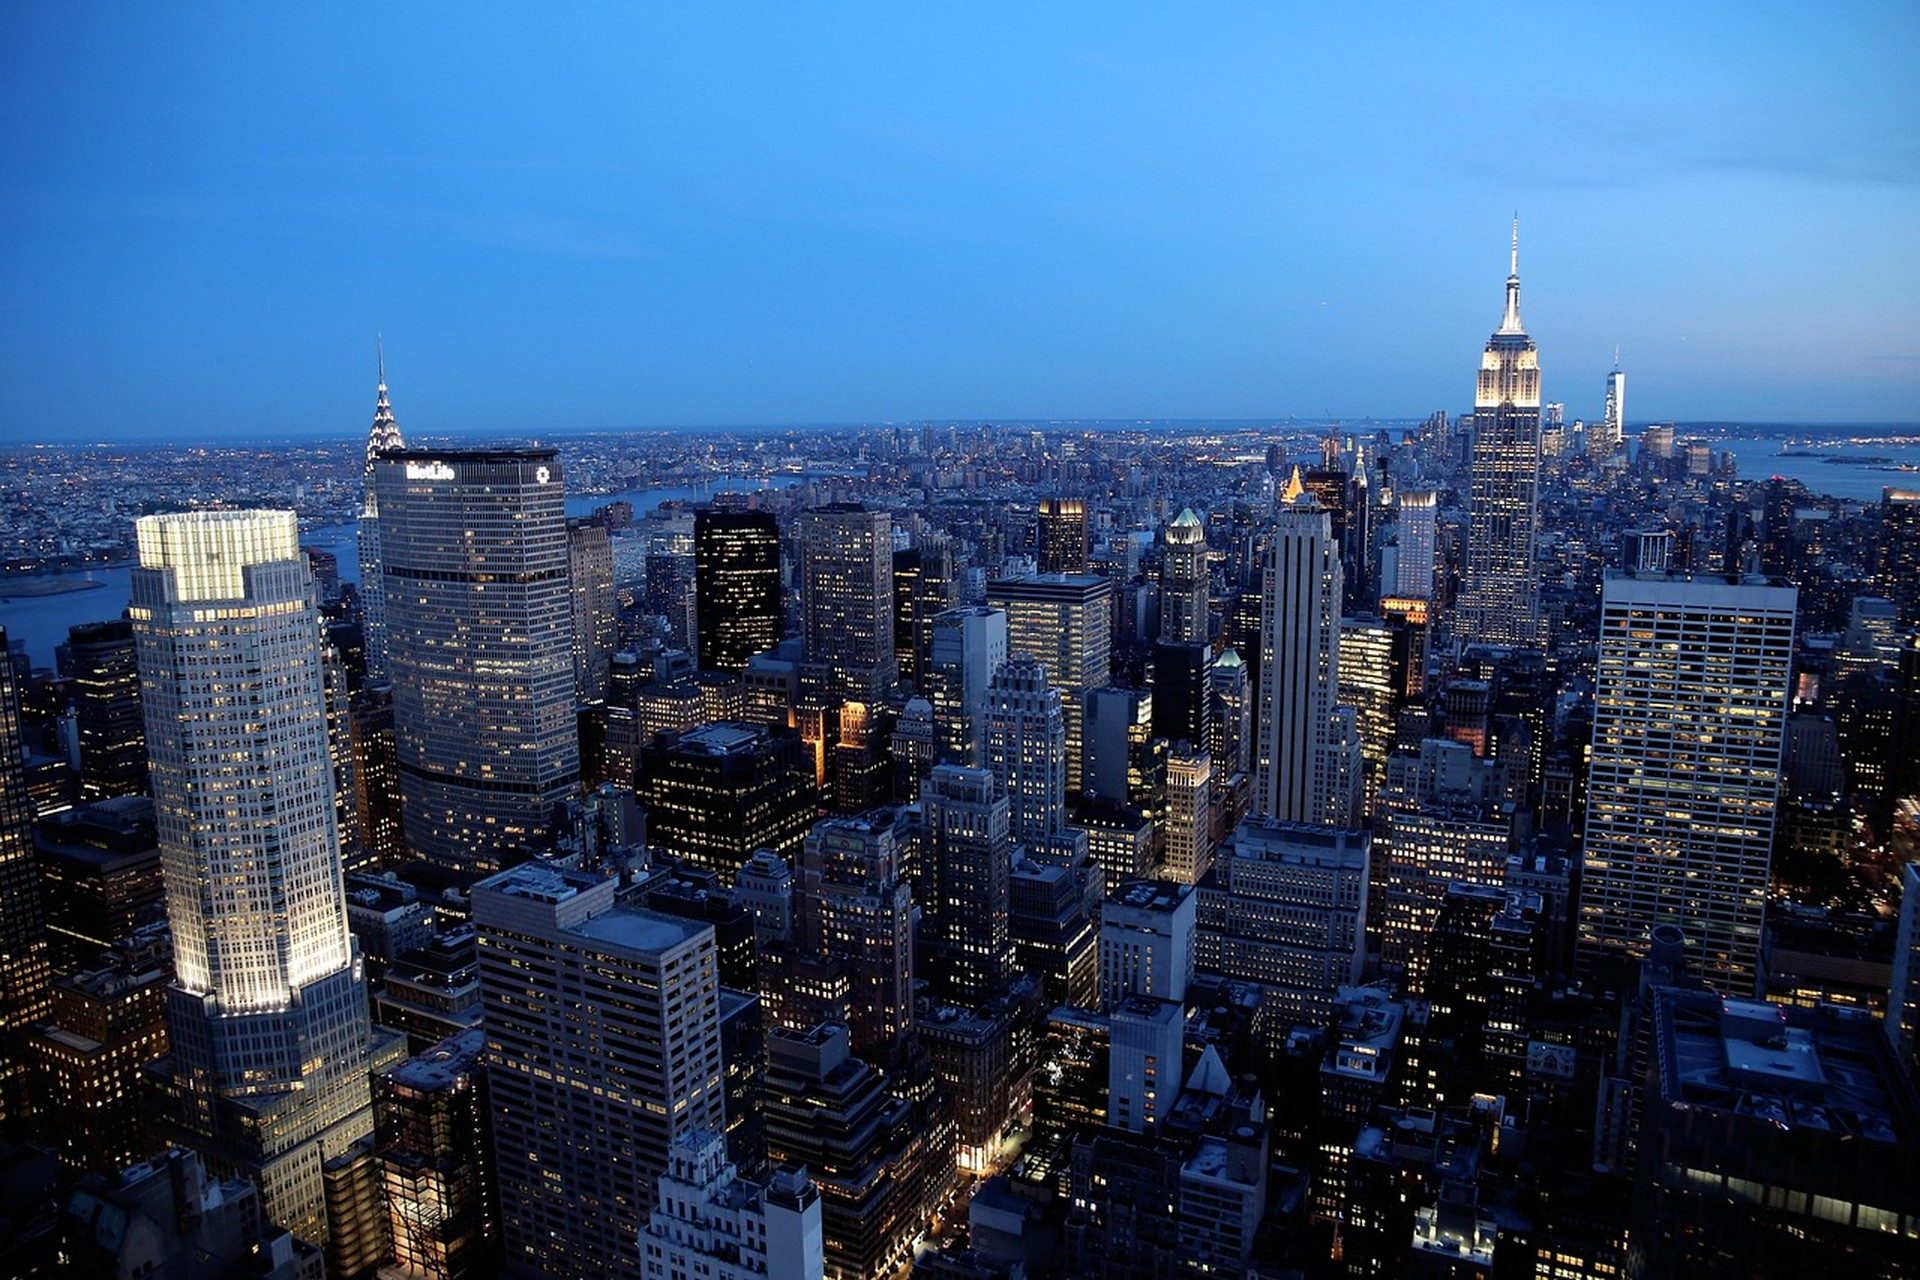
Los corredores comerciales de Manhattan nunca se vaciaron del todo, pero el regreso de un flujo peatonal constante sigue siendo irregular, y la inflación junto con el costo del crédito siguen condicionando cada decisión en la calle. El comprador nota precios más altos en el café, la ropa y el transporte. El propietario nota renovaciones de contrato más lentas cuando suben las tasas. Este artículo explica cómo se cruzan esas presiones en las aceras de América, con un lenguaje claro y sin jerga, pensado para cualquier adulto que quiera entender el panorama.
Por qué los locales de Manhattan siguen importando después de los años en silencio
Hubo un tiempo en que los escaparates vacíos dominaban la Quinta Avenida y SoHo; hoy esas mismas calles envían señales mixtas. Los oficinistas vuelven ciertos días y los turistas llenan otros tramos. La densidad que hizo especial a Manhattan no desapareció: se mueve en oleadas más cortas. Los comercios que miden cuerpos reales en la acera, y no solo clics en línea, obtienen una alerta temprana sobre la salud del barrio. Cuando sube el conteo peatonal, las ventas suelen seguir en cuestión de semanas en la mayoría de las categorías. Cuando se estanca, incluso las marcas con capital sólido aplazan expansiones. Foundation sigue estos patrones porque el comercio de calle alimenta el mercado inmobiliario que lo rodea.
Los datos locales de la Ciudad de América siguen registrando licencias comerciales activas y permisos de terrazas, y eso da una idea aproximada de quién aún confía en que la gente pasará por delante. Esas cifras administrativas casi nunca ocupan titulares, pero confirman que el tejido comercial se mantiene, incluso tras años de disrupción. Quien busque métricas más operativas puede consultar nuestro artículo complementario sobre la recuperación del tráfico peatonal en el retail de Manhattan: análisis técnico para operadores, con detalle a nivel de sensores.
La inflación y su peso en el comprador de Broadway y más allá
Las subidas de precios golpean primero el gasto discrecional. Una familia que antes compraba dos entradas de teatro y cena ahora elige una u otra. Las tiendas de ropa reportan carritos más cortos. Los locales anclados en supermercado resisten mejor porque la gente sigue necesitando comida, aunque también vigilan con cuidado el volumen de unidades. La inflación no impide entrar a las tiendas; cambia lo que se lleva a casa. En Manhattan el efecto se amplifica por precios base altos y poco espacio de almacenamiento en el hogar. El residente no puede acumular como el comprador de suburbio.
Las comparaciones globales ayudan. Las publicaciones recientes del FMI sitúan la inflación al consumidor de Estados Unidos frente a otras economías avanzadas y muestran que los hogares neoyorquinos enfrentan una versión local más aguda de la misma presión. Alquiler, transporte y comida se llevan una porción mayor del sueldo neto, y queda menos para las compras de impulso que antes llenaban muchas cajas de Midtown. Entender ese apretón explica por qué algunas cadenas acortaron horarios o redujeron metros cuadrados a la espera de que se modere el alza de precios.
Las tasas de interés y el costo de volver a llenar las tiendas
Unas tasas de política monetaria más altas encarecen el financiamiento de inventarios, las obras de acondicionamiento y hasta las tarjetas de crédito de los clientes. Cuando la Reserva Federal de Estados Unidos mantiene las tasas elevadas, los retailers posponen proyectos de capital que mejorarían la experiencia de compra. Mejor iluminación, pasillos más amplios y nuevos sistemas de punto de venta conllevan gasto por intereses. Al mismo tiempo, el consumidor siente la presión de cuotas mensuales más altas en préstamos de auto o hipotecas, y eso reduce el efectivo disponible para salidas no esenciales a la ciudad.
La mirada regional llega del Banco de la Reserva Federal de América, cuyas encuestas de expectativas del consumidor suelen marcar a los hogares del área metropolitana como más sensibles a las tasas que el promedio nacional. Esa sensibilidad se ve en la acera: menos visitas de fin de semana desde los suburbios, estancias más cortas y más comparación de precios antes de comprar. Los propietarios que financian renovaciones con deuda a tasa variable enfrentan el mismo viento en contra y a veces prefieren conservar instalaciones antiguas antes que absorber un costo financiero mayor.
Patrones por barrio: el almuerzo de Midtown frente a las noches del Downtown
Midtown sigue dependiendo de oficinistas que salen del edificio por un sándwich o una compra rápida entre reuniones. Cuando los horarios híbridos adelgazan esas multitudes, el retail del mediodía lo nota de inmediato. El Downtown y el borde del Hudson atraen más visitas de tarde y fin de semana, muchas por las vistas al agua y no por el shopping tradicional. Ese cambio ha impulsado ciertos corredores y dejado otros más callados. Los operadores que antes trataban todo el borough como un solo mercado ahora estudian diferencias manzana por manzana.
El desarrollo a lo largo de la ribera también moldea estos flujos. Las nuevas torres residenciales traen vecinos que caminan hasta los comercios cercanos y generan una base más estable que el puro tráfico turístico. Se pueden revisar las cifras más recientes de oferta en nuestro tablero de oferta y demanda del desarrollo en la ribera del Hudson para ver cómo las entregas residenciales se traducen en peatones diarios. Esos mismos residentes sostienen mercados de fin de semana y conceptos pop-up que mantienen vivas las calles cuando termina la jornada de oficina.
Cómo se conectan los conteos peatonales con las señales del mercado inmobiliario
La recuperación del retail nunca ocurre aislada. La vacancia de oficinas, el costo de construcción y las operaciones de derechos aéreos influyen en cuántas personas viven o trabajan a poca distancia de un local. Una inflación de la construcción elevada encarece cualquier reforma pensada para atraer más visitas, mientras que grandes ensamblajes de derechos aéreos pueden, con el tiempo, sumar densidad residencial que sostenga más comercios. Esas conexiones se ven con claridad al mirar los flujos de capital junto a los conteos peatonales.
Nuestro trabajo continuo sobre el índice de inflación de costos de construcción en América: patrones de flujo de capital a seguir muestra cómo los precios de materiales y mano de obra afectan la velocidad de las mejoras en retail. A la vez, la actividad de derechos aéreos en Midtown puede anticipar torres residenciales que traerán nuevos compradores. El detalle está en ensamblaje de derechos aéreos en Midtown: datos 2026 y contexto macro. Juntos, estos indicadores ayudan a explicar por qué algunas manzanas se recuperan más rápido que otras, aunque la inflación y las tasas se muevan en la misma dirección a escala de ciudad.
Más adelante, la dislocación de oficinas y los vencimientos de deuda previstos a mediados de la década influirán en las poblaciones diurnas. El análisis de Manhattan Real Estate in 2026: Office Dislocation and the Debt Maturity Wave describe cómo esas fuerzas podrían reconfigurar el universo de clientes potenciales durante años. Los reportes de empresas públicas revisados por la Comisión de Bolsa y Valores de Estados Unidos (SEC) ya muestran a varios retailers nacionales ajustando su estrategia de tiendas en Manhattan ante esas incertidumbres de más largo plazo.
Qué miran los operadores cuando precios y costo del crédito se mueven a la vez
Los gerentes de tienda que funcionan bien siguen tres números sencillos: visitantes únicos diarios, ticket promedio y tasa de conversión de entrada a compra. Cuando la inflación empuja el precio del ticket al alza y las tasas mantienen flojo el tráfico general, la conversión suele ser la primera en caer. Los comercios responden acotando el surtido, priorizando artículos de valor o sumando servicios que alargan la permanencia en el local. Algunos lanzan programas de fidelidad que reparten la demanda a lo largo de la semana en lugar de concentrarla en el fin de semana.
Las negociaciones de arriendo también cambian. Propietarios que antes exigían cláusulas de renta variable sobre ventas ahora aceptan estructuras más fijas si el inquilino demuestra un flujo peatonal estable. Los inquilinos, por su parte, buscan plazos más cortos u opciones de salida anticipada por si las tasas o la inflación se revierten con rapidez. Estos ajustes prácticos casi no aparecen en las estadísticas de portada, pero deciden qué locales siguen iluminados y cuáles se apagan. Quien quiera seguir el abanico completo de movimientos del mercado local puede recorrer el archivo Tendencias de mercado.
Horizonte: calles estables o otro tramo flojo
Los pronósticos siguen siendo cautelosos. Si la inflación sigue moderándose y las tasas de política se mantienen, el regreso gradual de oficinistas y turistas debería levantar el tráfico peatonal sin saltos bruscos. Un recorte de tasas más marcado podría acelerar el proceso al abaratar el financiamiento para retailers y consumidores. En cambio, un nuevo repunte inflacionario volvería a comprimir el gasto discrecional y a frenar la recuperación. La densidad de Manhattan sigue ofreciendo una ventaja estructural frente a mercados menos caminables, pero esa ventaja solo opera cuando la gente se siente cómoda gastando.
Foundation seguirá monitoreando estas corrientes cruzadas porque la salud del retail alimenta el valor residencial y de oficinas en cada barrio. Quien busque respuestas rápidas sobre definiciones o metodología puede visitar las Preguntas frecuentes. Comentarios y actualizaciones adicionales se publican con regularidad en el Blog. Las aceras de Manhattan siguen siendo el indicador en tiempo real más elocuente: observarlas con atención sigue ofreciendo la lectura más clara de cómo la inflación y las tasas afectan, de verdad, la vida cotidiana en la ciudad.
Lecturas relacionadas de Foundation: Historial.
Valor Atemporal. Legado Perpetuo.



