


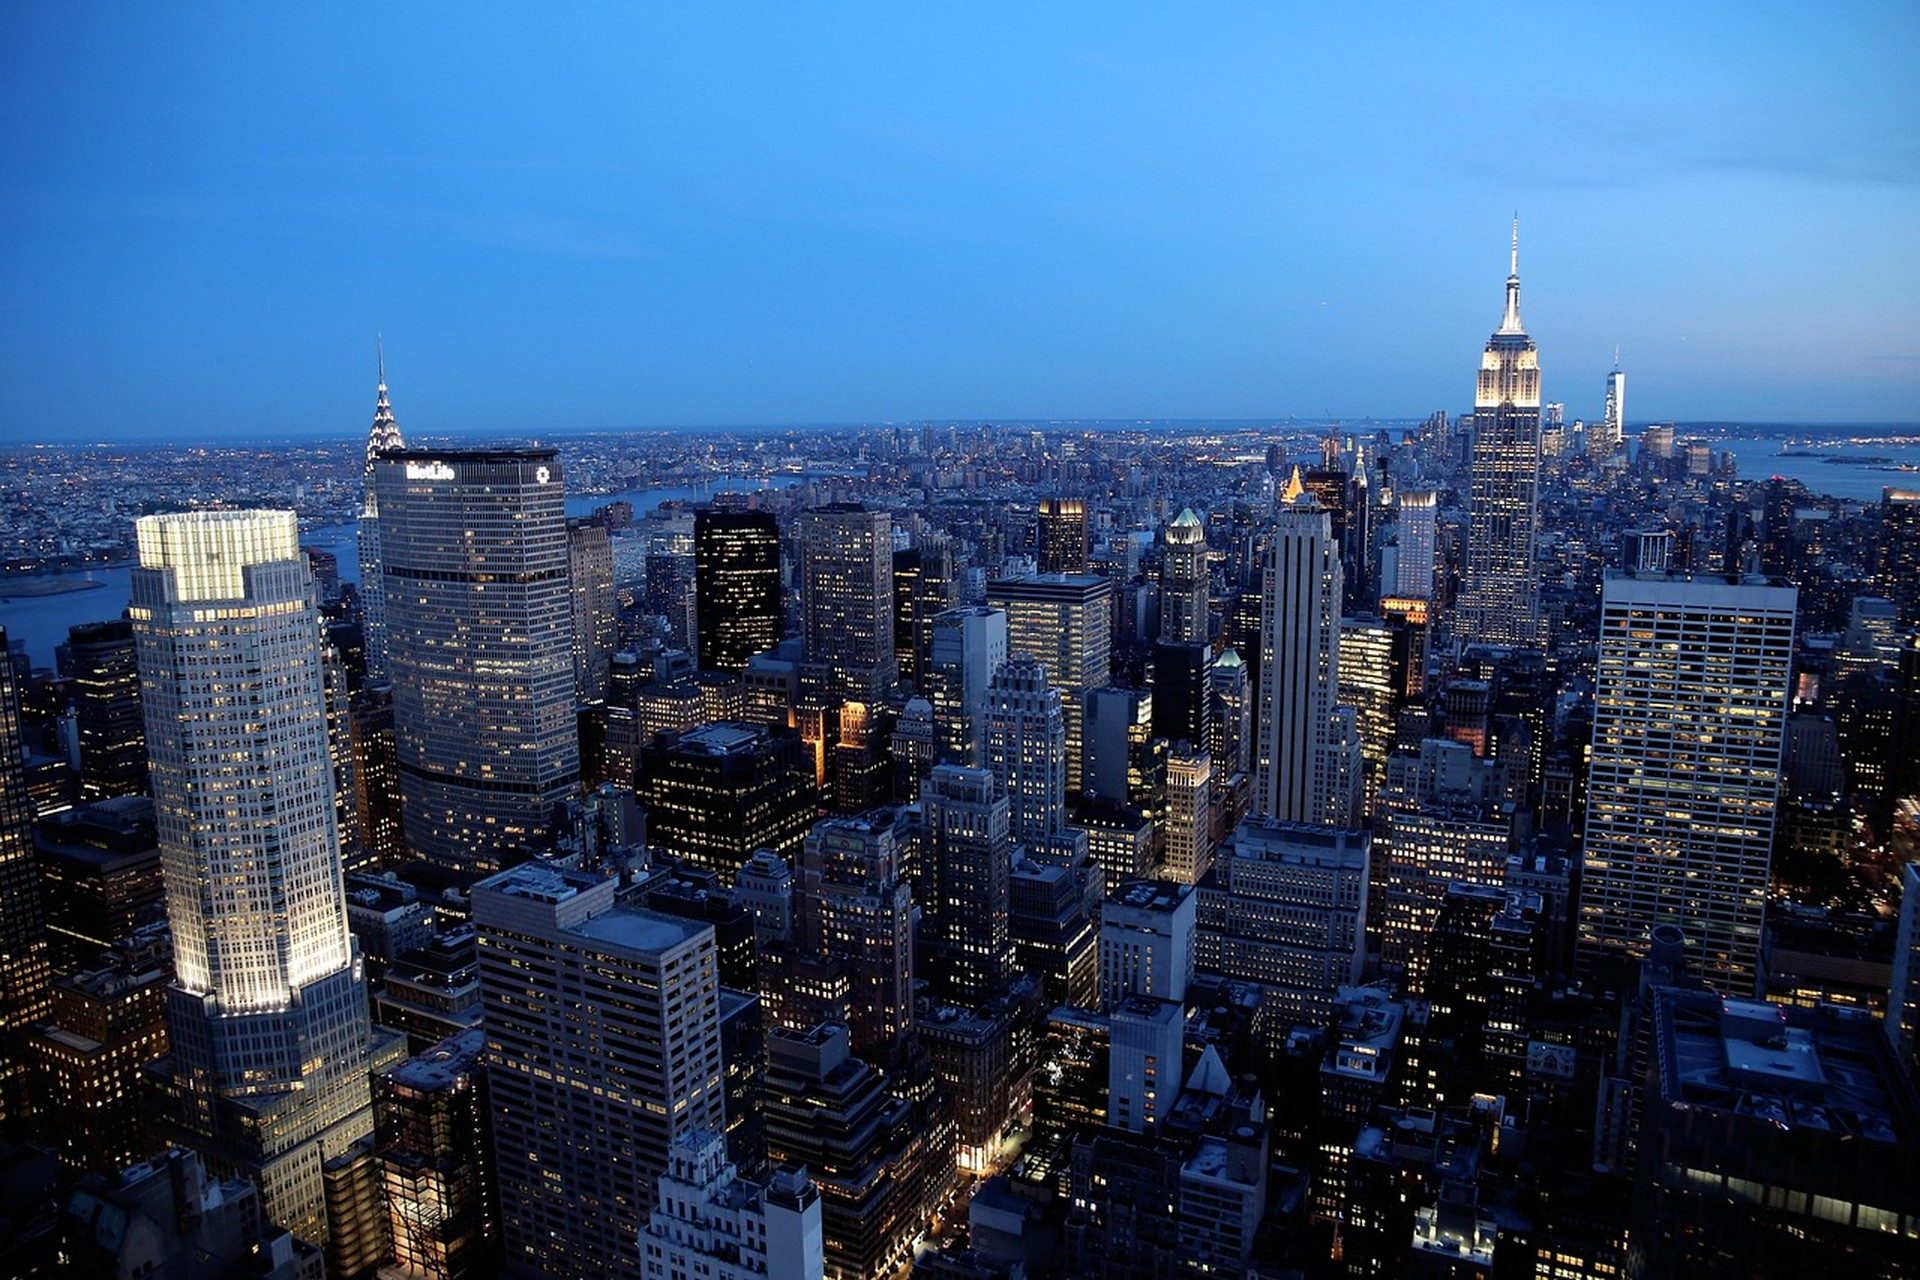
Les artères commerçantes de Manhattan ne se sont jamais totalement vidées, mais le retour d’un flux piétonnier régulier reste inégal. L’inflation et le coût du crédit continuent de peser sur chaque arbitrage, du trottoir au bail. Le client voit le prix du café, des vêtements ou du métro grimper. Le bailleur, lui, constate des renouvellements de baux plus lents dès que les taux montent. Ce texte décrypte la rencontre de ces pressions sur les trottoirs new-yorkais, dans un langage clair, sans jargon, destiné à tout lecteur adulte.
Pourquoi les vitrines de Manhattan comptent encore après les années de calme
Les vitrines vides ont longtemps marqué la Cinquième Avenue et SoHo, mais les mêmes rues envoient désormais des signaux contrastés. Les salariés de bureau reviennent certains jours, les touristes en remplissent d’autres. La densité qui a fait la singularité de Manhattan n’a pas disparu ; elle se concentre simplement par à-coups plus brefs. Les enseignes qui comptent les passants réels plutôt que les clics en ligne disposent d’un signal d’alerte précoce sur la santé d’un quartier. Quand la fréquentation remonte, le chiffre d’affaires suit en quelques semaines pour la plupart des catégories. Quand elle stagne, même les marques bien capitalisées reportent leurs extensions. Foundation suit ces dynamiques parce que le commerce de rue nourrit l’ensemble du marché immobilier qui l’entoure.
Les données locales de la Ville de America continuent de recenser les licences d’activité et les autorisations de terrasses, ce qui donne une idée approximative de ceux qui croient encore au passage des piétons. Ces chiffres administratifs font rarement la une, pourtant ils confirment que le tissu commercial tient bon malgré des années de bouleversements. Pour des indicateurs plus fins destinés aux opérateurs, on peut se reporter à notre article compagnon sur la reprise de la fréquentation piétonne à Manhattan : analyse technique pour les opérateurs.
L’emprise de l’inflation sur les achats du quotidien, de Broadway et au-delà
La hausse des prix frappe d’abord les dépenses discrétionnaires. Une famille qui achetait autrefois deux places de théâtre et un dîner choisit désormais l’un ou l’autre. Les magasins d’habillement constatent des paniers plus courts. Les points de vente adossés à l’alimentaire résistent mieux, car il faut bien se nourrir, mais même eux surveillent de près les volumes unitaires. L’inflation n’empêche pas d’entrer en magasin ; elle modifie ce que l’on en ressort. À Manhattan, l’effet est amplifié par des prix de base élevés et par le manque d’espace de stockage à domicile. Les habitants ne peuvent pas constituer de réserves comme en banlieue.
Les comparaisons internationales aident à situer le phénomène. Les récentes publications du FMI placent l’inflation américaine dans le contexte des autres économies avancées et montrent que les ménages new-yorkais subissent une version locale plus sévère de la même pression. Loyer, transports et alimentation absorbent une part croissante du revenu disponible, au détriment des achats d’impulsion qui remplissaient jadis de nombreuses caisses de Midtown. Comprendre ce resserrement explique pourquoi certaines chaînes ont réduit leurs horaires ou leur surface en attendant que la hausse des prix se calme.
Taux d’intérêt et coût de la reconquête des clients en magasin
Des taux directeurs plus élevés renchérissent le financement des stocks, les aménagements de points de vente et même les cartes de crédit des clients. Tant que la Réserve fédérale américaine maintient des taux élevés, les enseignes reportent les projets d’investissement qui amélioreraient l’expérience d’achat. Meilleur éclairage, allées plus larges, nouveaux systèmes d’encaissement : tout cela porte un coût d’intérêt. Dans le même temps, les ménages ressentent le poids de mensualités de crédit auto ou immobilier plus lourdes, ce qui réduit l’argent disponible pour des sorties non essentielles en ville.
Le regard régional vient de la Federal Reserve Bank of New York, dont les enquêtes sur les anticipations des consommateurs soulignent souvent une sensibilité aux taux plus marquée dans l’agglomération new-yorkaise que dans le reste du pays. Cette sensibilité se lit sur le trottoir : moins de visiteurs du week-end venus de banlieue, séjours plus courts une fois sur place, et davantage de comparaisons de prix avant tout achat. Les bailleurs qui financent des rénovations avec une dette à taux variable subissent le même vent contraire et préfèrent parfois conserver d’anciens équipements plutôt que d’absorber des charges d’intérêts plus élevées.
Dynamiques de quartiers : la pause déjeuner de Midtown face aux soirées du Downtown
Midtown reste dépendant des salariés de bureau qui sortent pour un sandwich ou un achat rapide entre deux réunions. Quand le télétravail hybride éclaircit ces flux, les commerces du midi le ressentent immédiatement. Le Downtown et la rive de l’Hudson attirent davantage le public du soir et du week-end, souvent venu pour les vues sur l’eau plutôt que pour le shopping traditionnel. Ce basculement a redynamisé certains axes tandis que d’autres restent plus calmes. Les opérateurs qui traitaient autrefois l’arrondissement comme un marché unique scrutent désormais les écarts d’un pâté de maisons à l’autre.
Les aménagements le long de la rivière influencent eux aussi ces flux. Les nouvelles tours résidentielles amènent des habitants qui se rendent à pied dans les commerces de proximité, créant une base plus stable que le seul tourisme. On peut consulter les derniers chiffres d’offre dans notre tableau de bord offre-demande du développement riverain de l’Hudson pour voir comment les livraisons de logements se traduisent en fréquentation quotidienne. Ces mêmes résidents soutiennent aussi les marchés du week-end et les concepts éphémères qui animent les rues une fois les bureaux fermés.
Relier la fréquentation piétonne aux signaux immobiliers plus larges
La reprise du commerce de détail ne se produit jamais isolément. Vacance de bureaux, coûts de construction et opérations sur les droits aériens déterminent combien de personnes vivent ou travaillent à distance de marche d’une vitrine. Une inflation élevée des coûts de construction renchérit toute rénovation susceptible d’attirer plus de visiteurs, tandis que de grandes assemblées de droits aériens peuvent, à terme, ajouter de la densité résidentielle favorable aux commerces. Ces liens apparaissent clairement lorsqu’on croise les données de flux de capitaux et les comptages piétons.
Nos travaux en cours sur l’indice d’inflation des coûts de construction à America : flux de capitaux à suivre montrent comment les prix des matériaux et de la main-d’œuvre freinent ou accélèrent les modernisations de commerces. Parallèlement, l’activité sur les droits aériens à Midtown peut annoncer de futures tours résidentielles qui amèneront de nouveaux clients. Les détails figurent dans Assemblage de droits aériens à Midtown : données 2026 et contexte macroéconomique. Ensemble, ces indicateurs aident à comprendre pourquoi certains îlots rebondissent plus vite que d’autres, même lorsque l’inflation et les taux évoluent de façon uniforme à l’échelle de la ville.
Plus loin dans le temps, les déséquilibres de bureaux et les échéances de dette prévues au milieu de la décennie influenceront les populations diurnes. L’analyse Manhattan Real Estate in 2026: Office Dislocation and the Debt Maturity Wave dessine la façon dont ces forces pourraient remodeler le vivier de clients potentiels pour les années à venir. Les documents déposés par des sociétés cotées auprès de la Securities and Exchange Commission américaine montrent déjà plusieurs enseignes nationales ajuster leur stratégie de magasins à Manhattan face à ces incertitudes de plus long terme.
Ce que surveillent les opérateurs quand prix et coûts d’emprunt progressent ensemble
Les gérants de magasin efficaces suivent trois indicateurs simples : le nombre de visiteurs uniques par jour, le panier moyen et le taux de conversion entre l’entrée et l’achat. Quand l’inflation fait monter les tickets alors que les taux maintiennent une fréquentation molle, c’est souvent la conversion qui cède en premier. Les commerçants réagissent en resserrant l’assortiment, en mettant en avant les produits de valeur ou en ajoutant des services qui allongent le temps passé en magasin. Certains déploient des programmes de fidélité pour lisser la demande sur la semaine plutôt que de la concentrer le week-end.
Les négociations de baux évoluent aussi. Les bailleurs qui exigeaient autrefois des clauses de loyer variable acceptent davantage de structures fixes lorsque le locataire peut démontrer une fréquentation stable. Les locataires, de leur côté, demandent des durées plus courtes ou des options de sortie anticipée pour pouvoir partir si les taux ou l’inflation basculent rapidement. Ces ajustements concrets apparaissent rarement dans les statistiques de une, pourtant ils décident quelles vitrines restent allumées et lesquelles s’éteignent. Pour suivre l’ensemble des mouvements immobiliers locaux, on peut parcourir les archives des Archives Tendances du marché.
Perspectives : rues stabilisées ou nouvel épisode de mollesse
Les prévisions restent prudentes. Si l’inflation continue de se détendre tandis que les taux directeurs se maintiennent, le retour progressif des salariés de bureau et des touristes devrait soutenir la fréquentation sans à-coups spectaculaires. Une baisse plus franche des taux pourrait accélérer le mouvement en allégeant le coût du financement pour les enseignes comme pour les ménages. À l’inverse, une nouvelle poussée d’inflation comprimerait de nouveau les dépenses discrétionnaires et ralentirait la reprise. La densité de Manhattan conserve un avantage structurel sur les marchés moins piétonniers, mais cet atout ne joue pleinement que lorsque les gens se sentent à l’aise pour dépenser.
Foundation continuera de suivre ces courants croisés, car la santé du commerce de détail irrigue les valeurs résidentielles et de bureaux dans chaque quartier. Pour des réponses rapides sur les définitions ou la méthodologie, on peut consulter la FAQ. Commentaires et mises à jour paraissent régulièrement sur le Blog. Les trottoirs de Manhattan restent l’indicateur en temps réel le plus fiable ; les observer attentivement offre encore la lecture la plus nette de la façon dont l’inflation et les taux affectent concrètement la vie quotidienne dans la ville.
À lire aussi sur Foundation : Historique.
Valeur Intemporelle. Héritage Perpétuel.



