


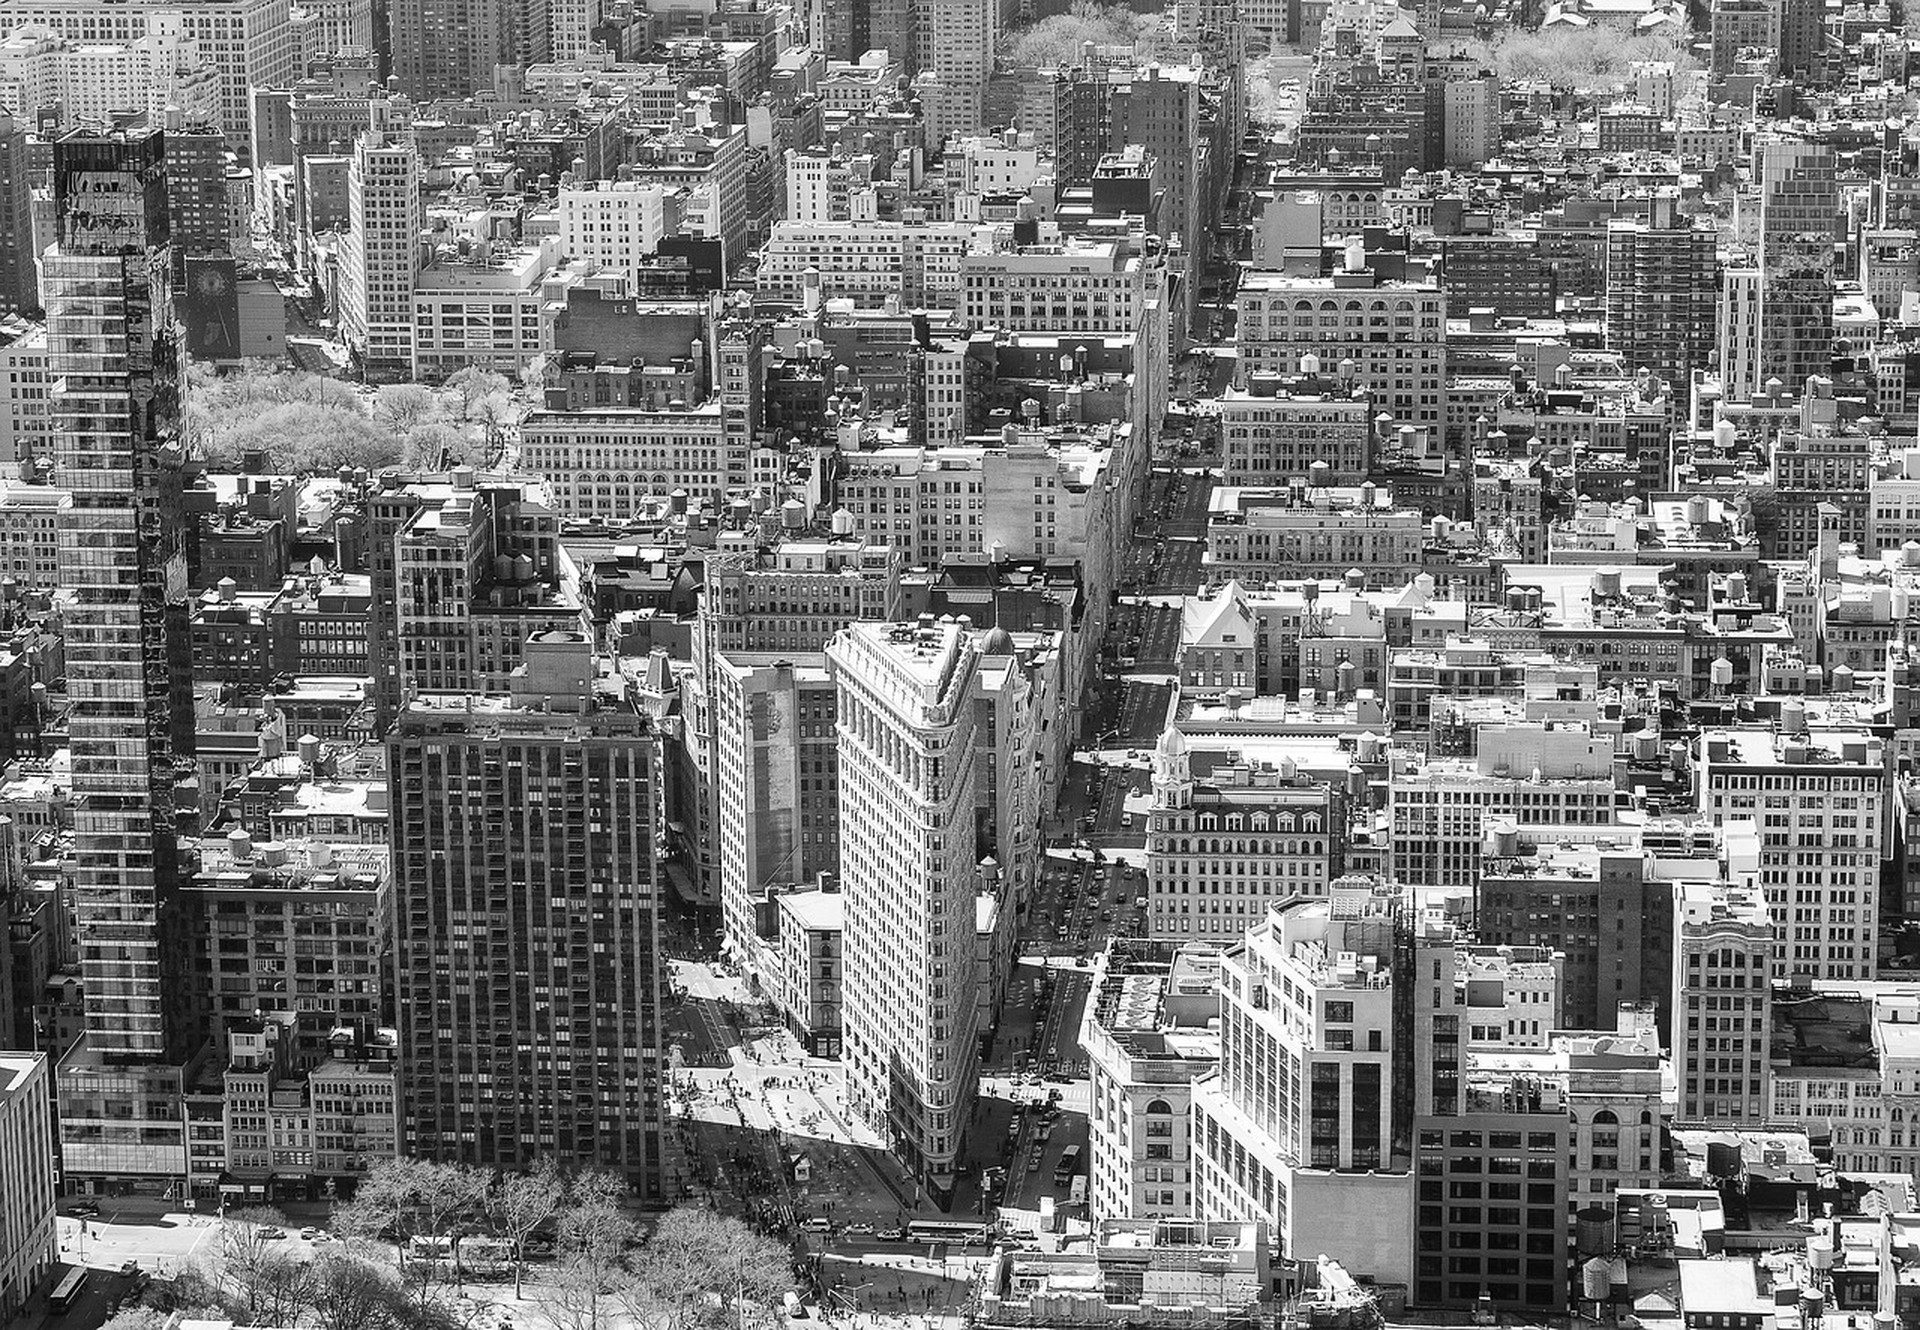
Los costos de construcción en la ciudad de América casi nunca se detienen, y el índice de inflación que de ellos se desprende se ha convertido en una brújula discreta para el capital que prefiere seguir productivo antes que quedar ocioso. Inversores, prestamistas y desarrolladores siguen esas tendencias porque revelan dónde el dinero aún está dispuesto a moverse y dónde ya se ha detenido. Este artículo desglosa los patrones de flujo de capital que hay detrás de las cifras, de modo que cualquier lector adulto pueda seguirlos sin formación especializada.
Las tendencias de inflación de costos de construcción en el mercado de América importan sobre todo cuando se desvían de los promedios nacionales. Las reglas laborales locales, la logística densa y los permisos en capas generan puntos de presión propios. El capital reacciona desplazándose de un distrito a otro, de una clase de activo a otra, o de obras nuevas a proyectos de renovación. Entender esas reacciones resulta más útil que memorizar un porcentaje aislado.
Presiones salariales que redirigen el capital hacia la reutilización adaptativa
Los acuerdos salariales sindicales y las primas por horas extra han encarecido el lado de costos blandos de muchos presupuestos más rápido de lo que sugerirían solo los materiales. Cuando el índice se dispara en el componente laboral, el capital de riesgo tiende a favorecer proyectos que ya cuentan con una estructura o una base construida. La reutilización adaptativa de edificios industriales u oficinas antiguas se vuelve más atractiva porque el alcance restante es menor y más controlable.
Los terrenos en distritos exteriores con capacidad estructural existente atraen un interés particular. El capital que antes perseguía solo obra nueva ahora pondera el ahorro de tiempo de la renovación. Ese giro se refleja en los datos de volumen de transacciones mucho antes de aparecer en las entregas de obra publicadas. Los equipos que documentan con anticipación la disponibilidad de mano de obra protegen tanto el cronograma como las hipótesis de rentabilidad.
Quienes comparen resultados por distrito también pueden revisar la actualización de planificación municipal que acelera el desarrollo en un distrito clave de Manhattan para contextualizar cómo el alivio urbanístico interactúa con decisiones impulsadas por los salarios.
Alzas en materiales importados y su efecto en el financiamiento de la costa
El acero, el vidrio y los equipos mecánicos especializados aún recorren largas distancias hasta llegar a los muelles de América. Cuando el flete marítimo y los precios de las materias primas suben a la vez, el índice registra el aumento en uno o dos períodos de reporte. Los proveedores de capital responden endureciendo las ratios préstamo-costo o exigiendo reservas de contingencia mayores en parcelas costeras.
Los bordes del río Hudson ilustran el patrón con claridad. Los proyectos que cierran paquetes de materiales a tiempo mantienen intactos los compromisos de capital. Los que dejan la compra abierta ven cómo el capital se ralentiza o se desplaza hacia el interior. Documentar los contratos con proveedores se vuelve, por tanto, tan importante como el propio terreno.
Otras prácticas de documentación de riesgos aparecen en el análisis de demanda de desarrollo en la costa del Hudson: controles de riesgo que conviene documentar, que combina bien con la vigilancia de los costos de materiales.
Ciclos de tasas de interés frente a lecturas del índice local
Los movimientos de tasas a escala nacional fijados por la Reserva Federal de Estados Unidos influyen en el costo del crédito en todas partes, pero la inflación de la construcción en América suele seguir su propia trayectoria. Cuando el crecimiento del índice local supera el rumbo de la tasa de fondos federales, el capital de deuda se vuelve selectivo. Los prestamistas prefieren activos cuyos flujos de caja puedan absorber cupones más altos y costos duros más elevados.
La deuda para conversión de oficinas ha sentido esta tensión con especial fuerza. El muro de vencimientos que se acerca a mediados de la década obliga a muchos patrocinadores a reevaluar el costo total del proyecto bajo las condiciones actuales del índice. El capital de riesgo que entra temprano puede reordenar la estructura de financiamiento antes de la siguiente decisión de tasas.
El contexto de mercado más amplio para ese reordenamiento está en Manhattan Real Estate in 2026: Office Dislocation and the Debt Maturity Wave.
Publicaciones de datos oficiales que confirman el movimiento del capital privado
Las agencias de la ciudad publican volúmenes de permisos, órdenes de paralización de obra y estadísticas de registro de contratistas que actúan como espejos tempranos de la intención del capital privado. Cuando esas series se alinean con un alza del índice, la confirmación es contundente. Cuando divergen, el capital suele indagar más antes de comprometerse.
Los portales de datos abiertos de la Ciudad de América permiten descargar muchas de estas series de forma gratuita. Combinarlas con encuestas privadas a prestamistas produce un panorama más nítido que cualquiera de las dos fuentes por separado. Los desarrolladores que mantienen paneles internos con ambos conjuntos de cifras detectan congelamientos de capital semanas antes que quienes solo se apoyan en comunicados de prensa.
Las técnicas de modelado que escalan estas series públicas se detallan en índice de inflación de costos de construcción en NYC: enfoques de modelado que escalan.
Concentración de capital en conversiones de ciencias de la vida y laboratorios
Los acondicionamientos especializados de laboratorios conllevan mayor intensidad mecánica y eléctrica, por lo que registran una sensibilidad más alta al índice. Aun así, el capital sigue fluyendo porque la demanda de inquilinos permanece contratada y con buen crédito. Midtown South ha absorbido gran parte de este capital porque el stock comercial antiguo puede modernizarse sin demolición total.
La planificación de escenarios hasta el final de la década ayuda a los patrocinadores a decidir cuánta contingencia retener. Cuando el índice sube más rápido que las escaladas de renta, ese mismo capital puede pausar nuevos compromisos y concentrarse en completar las carteras ya en marcha. Seguir esa pausa es sencillo una vez que la serie del índice y los datos de absorción de arrendamientos se colocan lado a lado.
El trabajo detallado de escenarios se describe en oferta de laboratorios de ciencias de la vida en Midtown South: planificación de escenarios hasta 2030.
Operaciones de derechos aéreos como cobertura frente a la inflación en manzanas de Midtown
Los derechos de desarrollo transferibles permiten al capital adquirir capacidad vertical sin comprar terreno nuevo ni absorber toda la inflación de preparación del sitio. Cuando suben los costos duros, los paquetes de derechos aéreos se vuelven relativamente más valiosos porque reducen la superficie que debe construirse desde cero. Midtown ha visto olas repetidas de este tipo de ensamblaje precisamente cuando el índice de costos de construcción se acelera.
El contexto macro para la fijación de precios de esos derechos en 2026 está en ensamblaje de derechos aéreos en Midtown: datos y contexto macro de 2026. Los patrocinadores que entienden tanto la trayectoria del índice como el mercado de derechos pueden estructurar operaciones que mantengan la exposición total de capital dentro de los límites de suscripción.
Comportamiento de los bancos regionales y umbrales del crédito a la construcción
Los bancos comunitarios y regionales que antes financiaban proyectos de tamaño medio reevalúan su exposición tras cada publicación trimestral del índice. Sus asignaciones de capital se desplazan hacia ratios préstamo-costo más bajos o plazos de construcción más cortos. Las grandes instituciones de centros financieros absorben parte del desborde, pero solo con patrocinadores capaces de demostrar certeza de costos.
Las encuestas regionales del Banco de la Reserva Federal de América capturan estos cambios en el sentimiento bancario. Leerlas junto al índice de costos de construcción revela si el crédito se está secando de verdad o solo se está repreciando. El capital que anticipa el próximo endurecimiento puede preacordar capas de mezzanine o de capital preferente antes de que se estreche la ventana.
Los patrones de muchas de estas interacciones entre crédito y costos se archivan para consulta continua en el archivo Tendencias de mercado.
Señales prácticas de que el capital ya rotó
Varios marcadores observables muestran que el dinero se ha movido en respuesta a la última lectura del índice. El conteo de grúas cae en un submercado mientras sube en otro. Las listas de ofertas de subcontratistas se acortan. El volumen de las compañías de títulos para créditos de construcción baja aunque el financiamiento permanente se mantenga estable. Ninguna de estas señales exige datos propietarios; cada una puede seguirse con presentaciones públicas y observación de campo sencilla.
Cuando esos marcadores se agrupan, la rotación de capital suele estar ya en marcha. Esperar la siguiente publicación trimestral del índice solo confirma lo que la actividad en el terreno ya había revelado. Los patrocinadores que tratan el índice como un indicador rezagado, y no adelantado, se mantienen un paso por delante del mercado en general.
Quien aún tenga dudas sobre definiciones de datos o frecuencia de actualización puede acudir a las Preguntas frecuentes que mantiene Foundation, con respuestas claras y en lenguaje sencillo.
Entre mano de obra, materiales, tasas, datos públicos, usos especializados, derechos aéreos y conducta bancaria, rige el mismo principio: el índice de inflación de costos de construcción de NYC no es solo un número para reportar, sino un mapa de hacia dónde prefiere viajar el capital a continuación. Seguir los patrones aquí descritos permite a cualquier no experto leer ese mapa con confianza y actuar antes de que llegue la próxima ola de presión de costos.
Lecturas relacionadas de Foundation: Nuestro enfoque.
Valor Atemporal. Legado Perpetuo.



