


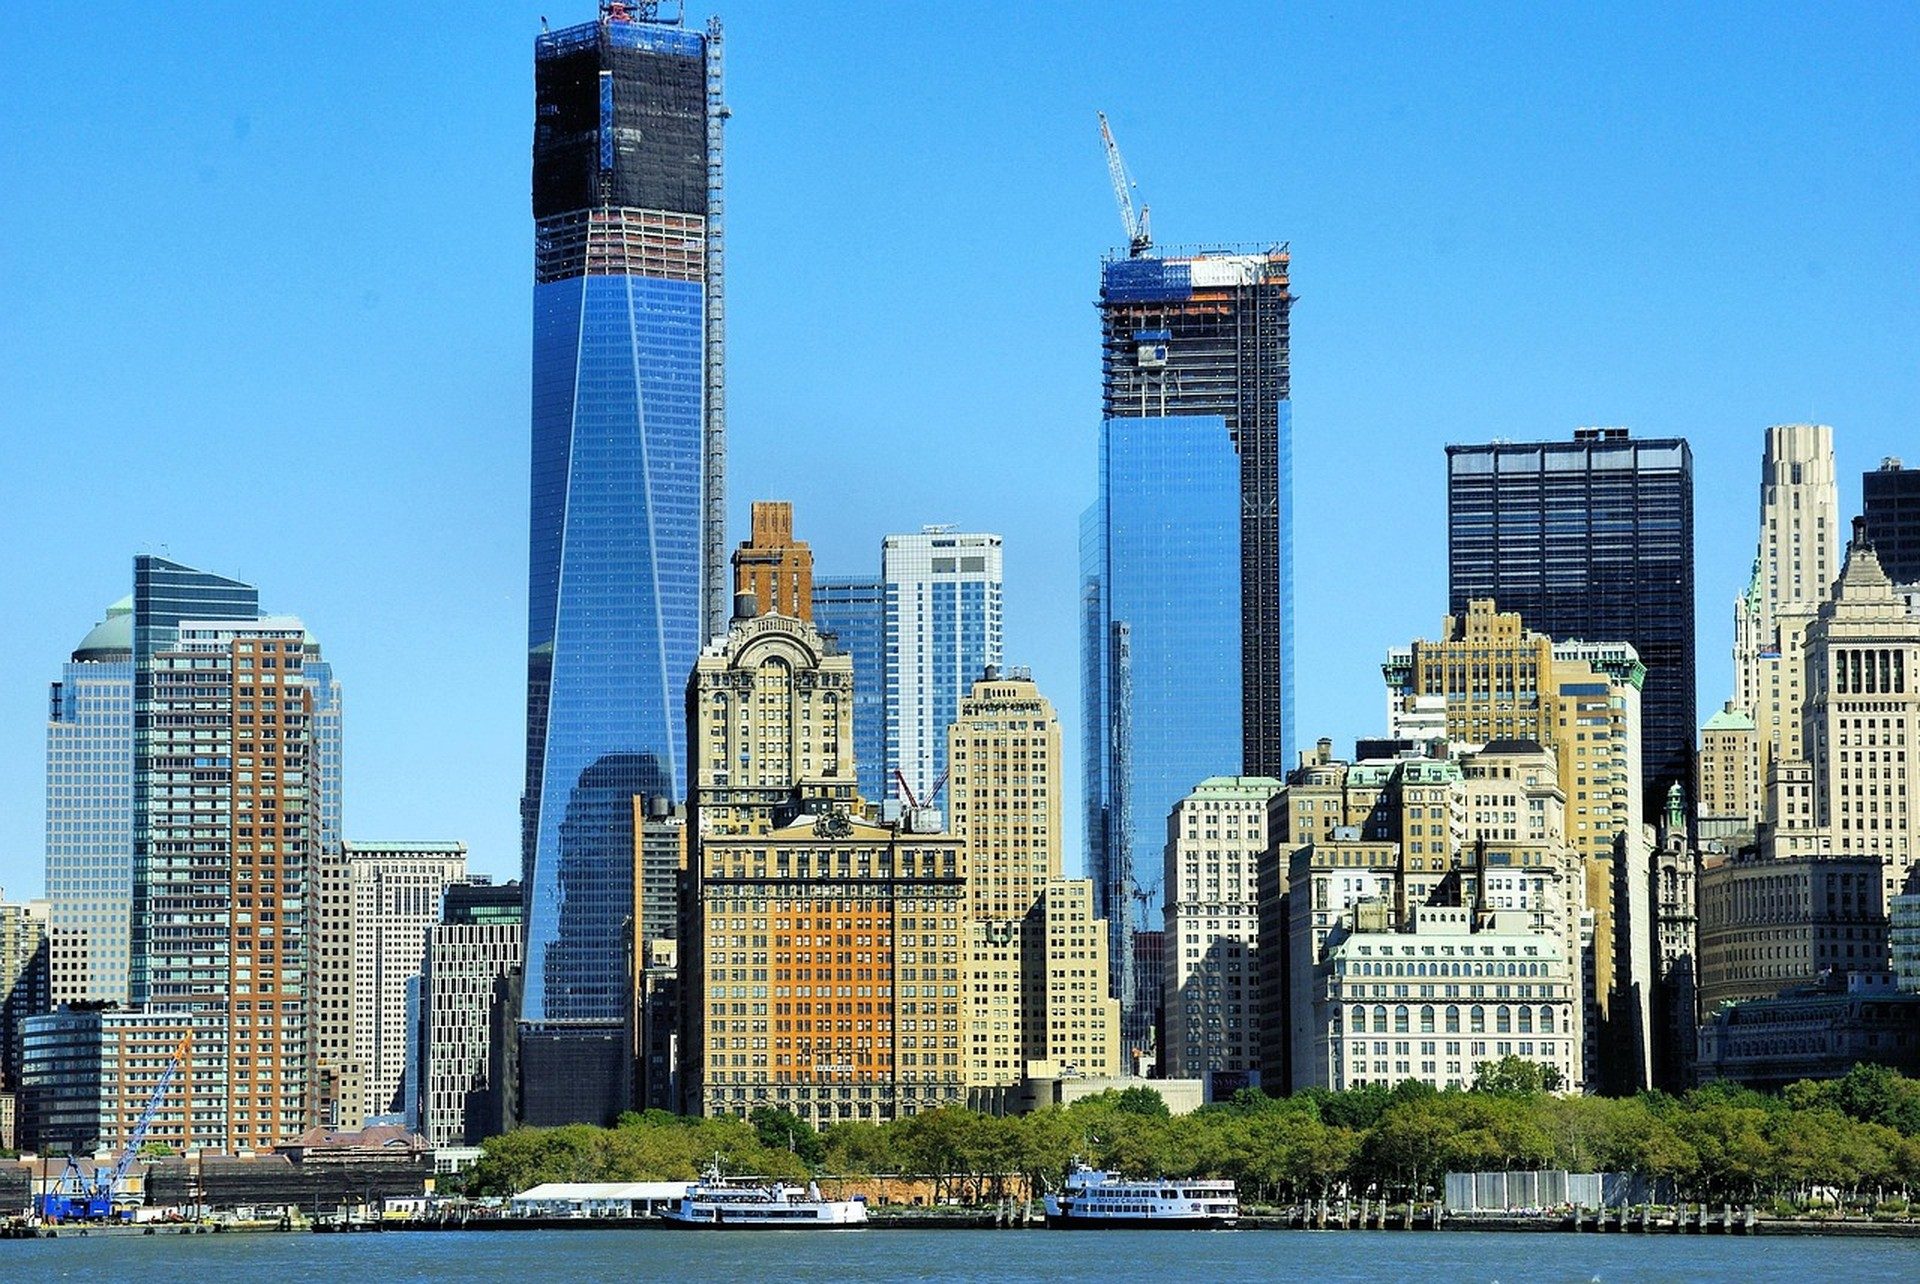
Ділянки на західному березі Мангеттена опинилися на стику двох сил: масштабних випусків пропозиції та готовності орендарів і капіталу платити більше, коли альтернативні райони стискаються. Еластичність попиту тут означає, наскільки змінюються обсяги поглинання та рівні оренди, коли відносні ціни чи набір зручностей зміщуються порівняно з такими хабами, як Лонг-Айленд-Сіті, Даунтаун Бруклін чи набережна Гудзона північніше. Розуміння цієї кривої реакції допомагає власникам вибудовувати послідовність дозволів, етапність і програми перших поверхів, не заморожуючи капітал надто рано.
Сигнали еластичності від випуску земель на Вест-Сайді
Великі ділянки на захід від Десятої авеню стають помітними ринку задовго до появи сталевого каркасу. Брокери з оренди відстежують обсяг показів і щільність листів про наміри вже в момент подання заявки на зміну зонування чи пакету повітряних прав до міста Америка. Коли такі запити прискорюються швидше за приріст площ, попит нееластичний: користувачі готові платити преміальну оренду, а не переїжджати в сусідні хаби. Коли запити завмирають попри обмежену миттєву конкуренцію, еластичність висока, і цінова влада швидко зникає.
Останні цикли показують, що житловий продукт зазвичай поглинається першим, тоді як офіс і готелі довше набирають силу. Рітейл і відкриті простори працюють як «мости», підтримуючи щоденний пішохідний потік у довгі періоди заповнення. Власники, які відстежують перетворення первинних запитів на підписані договори, отримують раннє зчитування еластичності, якого не дають сухі показники вакантності.
Тиск заміщення з боку пайплайнів сусідніх хабів
Девелопери Вест-Сайду не працюють у вакуумі. Новий продукт у Даунтаун Брукліні чи Лонг-Айленд-Сіті відтягує частину ціново чутливих орендарів, які інакше могли б залишитися ближче до Мідтауна. Еластичність зростає щоразу, коли сусідній хаб пропонує порівнянний доступ до транспорту за нижчою сукупною вартістю володіння. Навпаки, коли в цих хабах затягується будівництво чи виникає фінансовий стрес, попит на Вест-Сайді стає «липкішим», а потенціал зростання оренди підвищується.
Макропоказники Федерального резервного банку Америки допомагають відокремити локальне надвиробництво від ширшої слабкості попиту. М’які національні дані з зайнятості часто б’ють спочатку по вторинних ринках, тож преміальні ділянки на мангеттенській набережній довше залишаються менш еластичними. Локальні фундаментальні фактори все одно важать більше за національні середні, проте дані ФРС задають фон для ціноутворення акціонерного та боргового капіталу.
Транспортна пропускна здатність як тихий важіль еластичності
Доступ до лінії 7, станцій Hudson Yards і автобусних маршрутів формує готовність платити сильніше, ніж будь-яка окрема будівельна зручність. Розширення потужностей, що скорочують час у дорозі, роблять адреси Вест-Сайду замінниками локацій у ядрі Мідтауна. Це знижує еластичність: орендарі перестають обирати виключно за орендною ставкою. Обмеження потужностей дають зворотний ефект: довші очікування підвищують еластичність, бо користувачі зважують дешевші альтернативи далі від центру.
Планувальники регулярно публікують дані про пасажиропотік і пропускну здатність станцій. Співставлення цих рядів зі швидкістю угод з оренди показує, коли саме інфраструктура зсуває криву попиту. Власники, які виводять вертикальне будівництво після ключових транспортних віх, а не до них, фіксують сильніше зростання оренди з меншим ризиком простою.
Мікс продукту, який згладжує або загострює криві попиту
Чиста офісна вежа на ділянці Вест-Сайду стикається з вищою еластичністю попиту, ніж змішаний житлово-комерційний стек. Житлові користувачі цінують види, парки та шкільні округи інакше, ніж корпоративні планувальники простору. Поєднання функцій розподіляє ризик поглинання і може утримувати середні витрати на оренду стабільними навіть тоді, коли один сегмент слабшає.
Окремої уваги заслуговує рітейл на першому поверсі. Досвід з матеріалу Репозиціонування рітейлу на першому поверсі: кейси з трьох ринків показує, що гнучке ділення площ і фронт для літніх терас скорочують тривалість вакантності після ротації перших орендарів. Нижча еластичність рітейлу підтримує весь вертикальний стек, бо щоденна активність підвищує відчуття безпеки та зручності для верхніх поверхів.
Джерела капіталу та їхня чутливість до еластичних ринків
Кредитори та партнери з капіталу по-різному оцінюють ризик, коли попит виглядає еластичним. Будівельні кредитори зменшують авансові ставки та резерви відсотків, якщо сусідні хаби заповнюються швидше. У такі вікна часто заходить преференційний або мезонінний капітал, проте критично важливі визначення та вартість «рятувальних» шарів. Уточнення термінів через FAQ: як експерти визначають преференційний капітал і рятувальне фінансування запобігає пізнім сюрпризам, коли ділянка поглинається повільніше за модель.
Іноземні покупці також мають зважати на правила утримання податків за Foreign Investment in Real Property Tax Act. Порівняльний розгляд наведено в FIRPTA для іноземних покупців: порівняння світових ринків. Коли податкове тертя зростає, закордонний капітал стає еластичнішим і може перетікати в інші американські міста з простішими правилами, зменшуючи глибину ставок на ділянки Вест-Сайду.
Макроякорі, що переосмислюють локальні показники еластичності
Глобальні прогнози зростання серед публікацій МВФ впливають на бюджети корпоративної експансії, які живлять попит на офіси Мангеттена. М’які обсяги світової торгівлі можуть підвищити еластичність для простору класу A навіть за стабільної локальної зайнятості. Внутрішня грошово-кредитна політика ФРС США додатково формує вартість фінансування, яка визначає, яке зростання оренди проєкт здатен витримати, перш ніж дохідність впаде нижче бар’єрних ставок.
Регулятори цінних паперів у Комісії з цінних паперів і бірж США задають норми розкриття інформації та залучення капіталу для великих спонсорів. Ясність цих правил знижує власну еластичність акціонерного капіталу, заохочуючи довші горизонти володіння замість швидких перепродажів, коли локальний попит короткочасно слабшає.
Рішення про послідовність і таймінг для власників ділянок
Власники, які вирішують, коли виводити ділянку «вгору», зважують близьку еластичність проти багаторічного потенціалу поглинання. Відкладення будівництва у момент високої еластичності зберігає опційну вартість, але несе податок на нерухомість і «м’які» витрати. Протилежний вибір фронтально завантажує капітал і сподівається, що нееластичний попит повернеться до завершення заповнення. Практичний інструмент тут , сценарне моделювання відносно графіків постачання сусідніх хабів, а не точкові прогнози.
Календарі податково відкладених обмінів також взаємодіють із таймінгом ділянки. Орієнтири з Таймінг обміну 1031 у Америці: дані 2026 і макроконтекст допомагають продавцям, які планують перекласти кошти в збірку ділянок на Вест-Сайді чи в сусідні вже завершені активи. Узгодження періодів ідентифікації та закриття з вікнами пом’якшення еластичності підвищує визначеність реінвестування.
Foundation America існує, щоб перекладати ці багаторівневі сигнали в робочу стратегію для власників і капітальних партнерів, які не можуть утримувати повноцінні дослідницькі команди. Більше контексту , у матеріалі Що таке Foundation America і чому вона існує саме зараз. Суміжні рамки зібрані в архіві Smart Strategies та в поточних публікаціях на Блог. Типові запитання отримують прямі відповіді в FAQ.
Еластичність попиту між сусідніми хабами ніколи не стоїть на місці. Ділянки Вест-Сайду винагороджують тих власників, які відстежують заміщення, транспортну потужність, мікс продукту, поведінку капіталу та макроякорі як єдиний набір, а не як ізольовані метрики. Обережна послідовність перетворює еластичні умови ринку на керований ризик, а не на силу, що розмиває дохідність.
Пов’язані матеріали Foundation: Природний газ і близькість мережі до центрів обробки даних у Америці та Капітал EB-5 у проєктах Мангеттена: аналіз пар міст для алокаторів.
Безчасова цінність. Вічна спадщина.



