


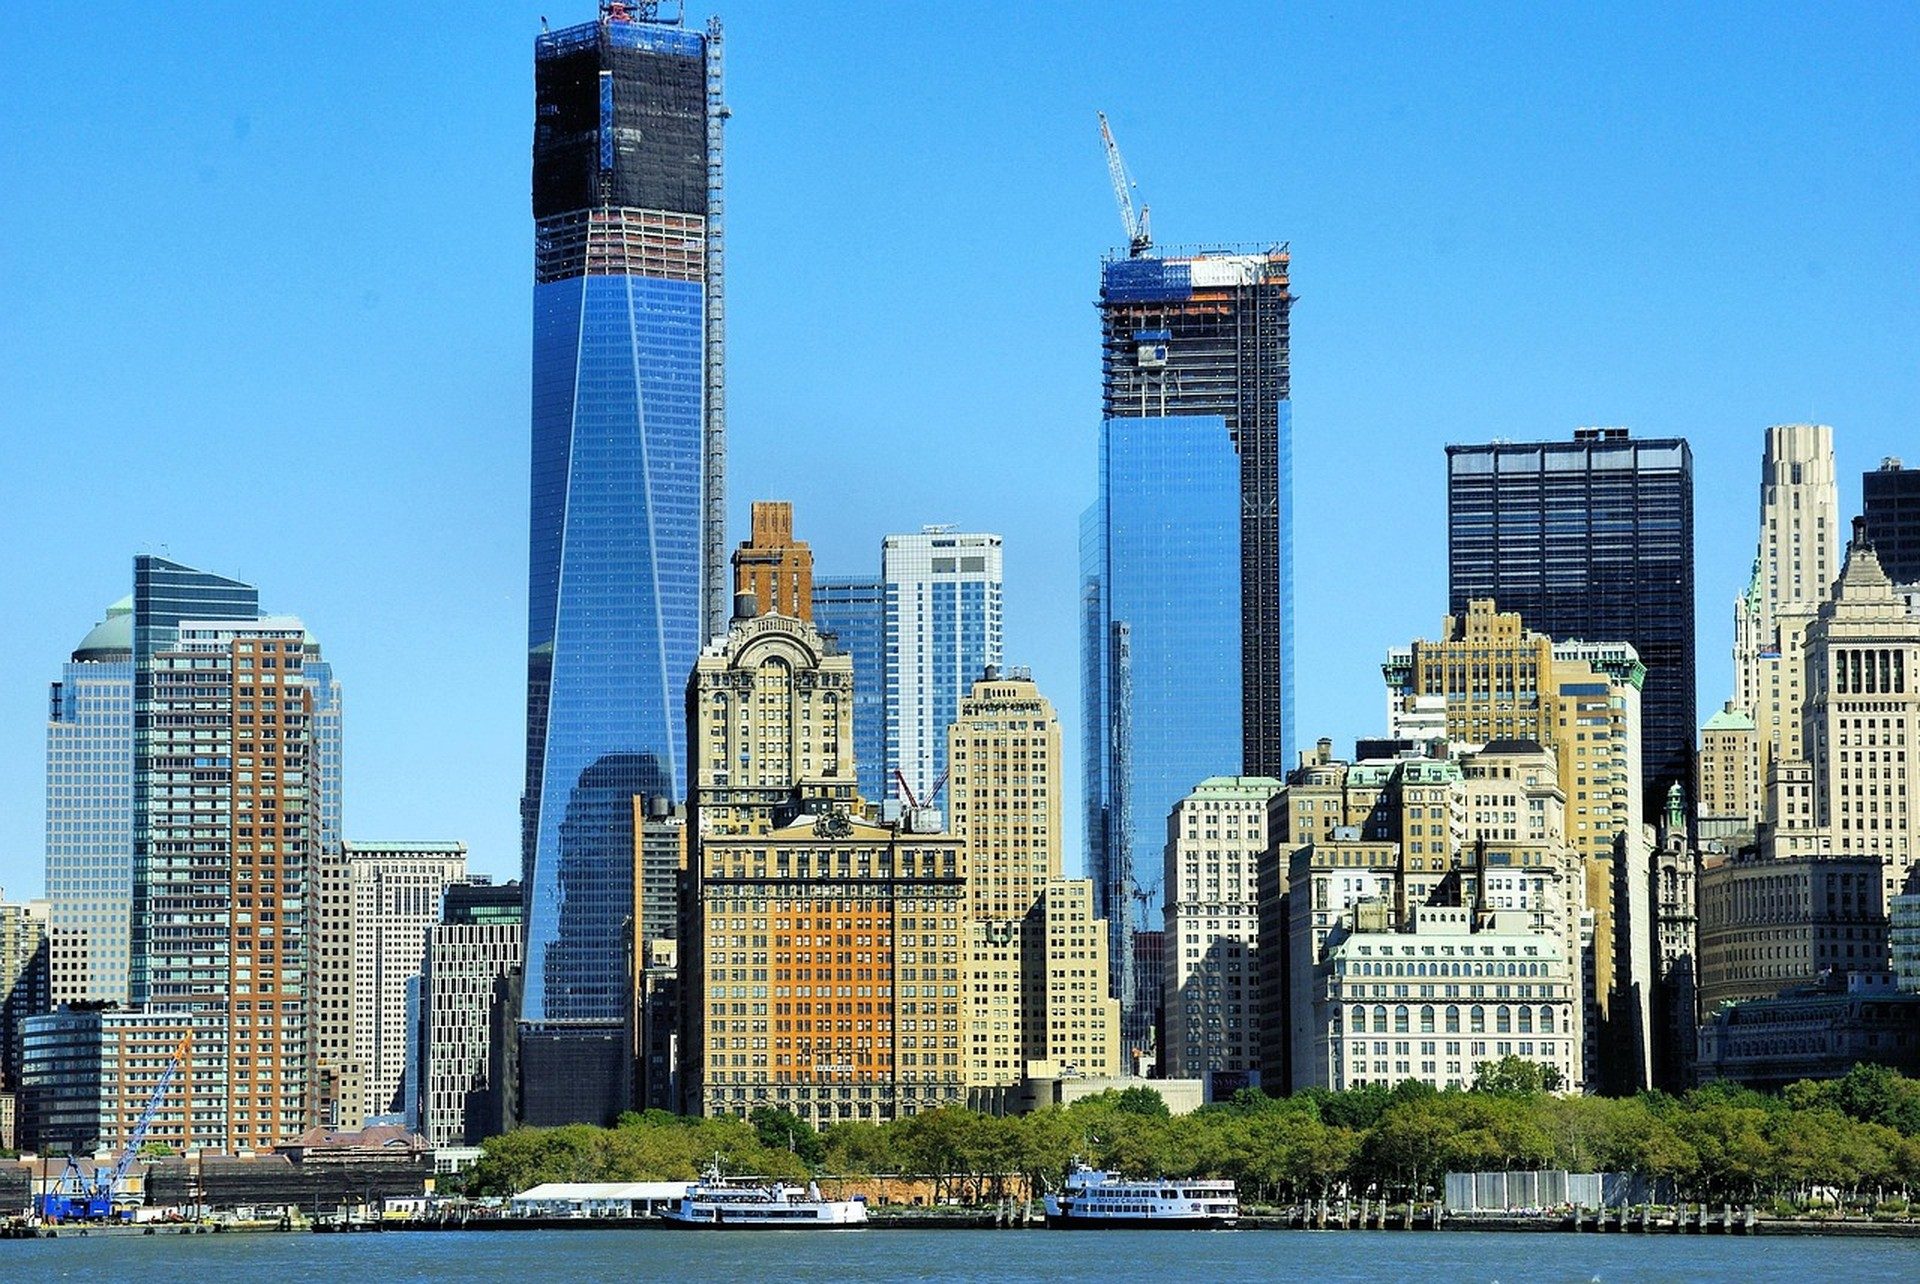
Les parcelles de la West Side americaaise se situent à un point d’articulation entre d’importantes mises sur le marché de fonciers et la disposition des locataires comme des capitaux à payer davantage dès que les quartiers concurrents se tendent. L’élasticité de la demande désigne ici l’ampleur des variations d’absorption et de loyers lorsque les prix relatifs ou le panier d’aménités évoluent face à des pôles pairs tels que Long Island City, Downtown Brooklyn ou le front de mer de l’Hudson plus au nord. Comprendre cette courbe de réaction permet aux propriétaires de séquencer permis, phasage et programmes de rez-de-chaussée sans immobiliser trop tôt des fonds excessifs.
Signaux d’élasticité liés aux libérations foncières de la West Side
Les grands terrains à l’ouest de la Dixième Avenue deviennent visibles pour le marché des années avant que l’acier ne s’élève. Les agents de commercialisation suivent le volume des visites et la densité des lettres d’intention dès le dépôt d’un rezoning ou d’un package de droits aériens auprès de la Ville de America. Lorsque ces demandes s’accélèrent plus vite que la croissance des surfaces, la demande est inélastique : les utilisateurs acceptent des loyers premium plutôt que de se reporter vers des pôles concurrents. Lorsque les demandes stagnent malgré une concurrence immédiate limitée, l’élasticité est élevée et le pouvoir de fixation des prix s’érode rapidement.
Les cycles récents montrent que le résidentiel absorbe souvent en premier, tandis que le bureau et l’hôtellerie mettent plus de temps à se solidifier. Le commerce et les espaces ouverts jouent un rôle de passerelle en maintenant un flux quotidien pendant les périodes de commercialisation plus longues. Les propriétaires qui suivent la conversion des premières demandes en baux signés obtiennent une lecture anticipée de l’élasticité que les seules statistiques de vacance ne captent pas.
Pression de substitution exercée par les pipelines des pôles pairs
Les promoteurs de la West Side n’agissent pas en vase clos. L’offre neuve à Downtown Brooklyn ou à Long Island City attire certains locataires sensibles au prix qui, autrement, seraient restés plus proches de Midtown. L’élasticité augmente dès qu’un pôle pair offre un accès comparable aux transports pour un coût d’occupation global inférieur. À l’inverse, lorsque ces pôles subissent des retards de chantier ou des tensions de financement, la demande sur la West Side devient plus collante et le potentiel de hausse des loyers s’accroît.
Les lectures macroéconomiques de la Federal Reserve Bank of America aident à distinguer une suroffre locale d’une faiblesse plus large de la demande. Des chiffres d’emploi nationaux mous frappent souvent d’abord les marchés secondaires, laissant les sites premium du waterfront manhattannais moins élastiques plus longtemps. Les fondamentaux locaux pèsent davantage que les moyennes nationales, mais les données de la Fed fixent le climat de fond pour la tarification des fonds propres et de la dette.
La capacité de transport, levier discret de l’élasticité
L’accès à la ligne 7, aux stations de Hudson Yards et aux lignes de bus pèse davantage sur la disposition à payer que n’importe quelle amenité d’immeuble. Les extensions de capacité qui raccourcissent les temps de trajet font des adresses de la West Side des substituts aux emplacements du cœur de Midtown. Cela réduit l’élasticité, car les locataires cessent de choisir uniquement sur le loyer. Les contraintes de capacité produisent l’effet inverse : des attentes plus longues relèvent l’élasticité, les utilisateurs arbitrant alors vers des alternatives moins chères plus éloignées.
Les planificateurs publient régulièrement des chiffres de fréquentation et de débit des stations. Croiser ces séries avec la vitesse de commercialisation révèle les moments où l’infrastructure seule déplace la courbe de demande. Les propriétaires qui phasent la construction verticale après les jalons de capacité, plutôt qu’avant, captent une croissance locative plus solide avec un risque de vacance plus limité.
Choix de mix produit qui aplatissent ou accentuent les courbes d’enchères
Une tour purement bureaux sur une parcelle de la West Side affronte une élasticité de demande plus élevée qu’un empilement mixte résidentiel-commercial. Les usagers résidentiels valorisent les vues, les parcs et les secteurs scolaires autrement que les planificateurs d’espaces d’entreprise. Mélanger les usages répartit le risque d’absorption et peut stabiliser le coût d’occupation moyen même si un segment s’assouplit.
Le commerce de rez-de-chaussée mérite une attention particulière. Les retours d’expérience tirés de Repositionnement des rez-de-chaussée commerciaux : études de cas sur trois marchés montrent que des découpages flexibles et des façades ouvertes à la restauration en extérieur réduisent la durée de vacance après le départ des premiers locataires. Une élasticité plus faible au commerce soutient l’ensemble de la verticalité, car l’animation quotidienne renforce le sentiment de sécurité et de commodité pour les étages supérieurs.
Sources de capitaux et sensibilité aux marchés élastiques
Prêteurs et partenaires en fonds propres ne tarifient pas le risque de la même façon lorsque la demande paraît élastique. Les prêteurs construction resserrent les taux d’avance et les réserves d’intérêts si les pôles pairs se remplissent plus vite. Les fonds en preferred equity ou en mezzanine interviennent souvent dans ces fenêtres, mais la définition et le coût des couches de secours comptent. Clarifier les termes via FAQ : comment les experts définissent-ils le preferred equity et le financement de sauvetage ? évite les mauvaises surprises lorsque l’absorption d’une parcelle est plus lente que prévu.
Les acheteurs étrangers doivent aussi intégrer les règles de retenue au titre du Foreign Investment in Real Property Tax Act. Un traitement comparatif figure dans Considérations FIRPTA pour les acheteurs étrangers : comparaison des marchés mondiaux. Lorsque la friction fiscale s’accroît, les capitaux d’outre-mer deviennent plus élastiques et peuvent se reporter vers d’autres villes américaines aux règles plus simples, ce qui amincit la profondeur des enchères sur les parcelles de la West Side.
Ancres macro qui recadrent les lectures d’élasticité locale
Les prévisions de croissance mondiale publiées parmi les publications du FMI influencent les budgets d’expansion des entreprises qui alimentent la demande de bureaux à Manhattan. Des volumes d’échanges mondiaux mous peuvent relever l’élasticité des surfaces de classe A même si l’emploi local reste stable. La politique monétaire intérieure fixée par la Réserve fédérale américaine façonne en outre le coût du financement, et donc le niveau de croissance locative qu’un projet peut soutenir avant que les rendements ne passent sous les taux de rendement exigés.
Les régulateurs de marchés à la Securities and Exchange Commission américaine structurent les normes de divulgation et de levée de fonds pour les grands sponsors. La clarté de ces règles abaisse l’élasticité propre des fonds propres, favorisant des détentions plus longues plutôt que des reventes rapides lorsque la demande locale s’assouplit brièvement.
Décisions de séquence et de calendrier pour les détenteurs de parcelles
Les propriétaires qui décident du moment de faire monter un site en vertical doivent arbitrer entre l’élasticité de court terme et le potentiel d’absorption pluriannuel. Reporter la construction dans un moment de forte élasticité préserve une valeur d’option, mais entraîne des taxes foncières et des coûts soft qui continuent de courir. Le choix inverse engage le capital d’emblée et parie sur le retour d’une demande inélastique avant la fin de la commercialisation. La modélisation de scénarios face aux calendriers de livraison des pôles pairs reste l’outil pratique, non des prévisions ponctuelles trop précises.
Les calendriers d’échanges à imposition différée interagissent aussi avec le timing des parcelles. Les repères de Calendrier des échanges 1031 à America : données 2026 et contexte macro aident les vendeurs qui prévoient de réinvestir le produit dans un assemblage West Side ou dans des actifs adjacents déjà livrés. Aligner les périodes d’identification et de clôture sur des fenêtres d’élasticité en baisse renforce la certitude du réinvestissement.
Foundation America a pour mission de traduire ces signaux superposés en stratégie opérationnelle pour les propriétaires et les partenaires en capital qui ne disposent pas d’équipes de recherche dédiées. Davantage de contexte figure dans Qu’est-ce que Foundation America et pourquoi existe-t-elle maintenant. Des cadres connexes parcourent l’archive Smart Strategies et les publications régulières du Blog. Les questions fréquentes trouvent des réponses directes dans la FAQ.
L’élasticité de la demande entre pôles pairs n’est jamais figée. Les parcelles de la West Side récompensent les propriétaires qui observent substitution, capacité de transport, mix produit, comportement des capitaux et ancres macro comme un ensemble intégré, et non comme des indicateurs isolés. Un séquençage soigneux transforme des conditions de marché élastiques en risque gérable plutôt qu’en force qui érode les rendements.
Lectures Foundation connexes : Proximité gaz naturel et réseau électrique pour les sites de data centers à America et Capital EB-5 dans les projets de Manhattan : analyse par paires de villes pour allocateurs.
Valeur Intemporelle. Héritage Perpétuel.



