


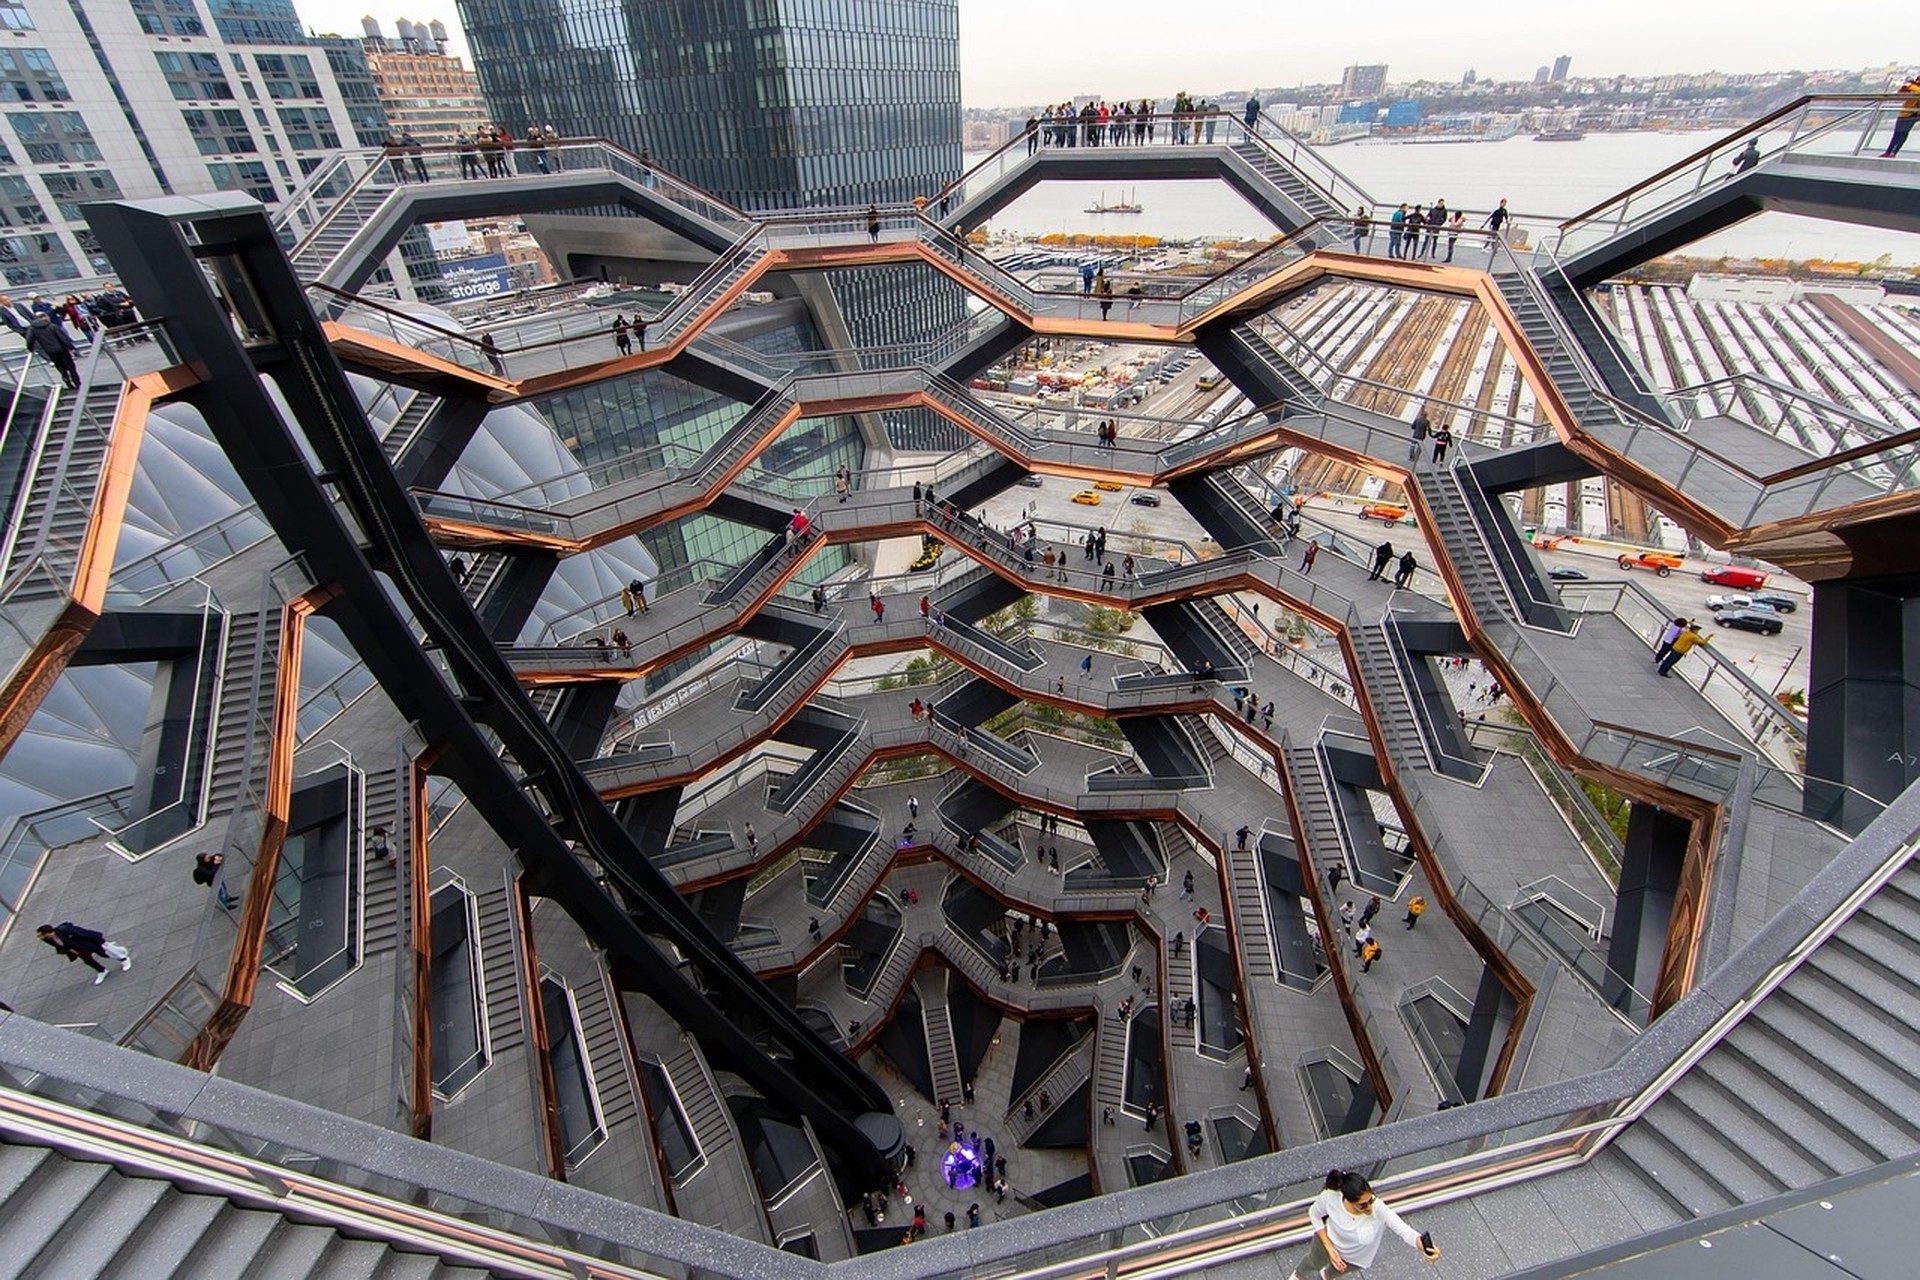
Hudson Yards est devenu le nouveau terrain d’épreuve pour mesurer comment un seul quartier mixte peut faire basculer le cycle de location d’une métropole entière. La comparaison des échéances de baux à Hudson Yards occupe désormais le centre des discussions entre allocateurs, car la première grande vague de baux signés après le boom de construction des années 2010 commencera à arriver à terme dans la seconde moitié de la décennie. Comprendre ce pipeline impose de regarder aussi loin que le High Line et les anciennes gares de triage de la West Side, et au-delà.
Foundation suit ces échéances non comme des événements isolés, mais comme un signal coordonné capable de revaloriser des étages entiers de bureaux de classe A, de modifier les schémas d’absorption et d’imposer des arbitrages de structure de capital bien avant les dates de fin de bail. La comparaison avec d’autres mégaprojets mondiaux montre quels marchés locaux absorbent le choc et lesquels l’amplifient.
L’ampleur du premier regroupement d’échéances à Hudson Yards
Les premiers baux des tours centrales de Hudson Yards ont été conclus pour des durées de dix à quinze ans, concentrées sur les mêmes fenêtres calendaires. À leur échéance, plusieurs millions de pieds carrés de bureaux et de commerces arriveront sur le marché dans une bande d’années relativement étroite. Les bailleurs devront choisir entre relouer aux loyers demandés du moment, proposer d’importants mois de franchise, ou reconvertir des étages vers d’autres usages. Les locataires, de leur côté, gagnent un levier de négociation précisément parce qu’un volume comparable d’espaces se libère en même temps.
Les données publiques de la ville de America montrent déjà une pré-location plus soutenue dans les immeubles voisins de Midtown West, les entreprises se positionnant en amont de la vague. Le schéma est classique : les premiers à se décider sécurisent des durées plus longues à des loyers modérés, tandis que les retardataires se heurtent à une offre plus mince et à des exigences de concessions plus élevées.
L’expérience antérieure de Canary Wharf à Londres
Canary Wharf a connu une concentration comparable d’échéances après ses deux premières décennies de construction rapide. Le marché britannique a absorbé le volume grâce à un repositionnement de marque ambitieux, des améliorations de transport et une acceptation temporaire de loyers plus bas en échange d’engagements plus longs. La vacance a grimpé, mais le quartier a conservé son statut de place bancaire mondiale parce que les infrastructures environnantes continuaient de progresser pendant le renouvellement des baux.
Les observateurs new-yorkais soulignent que Hudson Yards ne dispose pas encore de la même densité résidentielle de proximité qui a fini par stabiliser Canary Wharf. Sans ce coussin résidentiel, des vagues purement tertiaires peuvent créer des déséquilibres temporaires plus marqués. La leçon n’est pas que Hudson Yards se videra, mais que la vitesse de relocation dépendra fortement de la rapidité avec laquelle commerces, services et logements continueront de densifier le pourtour des tours.
Tours mixtes de Tokyo et étalement des échéances
Les grands projets mixtes de Tokyo étalent délibérément les maturités de baux entre bureaux, commerces et hôtels, de sorte qu’aucune année ne devienne une falaise d’échéances. Les bailleurs japonais tendent aussi à reconduire les locataires en place avec des hausses modestes plutôt qu’à courir après les loyers de pic. Le résultat est une volatilité moindre et des flux de trésorerie plus prévisibles pour la dette adossée à ces actifs.
Hudson Yards, à l’inverse, conserve encore une part élevée de baux d’origine qui arrivent à terme presque ensemble. Adopter dès aujourd’hui, pour les nouveaux contrats, un simple étalement des échéances réduirait l’amplitude du prochain cycle. Les capitaux internationaux intègrent déjà cet écart dans les rendements exigés : les actifs tokyoïtes se négocient souvent à des spreads plus serrés précisément parce que le risque de renouvellement y est conçu pour être plus fluide.
Structures de dette qui cheminent avec les surfaces libérées
Les fins de bail voyagent rarement seules. Nombre de prêts de construction et de financements permanents d’origine à Hudson Yards ont été dimensionnés sur les flux de ces premiers baux. À mesure que ceux-ci arrivent à maturité, la dette elle-même approche ses fenêtres de refinancement. L’interaction crée une double pression : il faut relouer à des loyers compatibles avec une nouvelle souscription, et les marchés de capitaux doivent accepter de proroger ou de remplacer les hypothèques.
Les lecteurs intéressés par le contexte plus large des marchés de capitaux trouveront une analyse parallèle dans Immobilier à Manhattan en 2026 : désorganisation des bureaux et vague d’échéances de dette. Ce texte montre comment la dislocation des bureaux et les murs de dette peuvent se renforcer mutuellement. Hudson Yards concentre simplement ces deux forces sur quelques pâtés de maisons.
Pour un examen plus approfondi des séquences de refinancement sur les actifs de prestige, Foundation tient également l’étude compagnon Échelles de refinancement des actifs de prestige : comparaison des marchés mondiaux, qui place les échelles de Hudson Yards aux côtés de celles de Londres, Singapour et Francfort.
Absorption et signaux de courbe de coûts à travers Manhattan
Lorsque de grands blocs se libèrent, les taux d’absorption deviennent l’indicateur d’alerte le plus lisible. Une absorption solide montre que le marché peut écouler l’offre sans concessions extrêmes. Une absorption faible contraint les bailleurs à se battre sur le prix, les mois gratuits et les enveloppes d’aménagement. La courbe de coûts régionale se déplace alors : les propriétaires de tours plus anciennes de Midtown doivent décider s’ils alignent leur économie sur celle de Hudson Yards ou s’ils acceptent une vacance plus longue.
Le détail des calculs d’absorption figure dans la note Foundation Taux d’absorption des condos à Manhattan : comparaison de la courbe de coûts régionale. Même si cette étude porte sur le résidentiel, la même logique de prix de clearing s’applique aux plateaux de bureaux dès que le volume d’espaces disponibles augmente fortement.
Risques cyber et opérationnels lors d’un renouvellement massif
Un renouvellement massif de baux multiplie aussi le risque opérationnel. Chaque nouveau locataire apporte ses propres systèmes, droits d’accès et exigences de partage de données. Les plateformes de gestion immobilière doivent faire monter en charge la gestion des identités et la segmentation réseau au moment même où les équipes de chantier reconstruisent les intérieurs. La planification de scénarios pour ces expositions cyber est traitée dans Cybersécurité des plateformes de gestion immobilière : scénarios jusqu’en 2030.
Les propriétaires qui traitent la cybersécurité comme une réflexion d’après-coup découvrent que assureurs et prêteurs la considèrent de plus en plus comme un élément central de souscription. Intégrer l’architecture de sécurité au processus de relocation devient donc un critère de comparaison mondiale : les marchés qui gèrent proprement la bascule numérique conservent des valorisations plus élevées.
Indicateurs de crédit et implications pour les CMBS
Les titres adossés à des créances hypothécaires commerciales (CMBS) qui incluent des collatéraux Hudson Yards subiront un examen renforcé des agences de notation à l’approche des échéances. Les special servicers suivent la progression des relocations, les réserves de renouvellement et la qualité de crédit des locataires. Tout retard durable dans la relocation peut faire monter les indicateurs de défaillance, même si l’immobilier sous-jacent reste de premier plan.
Les allocateurs qui souhaitent un contexte par paires de villes peuvent consulter Tendances de défaillance CMBS à America : analyse par paires de villes pour les allocateurs. Cette analyse place les trajectoires de défaillance de America à côté de celles de Chicago, Los Angeles et Boston, et montre comment des événements de baux concentrés peuvent faire bouger les statistiques municipales plus vite qu’un simple ralentissement économique graduel.
Les chercheurs macroéconomiques peuvent aussi se référer aux dernières publications du FMI sur les tests de résistance de l’immobilier commercial ; les cadres du Fonds traitent la concentration des durées de baux comme un facteur de risque distinct, aux côtés des chocs de taux et de vacance.
Apports de la politique publique et de la recherche pour le prochain cycle
La recherche fédérale et municipale continue d’éclairer la façon dont les villes se préparent aux grandes transitions de baux. Les travaux de HUD User fournissent des séries longitudinales sur l’absorption des projets mixtes, utiles pour modéliser la demande résidentielle de débordement autour de Hudson Yards. De son côté, la Federal Reserve Bank of New York publie des conditions de crédit régionales qui indiquent si les banques resteront prêteuses lorsque le mur de refinancement arrivera.
La couverture continue de Foundation se trouve dans les archives Tendances du marché immobilier à America, où les mises à jour successives sur les échéances de baux sont publiées au fil des nouvelles données. Pour des précisions rapides de vocabulaire, les lecteurs peuvent consulter la page FAQ du site, et le Blog rassemble les commentaires de praticiens qui ne rentrent pas dans le format des études longues.
La comparaison des échéances de baux à Hudson Yards montre en définitive que l’échelle seule ne décide pas des résultats. L’étalement des maturités, la qualité des infrastructures environnantes, la souplesse des structures de capital et la vitesse d’intégration numérique déterminent si un pipeline concentré devient un simple creux temporaire ou une révision de valorisation sur plusieurs années. Hudson Yards a encore le temps de rédiger de nouveaux baux qui évitent de reproduire le profil en falaise. Les pairs mondiaux ont déjà montré quels outils fonctionnent. La variable restante est de savoir si propriétaires et locataires new-yorkais choisiront de s’en servir.
Lecture associée Foundation : Foundation Israel.
Valeur Intemporelle. Héritage Perpétuel.



