


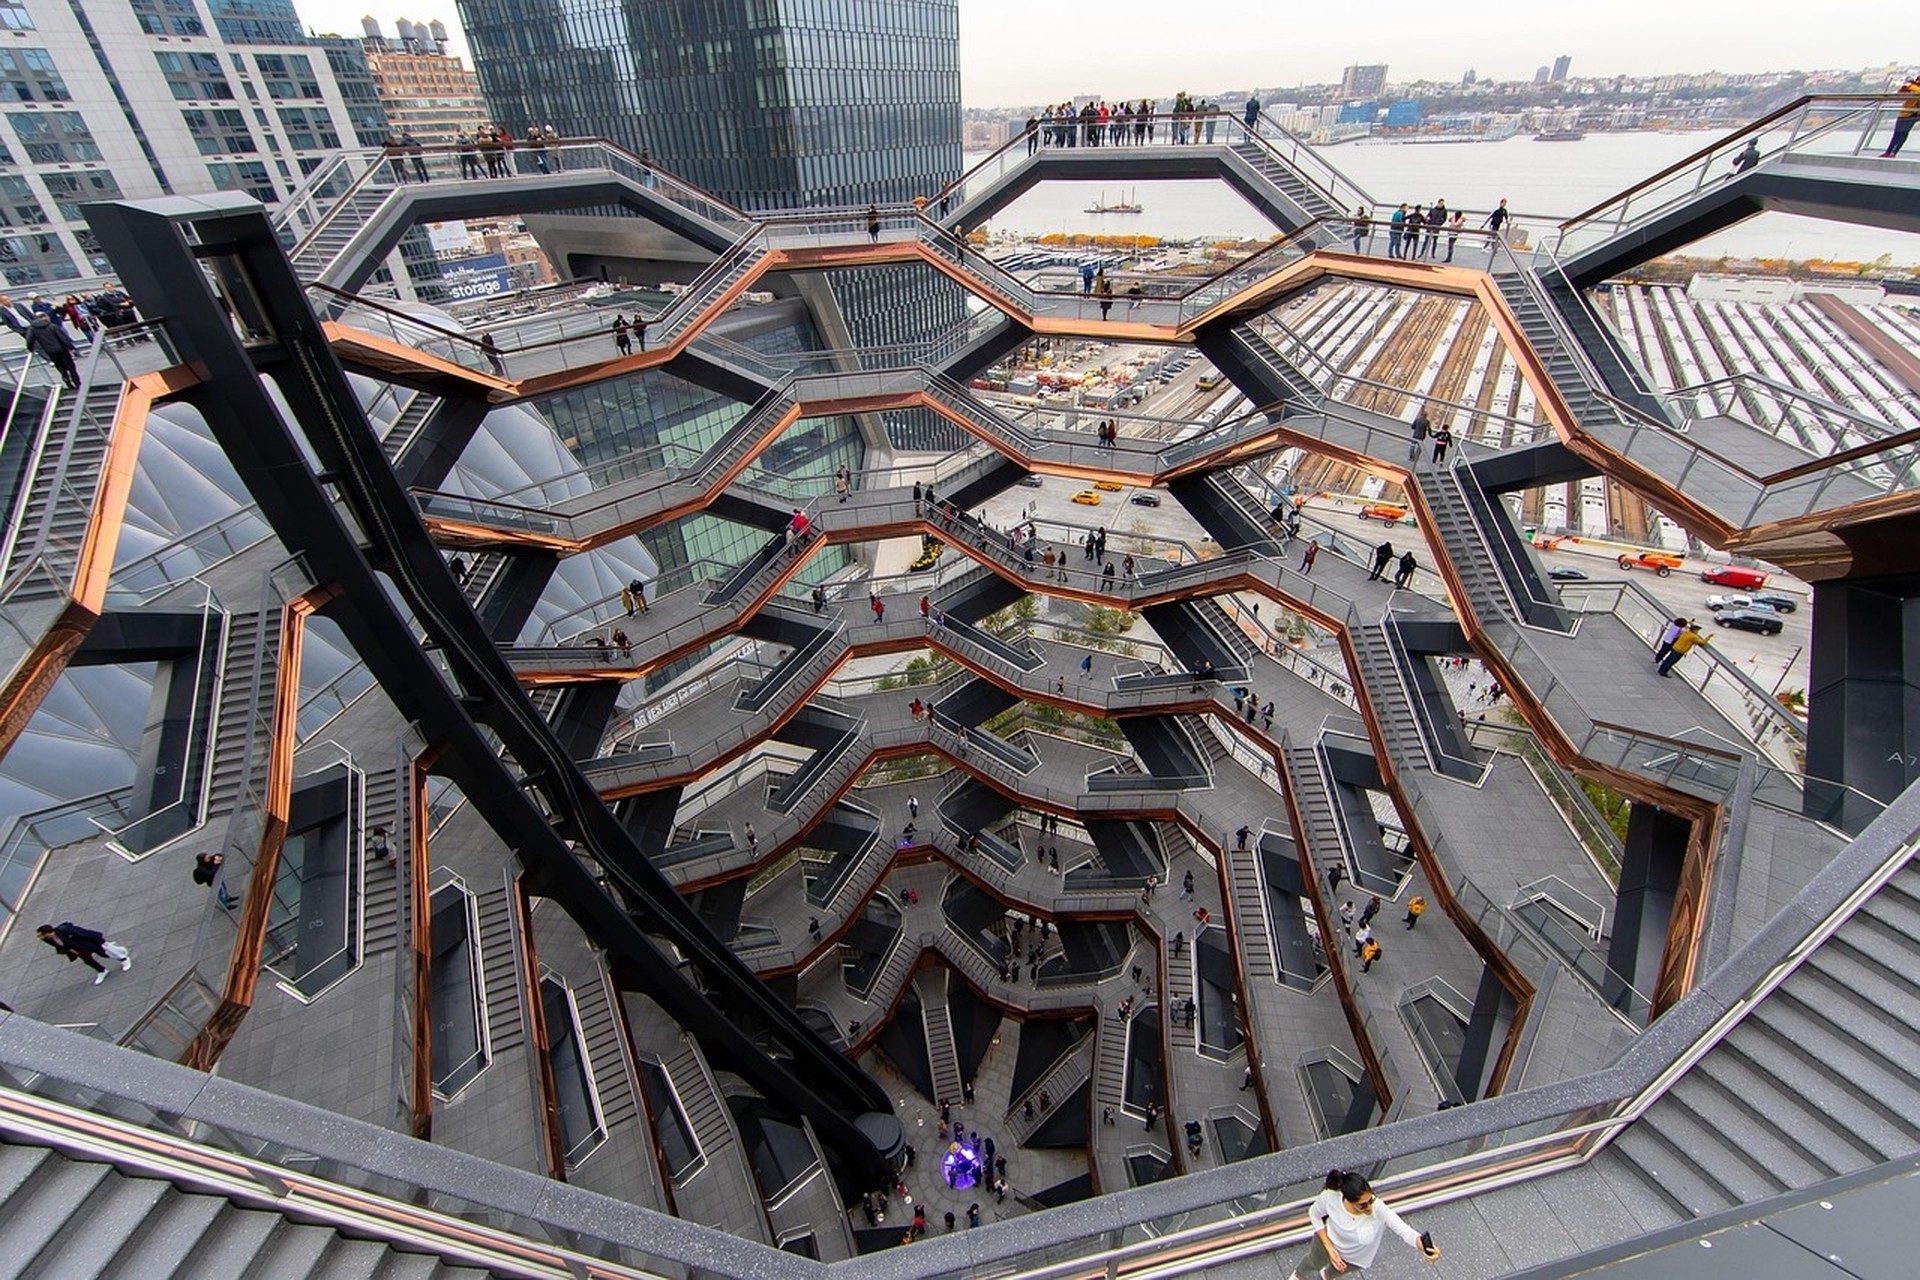
Hudson Yards se ha convertido en la prueba más reciente de hasta qué punto un solo distrito de usos mixtos puede mover el ciclo de arrendamientos de toda una ciudad. La comparación de vencimientos de contratos en Hudson Yards ocupa hoy el centro de las conversaciones entre asignadores de capital, porque la primera gran oleada de los arrendamientos originales firmados tras el auge constructivo de la década de 2010 empezará a liberarse en la segunda mitad de esta década. Entender ese pipeline exige mirar hacia afuera tanto como hacia el High Line y los antiguos patios ferroviarios del West Side.
Foundation no sigue estos vencimientos como hechos aislados, sino como una señal coordinada capaz de repreciar plantas enteras de espacio Clase A, alterar los patrones de absorción y forzar decisiones de estructura de capital años antes de las fechas de terminación. La comparación con otros megaproyectos globales muestra qué mercados locales absorben el golpe y cuáles lo amplifican.
Dimensión del primer grupo de vencimientos en Hudson Yards
Los primeros contratos de las torres centrales de Hudson Yards se redactaron con plazos de diez a quince años que se concentraron en las mismas ventanas de calendario. Cuando esos acuerdos terminen, varios millones de pies cuadrados de oficinas y comercio saldrán al mercado en un tramo de años relativamente estrecho. Los propietarios deberán elegir entre rearrendar a las rentas pedidas actuales, ofrecer paquetes generosos de meses gratis o reconvertir plantas a usos alternativos. Los inquilinos, por su parte, ganan poder de negociación precisamente porque aparecen a la vez muchos espacios comparables.
Los datos públicos de la Ciudad de América ya muestran una precolocación elevada en edificios vecinos de Midtown West, a medida que las empresas se posicionan antes de la oleada. El patrón es clásico: quienes se mueven primero aseguran plazos más largos a rentas moderadas, mientras que los rezagados se enfrentan a menos opciones y a mayores exigencias de concesiones.
La experiencia previa de Canary Wharf en Londres
Canary Wharf vivió una concentración similar de vencimientos tras sus dos primeras décadas de construcción acelerada. El mercado británico absorbió el volumen con una mezcla de rebranding agresivo, mejoras de transporte y disposición a aceptar rentas más bajas de forma temporal a cambio de compromisos más largos. La vacancia subió, pero el distrito conservó su estatus de centro bancario global porque la infraestructura del entorno siguió mejorando mientras se renovaban los contratos individuales.
Los observadores en América señalan que Hudson Yards aún no cuenta con la misma densidad residencial cercana que, con el tiempo, estabilizó Canary Wharf. Sin ese colchón residencial, los vencimientos puramente de oficinas pueden generar desequilibrios temporales más pronunciados. La lección no es que Hudson Yards se vacíe, sino que la velocidad de recolocación dependerá en gran medida de cuán rápido sigan llenándose de amenidades y vivienda los alrededores de las torres.
Torres de uso mixto en Tokio y el escalonamiento de vencimientos
Los grandes proyectos de uso mixto en Tokio escalonan deliberadamente los vencimientos entre oficinas, comercio y hoteles para que ningún año se convierta en un precipicio de expiraciones. Los propietarios japoneses suelen renovar a los inquilinos existentes con escalones modestos en lugar de perseguir las rentas máximas del mercado. El resultado es menor volatilidad y flujos de caja más predecibles para la deuda que respalda esos activos.
Hudson Yards, en cambio, todavía concentra una proporción elevada de contratos originales que vencen casi al mismo tiempo. Adoptar, aunque sea de forma moderada, prácticas de escalonamiento en los nuevos arrendamientos que se firmen hoy reduciría la amplitud del próximo ciclo. El capital global ya incorpora esa diferencia en las rentabilidades exigidas: los activos de Tokio suelen cotizar con spreads más estrechos precisamente porque su riesgo de rollover está diseñado para ser más suave.
Estructuras de deuda que viajan con el espacio que vence
Los vencimientos de arrendamiento casi nunca viajan solos. Muchos de los préstamos de construcción y permanentes originales de Hudson Yards se dimensionaron contra los flujos de esos primeros contratos. A medida que maduran los arrendamientos, la propia deuda se acerca a ventanas de refinanciación. La interacción genera una doble presión: el espacio debe recolocarse a rentas que soporten un nuevo underwriting, y los mercados de capital deben estar dispuestos a prorrogar o sustituir las hipotecas.
Quienes busquen el contexto más amplio de mercados de capital encontrarán un análisis paralelo en Inmobiliario de Manhattan en 2026: dislocación de oficinas y la ola de vencimientos de deuda. Ese trabajo muestra cómo la dislocación de oficinas y los muros de deuda pueden reforzarse mutuamente. Hudson Yards simplemente concentra ambas fuerzas en unas pocas manzanas.
Para un análisis más profundo de las secuencias de refinanciación en activos trophy, Foundation mantiene también el estudio complementario Escaleras de refinanciación de activos trophy: comparación de mercados globales, que sitúa las escaleras de Hudson Yards junto a las de Londres, Singapur y Fráncfort.
Señales de absorción y curva de costos en Manhattan
Cuando se liberan grandes bloques, las tasas de absorción se convierten en la métrica de alerta temprana más clara. Una absorción sólida indica que el mercado puede colocar el espacio sin concesiones extremas. Una absorción débil obliga a los propietarios a competir en precio, meses gratis y aportes a mejoras del inquilino. Entonces se desplaza la curva de costos regional: los dueños de torres más antiguas de Midtown deben decidir si igualan la economía de Hudson Yards o aceptan vacancia más prolongada.
El detalle del cálculo de absorción aparece en la nota de Foundation Tasas de absorción de condominios en Manhattan: comparación de la curva de costos regional. Aunque ese estudio se centra en producto residencial, la misma lógica de precio de equilibrio se aplica a las plantas de oficinas cuando el volumen de espacio disponible sube con fuerza.
Riesgos cibernéticos y operativos en un recambio masivo
El recambio masivo de contratos multiplica también el riesgo operativo. Cada nuevo inquilino aporta sus propios sistemas, credenciales de acceso y requisitos de intercambio de datos. Las plataformas de administración de propiedades deben escalar la gestión de identidades y la segmentación de redes al mismo tiempo que las cuadrillas reconstruyen interiores. La planificación de escenarios para esas exposiciones cibernéticas se trata en Ciberseguridad en plataformas de gestión inmobiliaria: planificación de escenarios hasta 2030.
Los propietarios que tratan la ciberseguridad como un asunto posterior al arrendamiento descubren que aseguradoras y prestamistas la consideran cada vez un elemento central del underwriting. Integrar la arquitectura de seguridad en el proceso de recolocación forma parte, por tanto, de la comparación global: los mercados que resuelven con limpieza el traspaso digital conservan valoraciones más altas.
Métricas de crédito e implicaciones para los CMBS
Los valores respaldados por hipotecas comerciales que incluyen colateral de Hudson Yards enfrentarán un escrutinio de calificaciones a medida que se acerquen las fechas de vencimiento. Los special servicers vigilan el avance de la colocación, las reservas de rollover y la calidad crediticia de los inquilinos. Cualquier retraso sostenido en la recolocación puede elevar las métricas de morosidad aunque el inmueble subyacente siga siendo prime.
Los asignadores que busquen contexto de pares de ciudades deberían revisar Tendencias de morosidad CMBS en América: análisis de pares de ciudades para asignadores. Ese análisis sitúa las trayectorias de morosidad de América junto a las de Chicago, Los Ángeles y Boston, y muestra cómo eventos concentrados de arrendamiento pueden mover las estadísticas a nivel de ciudad más rápido que un ablandamiento económico gradual.
Los investigadores macro también pueden consultar las últimas publicaciones del FMI sobre pruebas de estrés del inmobiliario comercial; los marcos del Fondo tratan la concentración de duración de los contratos como un factor de riesgo distinto, junto a los shocks de tipos de interés y de vacancia.
Insumos de política e investigación que moldean el próximo ciclo
La investigación federal y municipal sigue orientando cómo las ciudades se preparan para transiciones masivas de arrendamientos. La investigación de HUD User aporta datos longitudinales sobre absorción de usos mixtos que ayudan a modelar la demanda residencial de desborde en torno a Hudson Yards. Por su parte, el Banco de la Reserva Federal de América publica condiciones de crédito regionales que anticipan si los bancos seguirán dispuestos a prestar cuando llegue el muro de refinanciaciones.
La cobertura continua de Foundation se encuentra en el archivo de Tendencias del mercado inmobiliario de América, donde se publican actualizaciones sucesivas de vencimientos a medida que aparecen nuevos datos. Quienes necesiten aclaraciones rápidas de términos pueden consultar la página de Preguntas frecuentes del sitio, y el Blog reúne comentarios de profesionales que no encajan en el formato de investigación más largo.
La comparación de vencimientos de arrendamientos en Hudson Yards termina por revelar que la escala por sí sola no determina el resultado. El escalonamiento de vencimientos, la calidad de la infraestructura del entorno, la flexibilidad de las estructuras de capital y la velocidad del onboarding digital deciden si un pipeline concentrado se convierte en un ablandamiento temporal o en un reajuste de valoraciones de varios años. Hudson Yards todavía tiene tiempo de redactar nuevos contratos que eviten repetir el patrón de precipicio. Los pares globales ya han mostrado qué herramientas funcionan. La variable que queda es si propietarios e inquilinos de América eligen usarlas.
Valor Atemporal. Legado Perpetuo.



