


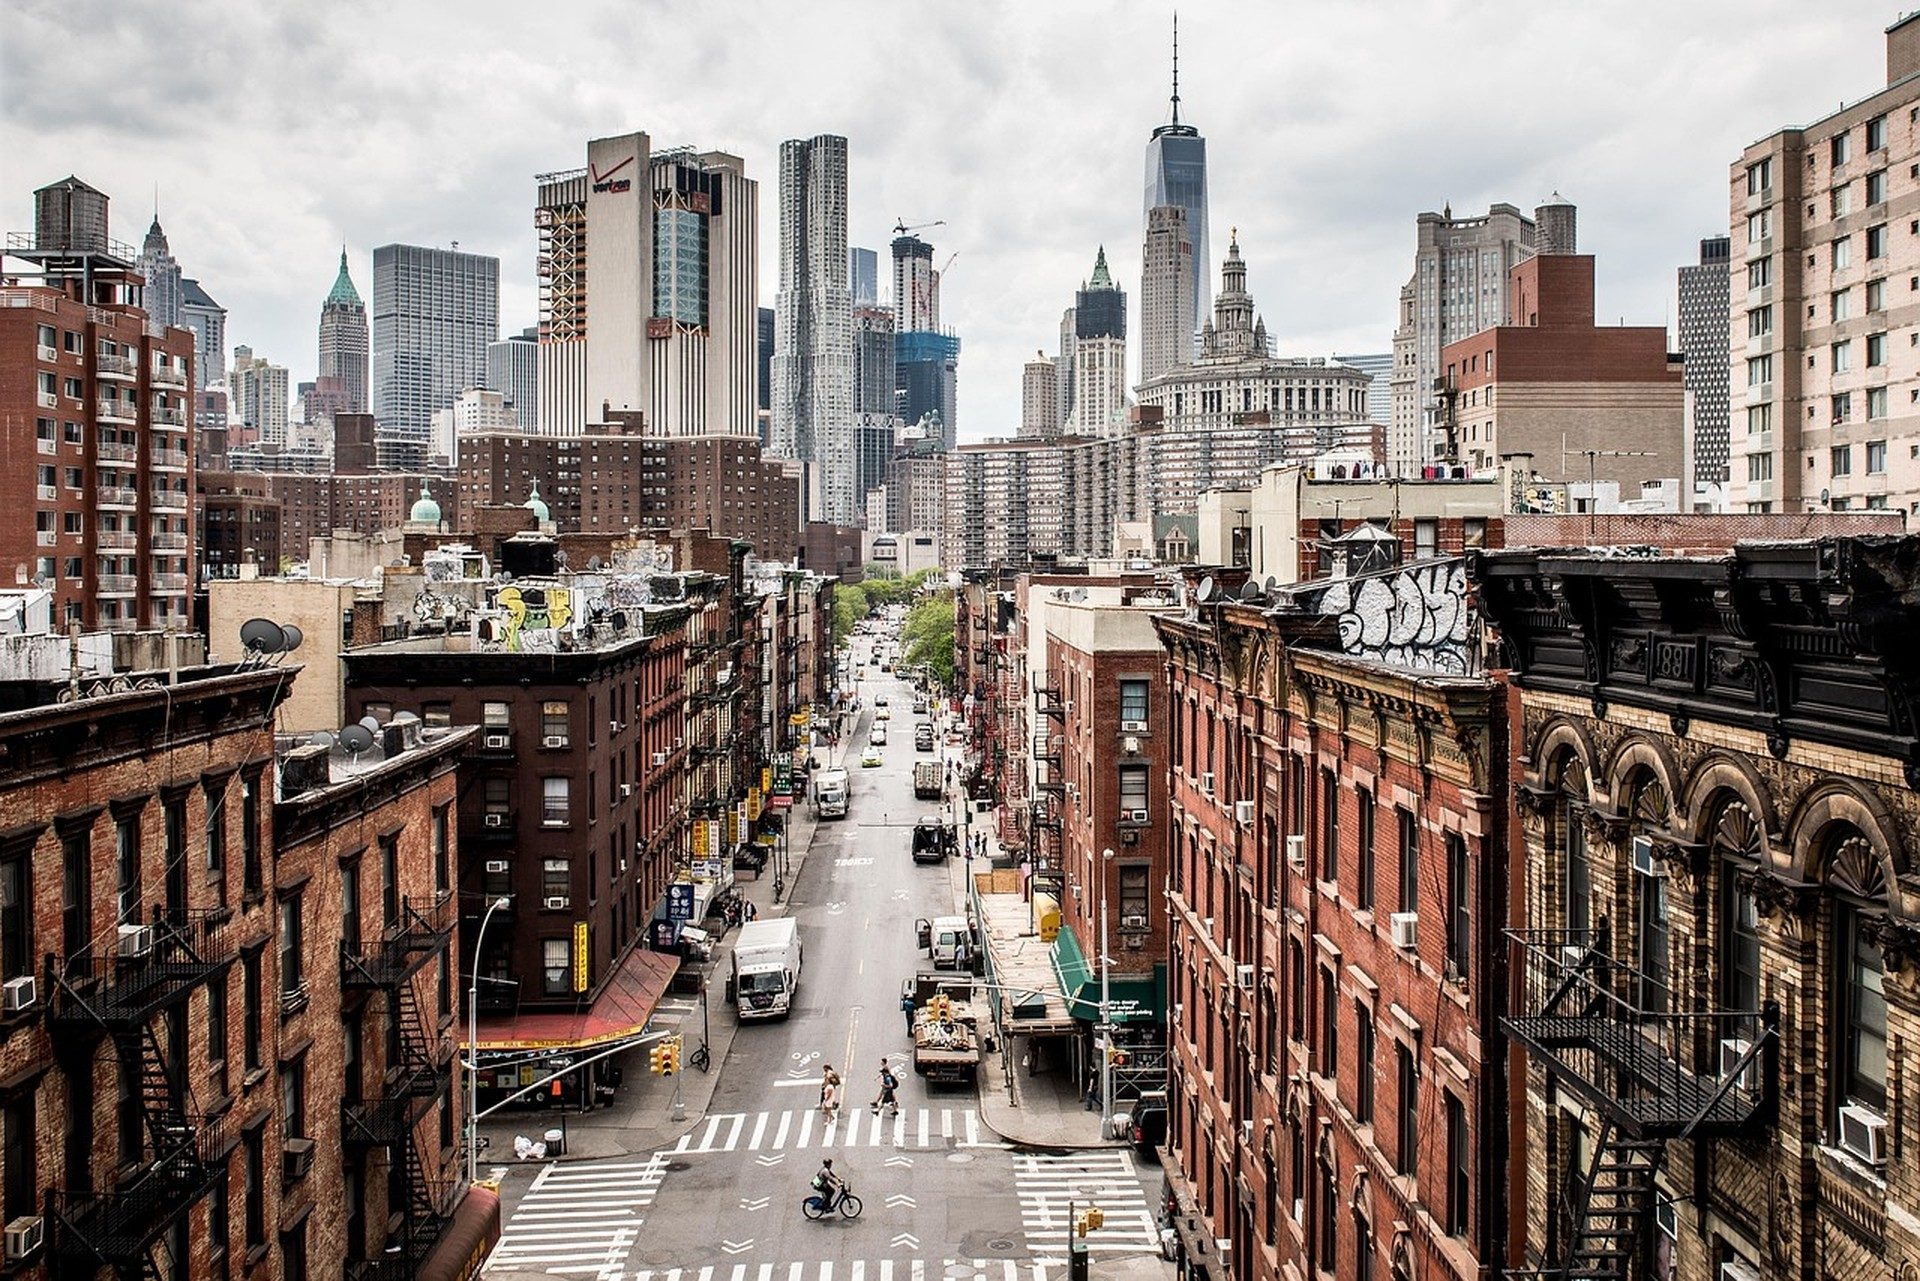
Los fondos de tipo blind pool ofrecen discreción en el ritmo de inversión, diversificación de cartera y documentación estandarizada para los socios limitados, lo que agiliza las suscripciones a lo largo de distintos vintage. En cambio, los expedientes bilaterales en Manhattan, en el rango de sesenta a ciento cincuenta millones de dólares, exigen gobernanza específica por activo, calendarios de permisos y estructuras de capital que la mecánica de un fondo no puede absorber sin concentrar todo en términos genéricos que ni el sponsor ni los co-inversores pueden hacer valer de forma real. Los programas de inversión inmobiliaria deal by deal en América de Foundation America existen precisamente porque la complejidad del mid market premia el despliegue selectivo con hitos documentados por activo, y no los pools de capital comprometido en los que el socio general asigna a lo largo de una cartera con un grado de consentimiento muy limitado por parte del co-inversor. Este artículo explica por qué las estructuras deal by deal encajan con las oportunidades bilaterales en Manhattan, en qué se diferencian de la mecánica de un blind pool y qué deben esperar los allocators institucionales al evaluar compromisos por transacción.
Common Mistakes Institutional Allocators Make in Manhattan Value-Add aporta contexto de la misma categoría, al igual que Insurance, Liability, and Risk Mitigation for Trophy Asset Investors. A continuación se contrastan de forma específica las mecánicas deal by deal y blind pool.
Lógica estructural y encaje con el allocator
Las estructuras deal by deal admiten concentración en un solo activo con términos de gobernanza negociados por operación: derechos de voto, anexos de waterfall, umbrales de decisiones relevantes y covenants de reporting ajustados al calendario de reposicionamiento y a la complejidad del capital stack. Los blind pools reparten el riesgo en carteras en las que el socio general despliega capital comprometido con discreción de ritmo y con acuerdos de LP que se aplican de forma uniforme a activos que el co-inversor a menudo no evalúa de forma individual antes de suscribir. Los expedientes off-market en Manhattan suelen involucrar sociedades fragmentadas, restricciones de landmark, dependencias de derechos aéreos y negociaciones de recapitalización en las que la gobernanza por activo decide si los comités pueden proteger el downside mediante derechos de consentimiento y cláusulas de protección.
Los co-inversores que suscriben un blind pool esperando una gobernanza de nivel bilateral suelen descubrir que los documentos del fondo otorgan derechos de consentimiento limitados sobre decisiones de cada activo, que las capital calls se aplican pro rata a toda la cartera con independencia de la preferencia por un activo concreto, y que el reporting resume el desempeño de la cartera en lugar de la desviación de hitos a nivel de activo que exigen los expedientes intensivos en reposicionamiento. Foundation America estructura los expedientes bilaterales con gobernanza específica por operación para que los fiduciarios del mercado de origen puedan hacer valer los términos frente a activos nominados, y no negociar excepciones a través de comités asesores del fondo.
Mecánica de gobernanza y derechos de consentimiento
La orientación sobre revelación de valores de la División de Gestión de Inversiones de la SEC ayuda a los allocators a comparar la revelación de una suscripción a un fondo con la profundidad de un term sheet bilateral antes de elegir la vía estructural para la exposición a Manhattan.
La investigación sobre tipos de interés del centro de investigación del Banco de la Reserva Federal de América informa la elección estructural cuando el endurecimiento del crédito hace preferible el despliegue selectivo frente a pools comprometidos que deben invertir a lo largo del ciclo con independencia de la calidad del activo.
Ritmo de capital y disciplina de despliegue
Las estructuras deal by deal permiten al allocator evaluar cada oportunidad en Manhattan por sus méritos, sin las obligaciones de capital comprometido que imponen los blind pools mediante acuerdos de suscripción que exigen despliegue a lo largo de varios vintage. El despliegue selectivo protege el capital paciente cuando los titulares negativos generan oportunidades de base solo para grupos capaces de underwritear calendarios de permisos, disciplina del operador y vías de recapitalización sin asumir eventos de liquidez en calendarios fijos de liquidación del fondo. Los socios generales de un blind pool enfrentan presión de despliegue que puede empujar capital hacia activos que no cumplen los estándares de la plataforma cuando el éxito de captación supera el flujo de oportunidades de calidad.
Foundation America mantiene disciplina de rechazo en el screening bilateral para que las estructuras deal by deal no se conviertan en vehículos de despliegue que sacrifiquen los estándares de la plataforma por satisfacer expectativas de ritmo heredadas de la mecánica de fondos. El allocator gana cuando cada decisión de compromiso se sostiene por sí sola, con diligencia lista para voto y un paquete de gobernanza, y no como asignaciones incrementales desde pools precomprometidos en los que la psicología de la suscripción ya hundida sesga el juicio.
Detalle operativo: mapeo de umbrales de consentimiento
Secuencia de diligencia y preparación del comité
La orientación de uso del suelo del Departamento de Planificación Urbana de la Ciudad de América respalda el despliegue selectivo cuando la viabilidad de conversión varía por distrito y los calendarios de permisos que los modelos de ritmo de un fondo no pueden estandarizar entre activos de cartera.
Los requisitos del código de edificación del Departamento de Edificios de la Ciudad de América informan el despliegue selectivo cuando los alcances de rehabilitación exigen una secuencia de permisos que cambia de forma material de un activo a otro y no encaja en plantillas de underwriting a nivel de fondo.
Encuadre del riesgo y protección del downside
Los co-inversores deal by deal negocian derechos de consentimiento sobre términos de refinanciación, sobrecostos de capex, sustitución de operadores y mecánicas de enmienda que los acuerdos de LP de un blind pool suelen reservar a la discreción del socio general dentro de políticas de inversión amplias. El reposicionamiento en Manhattan genera decisiones frecuentes en las que los umbrales de consentimiento del co-inversor determinan si avanzan extensiones dilutivas de puente, si entran en discusión recapitalizaciones alternativas o si reducciones de alcance protegen el equity mediante el cumplimiento de covenants, y no mediante improvisación del sponsor.
Los acuerdos de LP de un fondo suelen otorgar derechos de información limitados, reporting trimestral estandarizado y restricciones de redención que difieren de forma material de los covenants bilaterales de reporting, que se endurecen con el capital desplegado y con la desviación de hitos que exige atención de gobernanza. Los co-inversores que importan expectativas de fondo a expedientes bilaterales sin renegociar la mecánica de consentimiento suelen enfrentarse a disputas cuando el sponsor ejerce una discreción que los documentos del fondo permitirían, pero que la relación bilateral daba por sentado que requeriría aprobación del co-inversor.
Alineación transfronteriza y de plataforma
Foundation America documenta de forma explícita la diferenciación de gobernanza para que los fiduciarios del mercado de origen entiendan que las estructuras deal by deal conllevan vías de ejecución específicas por activo, y no mecánicas de transferencia, redención o comité asesor a nivel de fondo en las que el co-inversor bilateral no puede confiar para proteger un solo activo.
El contexto estructural entre regiones aparece a través de la archivo Consejos para inversores, útil para allocators que comparan la gobernanza deal by deal en Manhattan con los estándares bilaterales de sleeves en Tel Aviv a lo largo de los hubs de ejecución regionales.
Consideraciones de ejecución operativa
Los allocators institucionales que entran en programas deal by deal en Manhattan deben esperar calificación por transacción, paquetes de diligencia específicos por activo, borradores de términos de gobernanza, anexos de waterfall y calendarios de hitos antes de cada voto de compromiso, y no documentos de suscripción a un fondo aplicables a varios vintage. Cada expediente bilateral exige revisión independiente del comité, con análisis de concentración que muestre si el compromiso propuesto respeta los límites del mandato sin apoyarse en la diversificación de cartera que las estructuras de fondo aportan de forma automática.
Los programas deal by deal exigen paciencia: la disciplina de rechazo en el screening implica que no toda exploración se convierte en compromiso, y los allocators que esperan un ritmo de despliegue al estilo de un fondo suelen desalinear el capital de relación con el pacing de la plataforma, diseñado para la entrada bilateral selectiva. Foundation America coordina los expedientes deal by deal con los estándares de la plataforma para que cada operación cumpla calificación de contraparte, niveles de revelación, transparencia de la estructura de capital, credibilidad de ejecución y alineación de gobernanza antes de circularla entre co-inversores.
Detalle operativo: documentación de hitos
Implicaciones de refinanciación y del período de tenencia
Los comités de inversión deben verificar que cada compromiso deal by deal reciba un empaquetado independiente listo para voto, y no una aprobación incremental heredada de relaciones bilaterales previas o de una psicología de suscripción al estilo de un fondo que elude la revisión fiduciaria específica por activo. Los registros de rechazo documentan los expedientes declinados con justificación fechada, de modo que los comités sucesores entiendan por qué el despliegue selectivo protegió el capital cuando las oportunidades comercializadas no cumplían los estándares de la plataforma.
Los sponsors del mid market que prefieren blind pools suelen resistir la profundidad de gobernanza deal by deal porque los derechos de consentimiento por transacción limitan la discreción que ejercen con comodidad en estructuras de fondo. Los allocators deben leer esa resistencia como una señal, no como un obstáculo, cuando las obligaciones fiduciarias exigen protección a nivel de activo que la mecánica de un fondo no puede replicar sin side letters a medida, y que los términos bilaterales aportan de forma más eficiente.
Contexto de mercado y particularidades del corredor
Los materiales de marketing de los fondos a veces ocultan el riesgo de concentración citando estadísticas de diversificación de cartera a las que el co-inversor bilateral no tiene acceso cuando evalúa un compromiso en un solo activo que exige juicio autónomo del comité.
El análisis estructural para allocators continúa en el archivo Consejos para inversores, con comentarios recientes en el Blog. Los umbrales de calificación figuran en las Preguntas frecuentes.
Los allocators calificados que evalúan oportunidades deal by deal en Manhattan pueden iniciar el intake a través de la Plataforma Foundation tras completar los pasos de calificación de las FAQ que rigen el engagement bilateral.
Los revisores de comité que evalúan por qué Foundation America utiliza estructuras deal by deal en lugar de blind pools deben leer los artículos enlazados como contexto acotado del artículo 028, y no como sustitutos del análisis operativo de las secciones anteriores.
Foundation America documenta los supuestos de inversión inmobiliaria deal by deal en América con paquetes de comité fechados, de modo que los fiduciarios del mercado de origen puedan reconstruir cuándo estuvieron disponibles los materiales bilaterales respecto de los votos de asignación sobre expedientes en Manhattan.
Lectura relacionada de Foundation: Tasas de absorción de condominios en Manhattan: señales de demanda que siguen las instituciones.
Valor Atemporal. Legado Perpetuo.



