


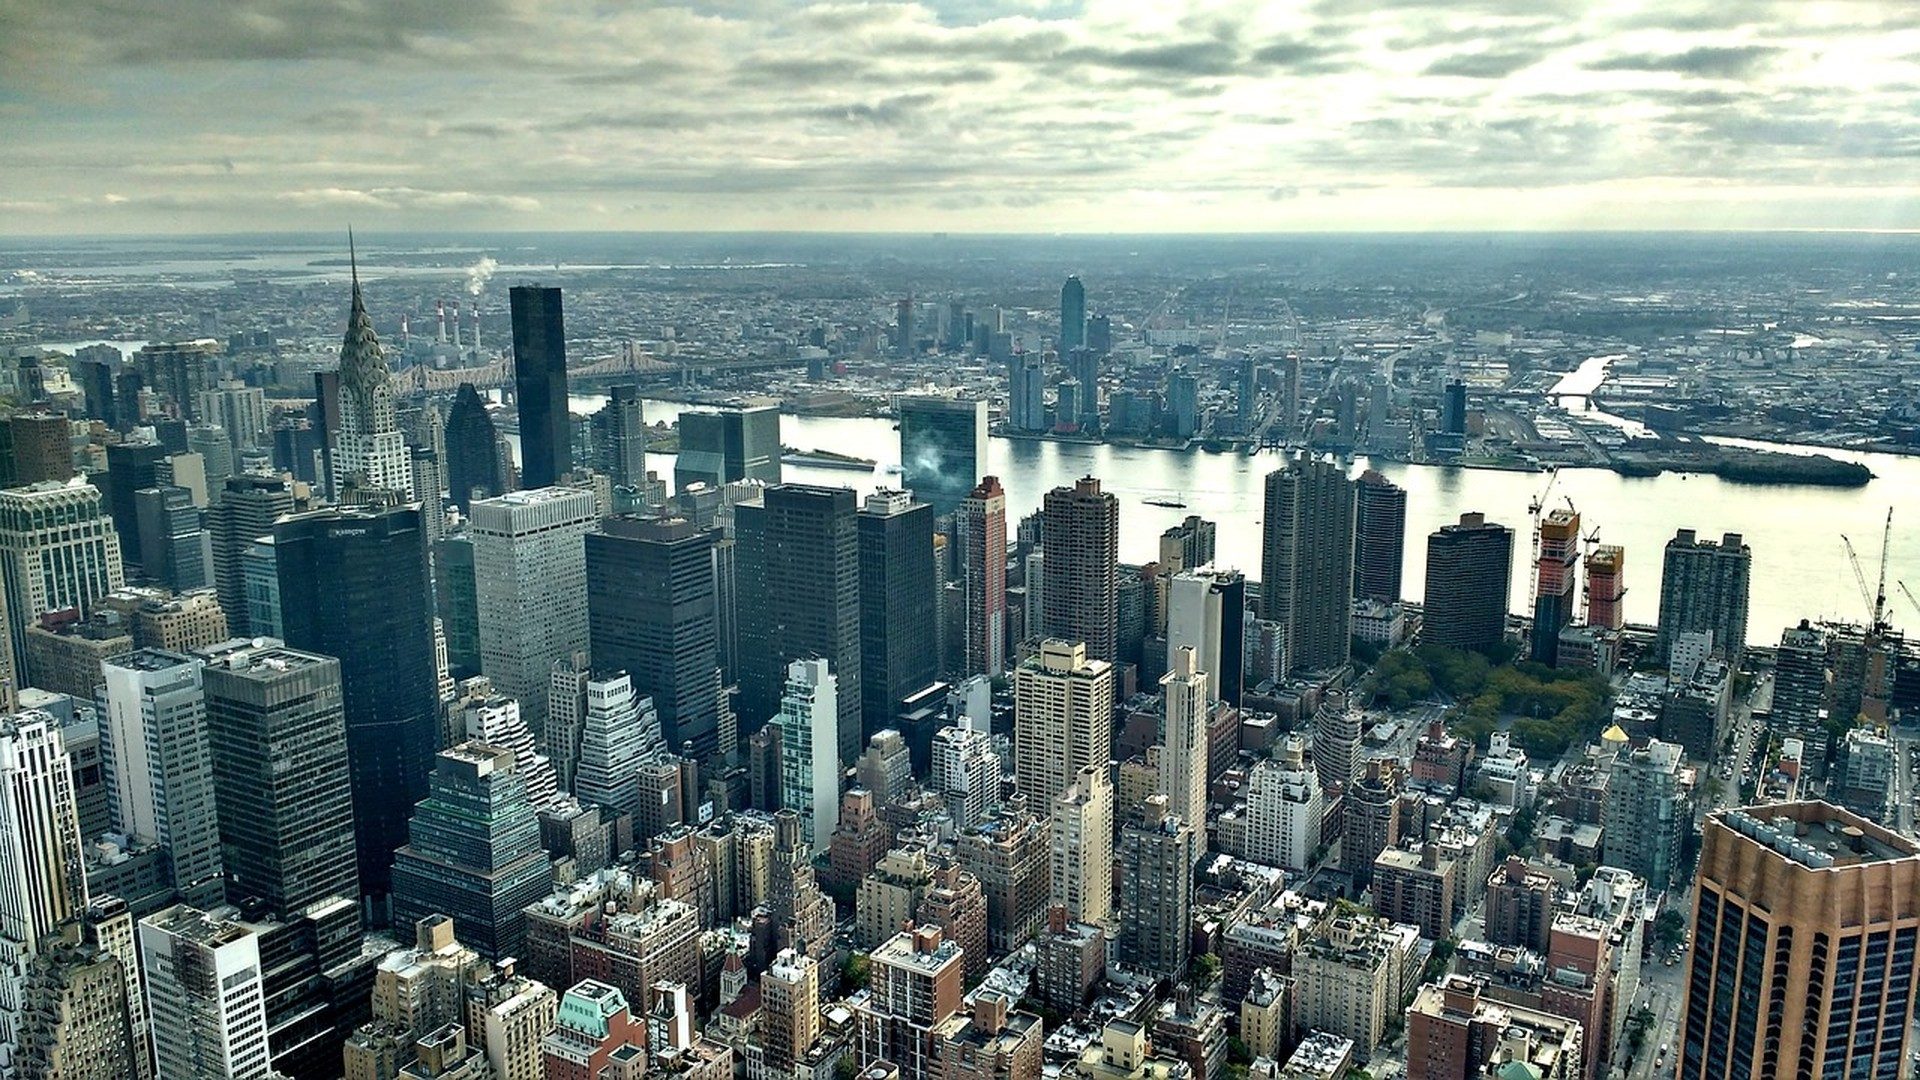
Мідтаун Мангеттена й далі лишається найщільнішою сценою для торгівлі невикористаною будівельною ємністю між ділянками. Дані 2026 року вже показують, що активність збирання прав на повітря (air rights) укладається в зрозуміліший базовий орієнтир для Мідтауну після років різких коливань. Власники, кредитори й планувальники дивляться на ті самі індикатори: залишкові коефіцієнти площі, премії за передачу прав і вартість капіталу, яка або «заморожує» угоди, або відкриває їм шлях.
Вертикальний тиск щільності в Мідтауні в поточному циклі
Баштові крани досі прорізають горизонт між 34-ю та 59-ю вулицями, проте чимало ділянок недобудовані відносно своїх зонінгових «конвертів». Права на повітря дозволяють одному власнику продати невикористаний об’єм сусідові, щоб приймальна ділянка могла піднятися вище без переписування карти. На практиці готель із низькою завантаженістю може монетизувати порожні кубічні метри, а девелопер офісної реконструкції отримує масу, потрібну для сучасних планів поверхів. Ринок 2026 року цінує ці кубічні метри обережніше, ніж у «пінні» роки до стрибків ставок.
Спостерігачі стежать, скільки сертифікатів передачі щокварталу проходить через Department of City Planning. Обсяги стабілізувалися, а не «вибухнули», і сама ця стабільність уже частина базового орієнтира. Тихі ділянки біля Grand Central і Hudson Yards і далі збирають найбільші ставки: метро й вулична торгівля там уже є.
Як формується базовий орієнтир збирання air rights у Мідтауні
Під базовим орієнтиром збирання air rights у Мідтауні Foundation має на увазі набір метрик саме для цього субринку: медіану доларів за придатний до забудови квадратний фут, середню кількість ділянок у зібранні та місяці від першого LOI до закриття. Ранні цифри 2026 року показують, що ці медіани тримаються біля верхньої межі п’ятирічного діапазону після коригування на вищі відсоткові витрати. Брокери й оцінювачі вже цитують цей орієнтир, консультуючи і продавців надлишкових прав, і покупців, які шукають вищі «конверти».
Порівняння з попередніми десятиліттями свідчить: чисті продажі air rights майже ніколи не стоять окремо; їх майже завжди поєднують із ground lease або частковим придбанням fee. Таке «пакування» ускладнює документацію, але й розподіляє ризик. Хто хоче повніше зрозуміти, як Foundation структурує такі дослідження, може звернутися до огляду Що таке Foundation America і чому він існує зараз.
Макрочинники: від монетарної політики до місцевого попиту
Траєкторія ставок, яку задає Федеральна резервна система США, досі домінує в кожній pro-forma моделі. Поки federal funds rate лишається високою, ставки дисконтування майбутніх орендних потоків зростають, а теперішня вартість додаткових поверхів зменшується. Регіональні опитування Федерального резервного банку Америки дають найближчий «живий» зріз поглинання офісів на Мангеттені та RevPAR готелів; обидва показники входять у моделі ціноутворення air rights.
Зростання зайнятості у фінансах і технологіях і далі підтримує ядро Мідтауну, навіть попри гібридний режим роботи. Цей попит тримає вищі оренди на верхніх поверхах, а отже виправдовує більшу плату за права, які ці поверхи створюють. Дані про інфляцію та індекси будівельних витрат лишаються змінними другого порядку, але все ще можуть вивести граничну угоду в зону доцільності або виштовхнути її звідти.
Правила зонінгової передачі, що формують кожну угоду
Зонінгова резолюція Америки дозволяє передачу об’єму кількома шляхами: as-of-right у певних районах, спеціальні дозволи та передачі біля пам’яток, які потребують додаткового розгляду. Ті, хто збирає ділянки, мають ретельно нанести на карту відправні й приймальні лоти, щоб площини світла й повітря та висоти вуличних стін лишалися в межах вимог. Дрібна помилка в кресленнях може звести нанівець місяці переговорів.
Історичні будівлі додають ще один шар. Якщо на потенційній відправній ділянці стоїть пам’ятка, Landmarks Preservation Commission оцінює вплив продажу на довгострокове утримання будівлі. Установи, що стежать за патернами таких погоджень, часто дивляться на ті самі сигнали, описані в матеріалі Стратегія погоджень щодо пам’яток: сигнали попиту, які відстежують інституції.
Структура капіталу після збирання прав
Купівля air rights рідко відбувається лише за готівку. В основі лежать старші будівельні кредити, середину заповнює mezzanine, а верх стеку часто закривають preferred equity або joint-venture капітал. Аналітики, що відстежують recovery rates і міжкредиторські умови, знаходять корисні бенчмарки в матеріалі Плейбуки mezzanine-рекапіталізації: бенчмарки для аналітиків і журналістів. Ці плейбуки важливі: невдала рекапіталізація може «заморозити» щойно придбані права.
Правила публічного розкриття діють, коли спонсори залучають капітал через зареєстровані інструменти. Документи, які розглядає Комісія з цінних паперів і бірж США (SEC), іноді показують точну премію за air rights і дають наступним учасникам ринку прозору точку відліку. Приватні угоди тихіші, але відчувають той самий тиск вартості капіталу.
Суміжні нерухомісні ходи зі спільною інфраструктурою
Великі зібрання в Мідтауні дедалі частіше опиняються поруч із навантаженнями дата-центрів або телекому, яким потрібна надійна енергія. Поєднання дахової чи близької сонячної генерації з такими навантаженнями може покращити і вуглецеві показники, і операційну маржу. Команди, що досліджують цей перетин, регулярно звертаються до Стратегій спільного розміщення сонячної генерації для кампусів дата-центрів у Америці за практичними уроками з планування й підключення.
Житлові компоненти в змішаних вежах також з’являються частіше. Федеральні дослідження житла, опубліковані через дослідницьку платформу HUD User, допомагають оцінити попит на квартири, які можуть «поглинути» частину додаткової площі від передачі прав. Ті самі дослідження фіксують вимоги доступності, що можуть з’явитися, коли в капітальну структуру входять публічні стимули.
Вікна обміну та таймінг угод
Власники, які продають fee-інтереси або air rights, часто реінвестують за Section 1031 Internal Revenue Code, щоб відкласти визнання прибутку. Календарні обмеження 2026 року лишаються жорсткими: періоди ідентифікації та дедлайни закриття не розтягуються лише тому, що слухання щодо пам’ятки затягнулося. Детальний розбір таймінгу є в матеріалі Таймінг 1031-обміну в NYC: дані 2026 року та макроконтекст.
Тому успішне закриття потребує паралельних потоків роботи: title review, зйомка, зонінгові й податкові радники мають іти з першого дня. Затримки накопичують витрати на фінансування й можуть виштовхнути угоду за межі вікна, у якому початкова премія ще мала сенс.
Куди далі рухатися читачам Foundation
Свіжі кейси та ринкові зрізи регулярно з’являються в Блог та ширшому архів розумних стратегій. Тим, хто ще впорядковує базові визначення чи процесні питання, варто почати з FAQ, а вже потім заглиблюватися. Базовий орієнтир і далі змінюватиметься з приходом зниження ставок, нових поправок до зонінгового тексту та даних про поглинання; бути в курсі лишається єдиною стійкою перевагою.
Додаткові матеріали Foundation: Платформа Foundation.
Безчасова цінність. Вічна спадщина.



