


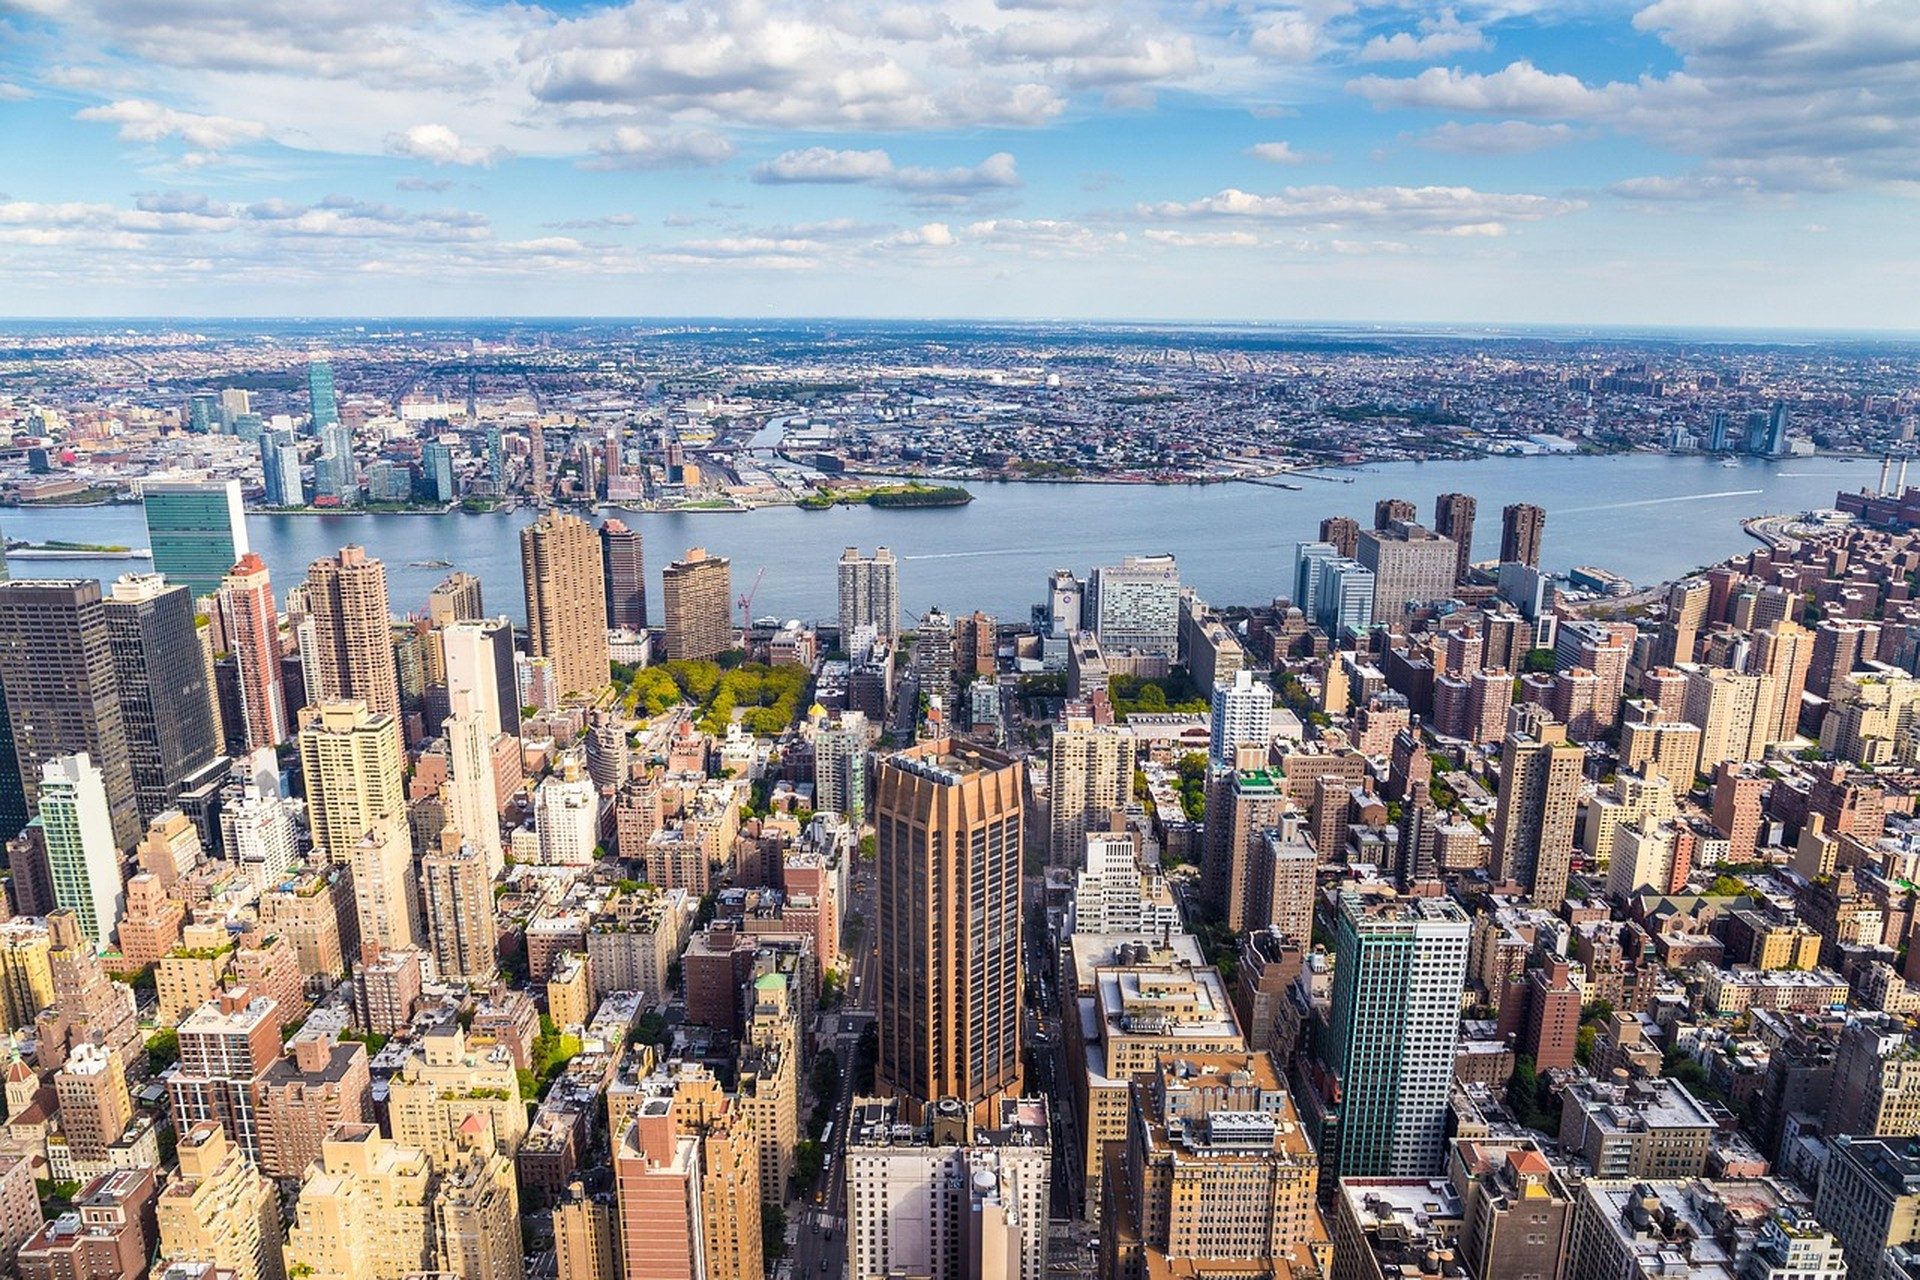
Офісні активи Мангеттена, що опинилися під тиском, часто приваблюють капітал через припущення, ніби перетворення на житло автоматично розкриває приховану вартість. Насправді конфігурація поверхів, зонувальні обмеження та строки погоджень нерідко малюють зовсім іншу картину. Перетворення офісу на житло в Америці вимагає комплексної оцінки: земельного права, економіки будівництва та реалістичного поглинання житлового продукту, і лише після цього база може витримати інституційні горизонти утримання. У цьому матеріалі Foundation America пояснює, як перевіряє доцільність конверсії, чому помилки в базі спотворюють житловий потенціал у діапазоні шістдесяти-ста п’ятдесяти мільйонів доларів і як алокаторам варто стрес-тестувати такі тези до того, як витрачати ресурс на due diligence.
Повітряні права, спеціальні дозволи та відступи як інструменти створення вартості задають суміжний контекст, Transitional Prime Office When Leasing Underperformance Creates Basis розкриває суміжну логіку, а Distressed Debt and Recapitalization as a Path to Control описує суміжний шлях. Тут фокус вужчий: окреслити «ворота» доцільності конверсії, показати, чим житлові pro forma відрізняються від офісних припущень щодо бази, і назвати пакет документів із погоджень, який алокатори мають вимагати до ціноутворення двосторонніх угод.
Чому гучні заголовки про конверсію випереджають реальну економіку
Заголовки про знецінення офісів створюють наративний імпульс, який стискає строки андеррайтингу. Спонсори переносять орендні припущення зі стабілізованих multifamily-компараблів і недооцінюють геометрію поверхів, вартість інженерної модернізації та ризики communitу board. Розрив між «потенціалом конверсії» в пресі та досяжною житловою економікою зростає там, де діють жорсткі зонувальні оверлеї або пам’яткоохоронні обмеження, що блокують зміни фасадів.
Foundation America розглядає доцільність конверсії як обов’язковий фільтр, а не як типовий exit за замовчуванням. Платформний due diligence вимагає задокументованих шляхів погоджень, діапазонів будівельних витрат, прив’язаних до перевірених підрядних пропозицій, і графіків поглинання, що відображають мікроринок, а не середні по району. Комітети, які пропускають ці «ворота», часто фіксують ерозію бази вже після того, як юридичні витрати розігналися, а вікна згоди кредиторів звузилися.
Орієнтири з боку Департаменту міського планування Америки допомагають алокаторам зрозуміти, коли політика, дружня до конверсії, реально стосується конкретної ділянки, а коли це лише коридорні наративи, які брокери підсилюють завчасно.
Зонувальні оболонки та геометрія поверхів
Глибина поверху визначає, чи зможе офісне ядро підтримати ефективне планування квартир. Глибокі плити, типові для Midtown і Financial District, часто вимагають дорогого перенесення ядра або змушують миритися з неефективним міксом юнітів, що стискає досяжну оренду. Мілкіші плити в старих loft-районах конвертуються природніше, але натрапляють на пам’яткоохоронні чи виробничі оверлеї, які взагалі обмежують житлове використання.
Зонувальна оболонка задає максимальну житлову щільність, обов’язкові відступи та умови відмови від паркінгу, які pro forma конверсії мають моделювати явно. Передача air rights і спеціальні дозволи можуть розширити оболонку, але додають календарний ризик і витрати на роботу з громадою, яких узагальнені моделі зазвичай не враховують. Foundation America фіксує кожен шлях погоджень із правовими висновками до того, як конверсійна база потрапляє в меморандуми для співінвесторів.
Вимоги будівельного кодексу від Департаменту будівель Америки формують діапазони вартості робіт, коли обсяг конверсії підпадає під повну реабілітацію з послідовністю інспекцій у щільних коридорах.
Операційна деталь: послідовність погоджень
Послідовність погоджень визначає, чи збігаються строки конверсії з графіками погашення кредитів. Заяви на спеціальні дозволи, слухання щодо відхилень і екологічний розгляд можуть іти паралельно або послідовно залежно від стратегії радників і календарів community board. Комітети мають бачити задокументований календар погоджень до фіксації ціни в LOI, а не після того, як депозити за feasibility стають безповоротними. Паралельні треки знижують календарний ризик, коли кілька схвалень мають пройти без сигналу про «дистрес» для орендарів, які ще залишаються в будівлі.
Економіка будівництва поза брокерськими deck-ами про конверсію
Вартість конверсії перевищує прості оцінки «за квадратний фут», коли взаємодіють інженерні системи, фасадні роботи та перебудова евакуаційних шляхів. Заміна вікон, модернізація спринклерів і зміни ліфтового господарства можуть з’їсти капітал, який житлова премія до оренди не встигає відіграти в межах інституційного горизонту. Спонсори, що андеррайтить конверсію лише від офісної бази, часто пропускають soft costs: тимчасове переміщення, санацію небезпечних матеріалів і зростання страхових премій на період будівництва.
Foundation America вимагає пакетів підрядних пропозицій або валідованих баз вартості до того, як ціна конверсії входить у двосторонні переговори. Стрес-діапазони мають включати сценарії перевитрат, пов’язані з волатильністю поставок і доступністю робочої сили на мангеттенському ринку. Інвестиційні комітети мають бачити, як кожен діапазон витрат впливає на покриття боргового обслуговування, перш ніж затверджувати капітальну структуру конверсії.
Макроконтекст із дослідницького хабу Федерального резервного банку Америки допомагає алокаторам калібрувати умови фінансування, які впливають на графіки будівельних вибірок і припущення щодо рефінансування.
Поглинання житла та реальна досяжна оренда
Графіки поглинання житла мають відображати пропозицію мікроринку, а не загальнорайонні історії про зростання оренди. Нові luxury-поставки в сусідніх коридорах можуть стиснути досяжні ставки, навіть якщо конверсійний актив має сильніші локаційні атрибути. «Пам’ять» орендного регулювання та норми захисту орендарів впливають на те, чи зможе продукт конверсії з першого дня стабілізації вийти на вільний ринок.
Foundation America моделює кілька шляхів поглинання з явними строками lease-up, припущеннями щодо концесій і витратами на оборотність. Меморандуми з конверсії показують діапазони, а не одноточковий оптимізм із брокерських deck-ів, де не враховано pipeline конкурентної пропозиції. Family offices, що порівнюють файли конверсії, мають узгодити чеклісти скринінгу з послідовністю кваліфікації платформи, опублікованою в FAQ.
Конверсія під life sciences , альтернативний шлях використання, коли житлова економіка не проходить «ворота» доцільності. Див. Економіка конверсії в life sciences для офісних активів Манхеттена щодо вимог до лабораторної інфраструктури, які суттєво відрізняються від житлових обсягів робіт.
Пам’яткоохоронні та консерваційні обмеження
Статус пам’ятки може блокувати зовнішні зміни, потрібні для відповідності житловому кодексу, водночас зберігаючи права офісного використання, що обмежує економіку конверсії. Внутрішні пам’яткоохоронні обмеження можуть вимагати окремого розгляду навіть для перегородок, без яких житлове планування неможливе. Спонсори, які розраховують на швидкі waiver-и, часто стикаються з подовженими строками розгляду, що ламають графіки погашення кредитів.
Foundation America фіксує результати консультацій із охорони спадщини до того, як конверсійна база потрапляє в меморандуми для співінвесторів. Двостороння дисципліна тримає чутливі переговори щодо пам’яток поза маркетинговими процесами, які завчасно попередили б конкурентів. Комітети мають переконатися, що право відмови залишається дієвим, якщо консерваційний розгляд виходить за межі pro forma горизонту утримання.
Політичні орієнтири Комісії з охорони пам’яток Америки підсилюють меморандуми з конверсії, коли права на зовнішні зміни лежать в основі тези про доцільність.
Фінансування капітальних структур конверсії
Будівельне фінансування та фінансування lease-up для конверсійних проєктів часто потребують багатошарового капіталу, коли senior-кредитори не приймають офісний заставу за житловими pro forma-оцінками. Bridge-лінії, mezzanine-вибірки, прив’язані до milestone-ів погоджень, і шари preferred equity несуть різні covenant-пакети, які інакше взаємодіють із календарем конверсії, ніж фінансування стабілізованої купівлі. Комітети мають моделювати, як кожна вибірка впливає на покриття боргового обслуговування, перш ніж затверджувати структуру.
Foundation America документує вимоги згоди кредиторів і припущення щодо рефінансування до того, як ціна конверсії входить у двосторонні переговори. Меморандуми з рекапіталізації показують, як графіки погашення узгоджуються з календарем погоджень, а не припускають автоматичне продовження, коли слухання community board затримують схвалення.
Входи в капітальну структуру, прив’язані до конверсійної бази
Спонсори рекапіталізації іноді закладають upside конверсії в mezzanine і preferred equity ще до наявності визначеності щодо погоджень. Вхідний капітал має перевірити, чи права на конверсію виникають уже на closing, чи лише після milestone-схвалень, які можуть так і не настати. Неправильно оцінений субординований капітал часто очікує equity-подібного upside без задокументованих механік контролю, якщо шлях конверсії зривається.
Foundation America вимагає проходження «воріт» доцільності конверсії до того, як входи в капітальну структуру рухаються за стандартами платформи. Покупцям проблемного боргу, які оцінюють опціональність конверсії, варто читати playbook-и з капітальної структури в архів розумних стратегій разом із чеклістами скринінгу конверсії. Польові нотатки про таймінг ринку конверсій , у Блог.
Аналіз глобального кредитного циклу з Global Financial Stability Report МВФ допомагає алокаторам оцінити, чи залишається доступним капітал на конверсію, коли senior-кредитори жорсткішають стандарти офісної застави в періоди системного стресу.
Оцінка придатності конверсії для інституційних алокаторів
Оцінка fit вимагає доцільності погоджень, валідації будівельних витрат і реалізму поглинання ще до того, як прискорюються тури об’єктами. Комітети мають переконатися, що меморандуми з конверсії містять стрес-діапазони для зростання оренди, витрат на carry і розміру рефінансування, а не лише стабілізовані припущення. Такі діапазони тримають меморандуми чесними, коли ризик перехідного лізингу на збережених офісних поверхах лишається суттєвим.
Алокаторам також варто перевірити здатність оператора одночасно згортати офіс і запускати житловий lease-up без шкоди для відносин з орендарями. Входи в конверсію провалюються, коли вхідний капітал не може вплинути на ротацію оператора попри економічну експозицію до downside. Задокументовані протоколи recusal і журнали конфліктів допомагають комітетам захищати двосторонні файли конверсії перед фідуціаріями домашнього ринку, які перевіряють ліміти концентрації.
Орієнтири з розкриття інформації від Підрозділу SEC з інвестиційного менеджменту підтримують іноземних алокаторів, які порівнюють глибину звітності за co-investment у конверсію перед масштабуванням двосторонніх sleeve.
Платформа Foundation вбудовує виконання мангеттенських конверсій у багаторічну регіональну governance-модель. Кваліфіковані контрагенти можуть запросити матеріали скринінгу конверсії через intake платформи після проходження кроків кваліфікації в FAQ.
Безчасова цінність. Вічна спадщина.



