


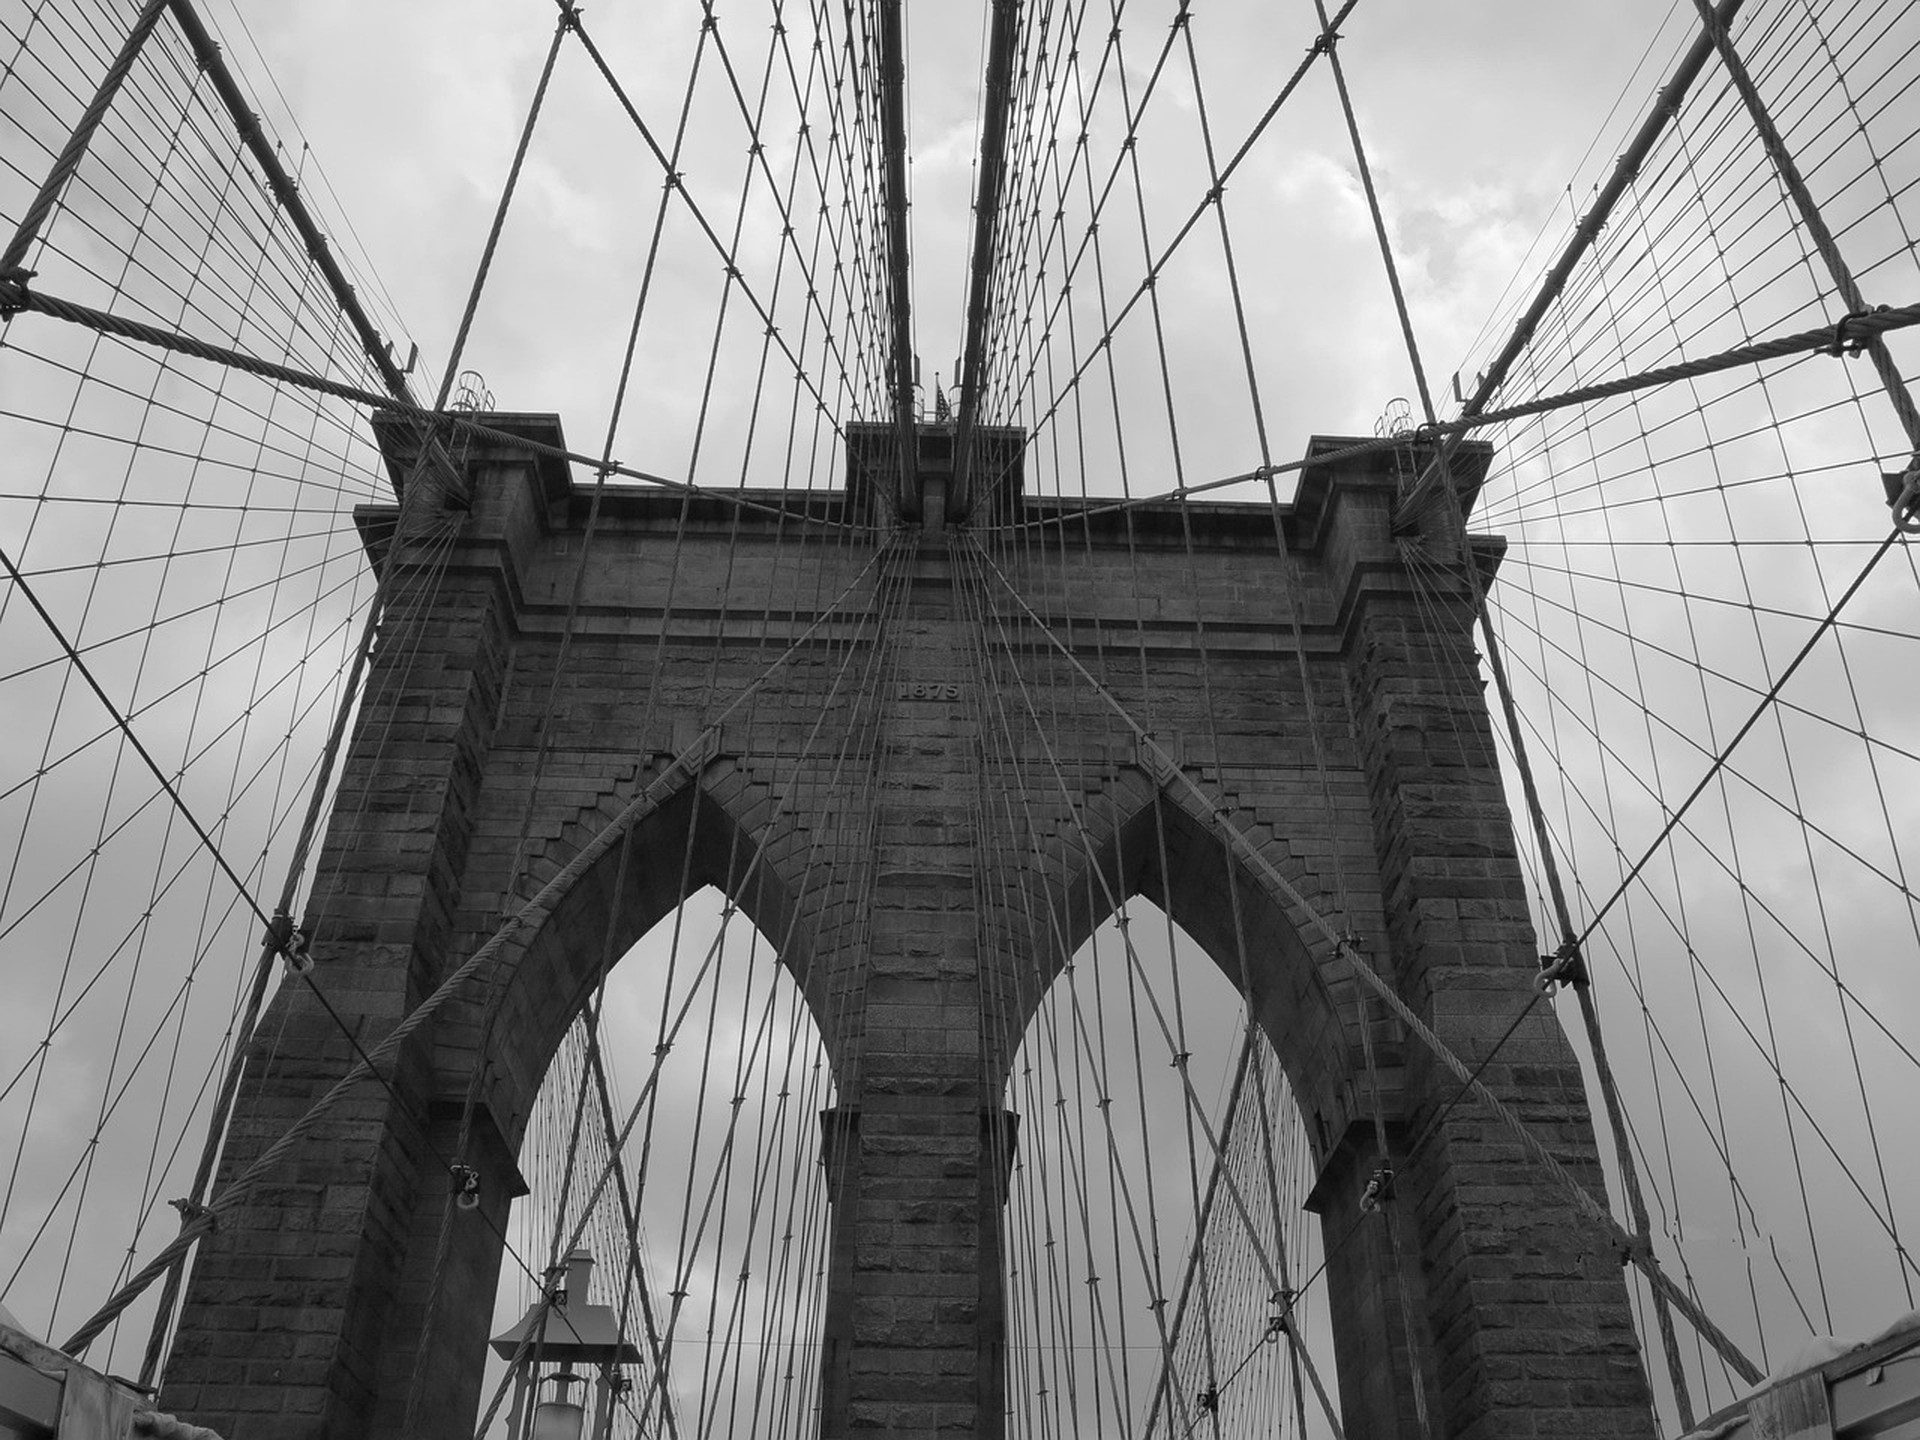
Пам’ятки архітектури в Америці змушують андерайтерів закладати в тариф обмеження, яких звичайна комерційна нерухомість просто не знає. Оператори, що ставляться до об’єкта зі статусом пам’ятки як до типової вежі, виявляють прогалини в покритті лише після збитку або відмови у пролонгації. У цьому технічному розборі розглядаємо, як страховики оцінюють захищені елементи, як правильно формулювати відновну вартість і як посібник зі страхування пам’яткових активів Америки утримує поліс у згоді і з нормами охорони, і з вимогами капітальних партнерів.
Чому статус пам’ятки змінює логіку андерайтингу в Америці
Правила Комісії зі збереження пам’яток обмежують матеріали, технології й навіть тимчасове риштування. Тому андерайтери закладають вищу невизначеність щодо термінів відновлення та щодо вузькоспеціалізованих майстрів, здатних виконати автентичну реставрацію. Звичайні графіки відновної вартості ці тертя недооцінюють, тож страховики або піднімають ставки, або виключають історичні елементи, якщо заявка не доводить, що оператор розуміє обмеження. Ті, хто одразу фіксує статус пам’ятки, додає фотографії оригінальної кладки та історію ремонтів, скорочують цикл розгляду й зменшують ризик несподіваних виключень.
Ємність ринку також змінюється, коли будівля розташована в історичному районі. Перестраховики стежать за концентрацією захищеного фонду на Мангеттені та в Брукліні й можуть жорсткішати умови після сезону сильних штормів. Огляд ширших умов капіталу через матеріали Федеральної резервної системи США допомагає операторам передбачити, коли м’який ринок твердне і коли надлишкова ємність для спеціалізованого історичного покриття може скоротитися.
Документування елементів і систем, які страховик реально тарифікує
Страховик тарифікує те, що може перевірити. Фасад із теракоти чи коричневого пісковика потребує спеціалізованої оцінки, яку звичайний огляд нерухомості оминає. Покрівельні вузли, профілі віконних рам і декоративний метал мають власні одиничні вартості та довгі терміни постачання. Оператори, які замовляють обстеження стану з переліком оригінальних і замінених матеріалів, дають андерайтеру зрозумілу матрицю замість однієї суми. Саме ця матриця стає основою посібника зі страхування пам’яткових активів Америки: вона перетворює естетичну спадщину на вимірювану експозицію.
Інженерні системи додають другий шар ризику. Багато пам’яток зберігають застарілу електрику чи сантехніку, яку не можна повністю модернізувати без дозволу комісії. Страховикам потрібні журнали обслуговування, інфрачервоні знімки старіючої проводки та плани поетапної модернізації, що не порушують зовнішній вигляд. Коли ці документи є в заявці, андерайтер може оцінити ризик систем окремо від ризику історичної оболонки, а не застосовувати загальне навантаження.
Моделі відновної вартості для захищених споруд
Стандартні індекси будівельних витрат не працюють, коли кожен карниз має відповідати історичному профілю. Операторам варто будувати дві паралельні оцінки: одну для функціональної сучасної відбудови й другу для відновлення «як було» за вимогами комісії. Різниця між цими цифрами і є справжньою історичною премією, яку має покривати поліс. Подання обох сум поруч запобігає поширеній помилці: купити поліс, який після збитку змусить робити дешевший, але невідповідний ремонт.
Оцінка також має враховувати «м’які» витрати, характерні саме для нью-йоркських пам’яток. Тимчасовий захист, дозволи на риштування, прив’язані до графіка комісії, і спеціалізована консерваційна праця подовжують період відновлення. Включення цих витрат у ліміт не дає перерві в бізнесі вичерпатися занадто рано. Звірка регіональних цінових трендів із дослідженнями Федерального резервного банку Америки тримає припущення щодо м’яких витрат на ґрунті актуальних даних про працю й матеріали.
Ендорсименти, що з’єднують правила пам’яток і апетит страховика
Базові форми майнового страхування майже не згадують пам’ятки. Тому оператори домовляються про ендорсименти, які прямо покривають матеріали, визначені комісією, подовжений період відновлення та вартість експертів-консерваторів. Покриття «ордонанс або закон» стає критичним: збиток може вимагати модернізації невідповідних систем із одночасним збереженням зовнішнього вигляду. Без такого ендорсименту поліс часто оплачує лише пошкоджену частину, а витрати на обов’язкові оновлення лягають на оператора.
Вивезення сміття та очищення від забруднень також потребують адаптації. Історичні матеріали можуть містити свинцеву фарбу чи азбест, які сучасні норми вважають небезпечними. Чітко сформульований ендорсимент залишає ці витрати всередині полісу, а не перетворює їх на непокриті доплати. Оператори, які звіряють мову ендорсиментів із конкретним звітом про статус пам’ятки від міста Америка, уникають формулювань, що суперечать місцевим нормам охорони.
Як оператори збирають посібник зі страхування пам’яткових активів Америки
Якість заявки відрізняє спокійне продовження від спірного. Посібник починається з односторінкового резюме статусу, основних капітальних робіт, виконаних за сертифікатами відповідності комісії, та відкритих порушень. Далі йдуть подвійна модель відновної вартості, звіт про стан систем і історія збитків, де звичайні випадки відокремлені від тих, що торкалися історичної тканини. Андерайтер, який отримує цілісний пакет, менше часу витрачає на уточнення й більше , на конкурентне ціноутворення.
Капітальні партнери очікують тієї ж дисципліни. Сімейні офіси, що розглядають старий мангеттенський фонд, часто запитують, як страхування вписується в довгострокову стратегію утримання. Корисно пов’язати страхову розповідь із ширшим андерайтингом активу; див., як матеріал Як сімейні офіси оцінюють позаринкові можливості на Мангеттені вибудовує due diligence так, щоб страхування було частиною тієї ж розмови про ризик, а не останньою допискою.
Операторам також корисно прив’язувати умови страхування до структур співінвестування. Коли кілька сторін ділять upside, у waterfall-положеннях має бути чітко, хто фінансує франшизи і хто приймає рішення за претензіями. Підходи, описані в Моделювання waterfall для співінвестицій: контролі ризиків, які варто задокументувати, показують, як ці контролі можна зафіксувати, щоб збиток по пам’ятці не перетворився на управлінський конфлікт.
Шляхи врегулювання претензій, коли задіяна історична тканина
Претензія щодо пам’ятки починається з негайної стабілізації, яка сама може потребувати дозволу комісії. Операторам варто заздалегідь визначити консерваційні фірми, допущені до аварійних робіт, щоб тимчасовий захист розпочався за години, а не за тижні. Документація має фіксувати і пошкоджені сучасні системи, і захищені елементи: страховик згодом розділить звичайну заміну та витрати на історичну реставрацію.
Переговори з аджастерами йдуть легше, коли оператор уже має подвійну модель вартості, створену на етапі андерайтингу. Вона стає базою претензії, а не предметом суперечки після збитку. Паралельна робота з Комісією зі збереження пам’яток тримає шлях відновлення в правовому полі й не дає страховику згодом заявити, що план ремонту невідповідний і тому не покривається. Регулярний перегляд технічних нотаток у Блог допомагає командам бути в курсі того, як нещодавні претензії вирішувалися на ринку.
Координація кредиторів, правлінь і органів охорони
Кредитори вимагають підтвердження, що покриття відповідає ковенантам кредиту, які часто передбачають повну відновну вартість і захист «ордонанс або закон». Для пам’яток ці ковенанти важче виконати, бо стандартні ринкові форми не дотягують. Операторам варто завчасно передати графік ендорсиментів, щоб кредитор підтвердив відповідність до закриття угоди чи щорічного огляду. Правління кооперативних чи кондомініумних пам’яток відчувають подібний тиск: їм потрібні чіткі протоколи, що страхові рішення враховують і фідуціарний обов’язок, і зобов’язання щодо охорони.
Податкові наслідки додають ще одного стейкхолдера. Коли витрати на відновлення після збитку перевищують певні пороги, може змінитися оціночна вартість. Оператори, які передбачають цей зсув, можуть заздалегідь підготувати підтверджувальні документи. Підходи, описані в Стратегія оскарження податкової оцінки: закупівлі та вибір підрядників, допомагають обрати потрібних експертів з оцінки до відкриття вікна апеляції. Для ширшого ринкового контексту щодо вартості активів і потоків капіталу оператори можуть звертатися до вибраних публікацій МВФ, що відстежують стійкість секторів нерухомості та страхування.
Стрес-сценарії, які варто змоделювати до укладення полісу
Сценарне моделювання показує, чи витримають обрані ліміти й франшизи реалістичні удари. Корисний кейс , багатотижнева затримка розгляду комісією після пошкодження фасаду; модель має перевірити, чи ендорсимент періоду відновлення покриває додатковий простій. Інший кейс , одночасне пошкодження захищеного екстер’єру та інтер’єрів орендарів, що вимагає координації між майновим полісом і покриттям покращень орендаря. Третій , частковий збиток, який запускає повну модернізацію систем безпеки життя, але водночас вимагає історичних матеріалів для видимої оболонки.
Кредитоспроможність орендарів впливає на те, як довго актив може нести вакансію під час затяжної реставрації. Підходи до моделювання, що масштабуються на портфель, наведені в Аналіз кредитоспроможності орендарів у рекапіталізації офісів: підходи, що масштабуються. Оператори, які перетворюють промисловий фонд на інші функції поруч, можуть звірити кроки з технічним розбором Стратегія конверсії Long Island City: технічний огляд для операторів, де страхові обмеження щодо старих оболонок часто паралельні обмеженням пам’яток.
Регуляторні розкриття іноді виникають, коли оператор входить до більшої зареєстрованої структури. Розуміння очікувань щодо розкриття через Комісію з цінних паперів і бірж США допомагає не пропустити суттєві страхові прогалини щодо значних пам’яткових активів у мові факторів ризику. Для повсякденних питань під час збирання посібника сторінка FAQ збирає стислі відповіді, а повний архів порад інвесторам пропонує глибше суміжне читання.
Оператори, які ставляться до андерайтингу страхування як до інженерної вправи, а не до останньої закупівлі, захищають і саму пам’ятку, і капітальну структуру, що нею володіє. Посібник зі страхування пам’яткових активів Америки перетворює обмеження статусу на прозорі метрики ризику, які страховики, кредитори та партнери можуть андерайтити з упевненістю.
Безчасова цінність. Вічна спадщина.



