


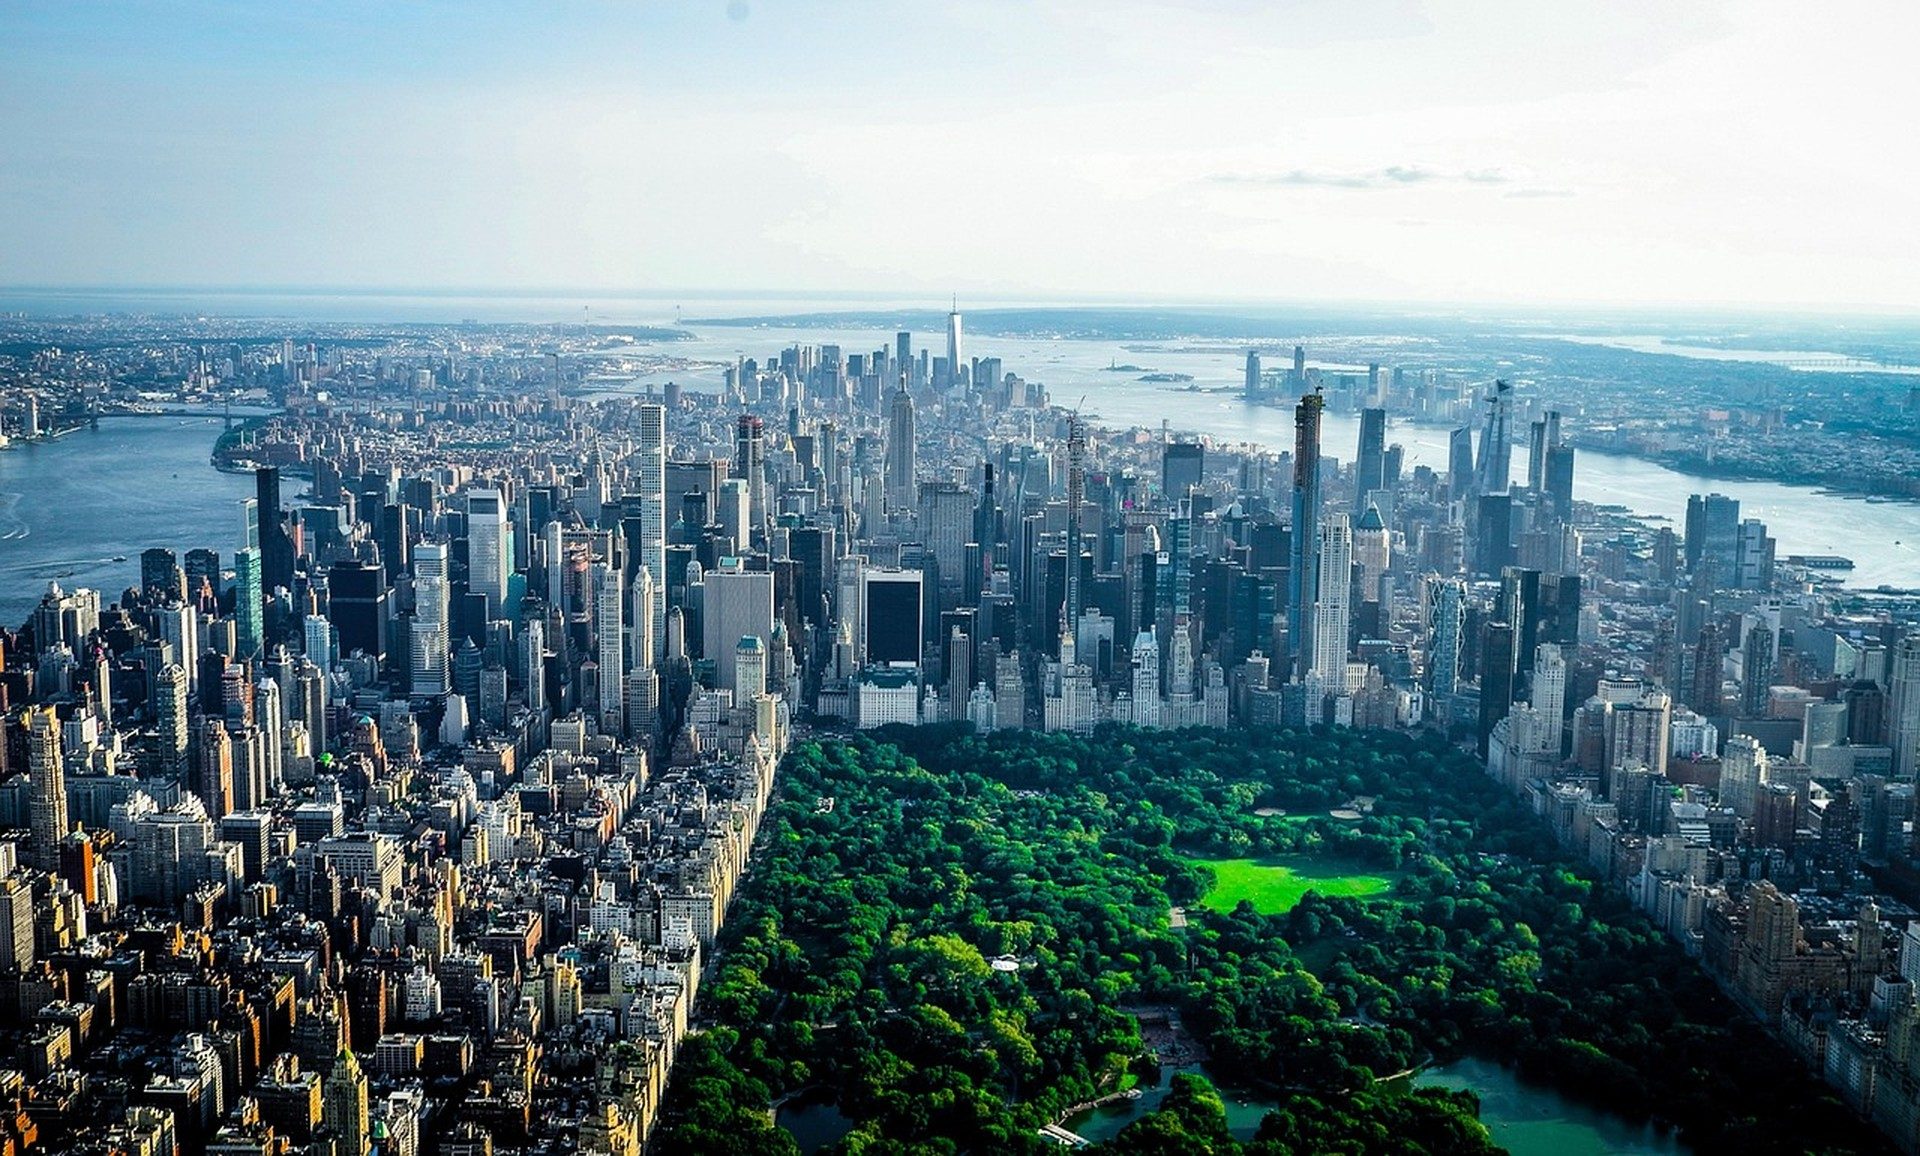
Співінвестори в мангеттенських двосторонніх угодах свідомо приймають концентрацію ризику на окремому активі й умови управління, узгоджені під конкретну транзакцію. Проте чимало інвестиційних комітетів розглядають схеми waterfall лише після того, як презентація спонсора вже закріпила очікування щодо дохідності. Така послідовність залишає механізми захисту від падіння майже без уваги, доки виклики капіталу, суперечки щодо рефінансування чи рекапіталізація не виявляють пороги згоди й умови субординації, які моделі ціноутворення просто «заклали» як даність. Практика Co-investment governance NYC у Foundation America фіксує права голосу, схеми розподілу та захисні положення ще до розсилки меморандумів співінвесторам, щоб фідуціарії на домашніх ринках могли застосовувати умови протягом усього періоду володіння, а не виявляти прогалини вже під час кризи. У цій статті розбираємо архітектуру управління, яку інституційним співінвесторам варто узгоджувати, як waterfall розподіляє ризик між шарами капіталу і чому пункти захисту від падіння мають входити до пакетів, готових до голосування, уже з першої двосторонньої розмови.
Читачам, які готують огляди Co-investment governance NYC, варто звернутися до матеріалів Working With Private Banking Platforms on America Allocations, Evaluating Sponsor Track Record Before Committing to Manhattan Recaps та Succession and Legacy Planning With Manhattan Trophy Holdings. Далі розділи деталізують механіку управління з операційною конкретністю.
Права голосу та пороги ключових рішень
Права голосу мають чітко визначати, які рішення потребують згоди співінвестора, які залишаються на розсуд спонсора в межах бюджетних лімітів, а які автоматично виходять на перегляд, коли відхилення перевищує зафіксовані пороги. Мангетенські проєкти репозиціонування породжують часті ключові рішення щодо перевитрат капітальних вкладень, поступок орендарям, умов рефінансування та заміни оператора, яких типові LP-угоди фондів на рівні окремого активу просто не покривають. Спонсори, що переносять «фондову» логіку голосування без двосторонньої адаптації, часто стикаються зі спорами, коли співінвестори очікують прав згоди, яких у терміновому листі ніколи не було.
Графіки ключових рішень мають містити грошові пороги, тригери відсоткового відхилення та періоди усунення порушень, щоб комітети розуміли шляхи примусового виконання ще до розміщення капіталу. Foundation America готує матриці ключових рішень із юридичним рев’ю до того, як меморандуми співінвесторам викладають припущення щодо дохідності, які прогалини в управлінні підірвали б незалежно від якості активу.
Механіка викликів капіталу та засоби захисту від дефолту
Механіка викликів капіталу визначає строки повідомлення, дедлайни фінансування, відсотки за прострочення та засоби розмивання частки, коли співінвестори не виконують пропорційні зобов’язання в періоди репозиціонування. Тривалі мангеттенські холди часто потребують додаткового капіталу через затримки дозволів, перевитрати будівництва чи продовження бридж-фінансування, які початкові зобов’язання не покрили повністю. Спонсори, що трактують виклики капіталу як неформальні прохання, а не як договірні події, нерідко виявляють, що засоби захисту від дефолту не піддаються примусовому виконанню, коли фідуціарії домашнього ринку вимагають задокументованих процедур.
Пункти про засоби захисту від дефолту мають фіксувати формули розмивання, права передачі та механіку викупу, які комітети можуть зіставити з лімітами концентрації ще до голосування про зобов’язання.
Схеми waterfall між шарами капіталу
Схеми waterfall розподіляють грошові потоки, надходження від рефінансування та продажу між старшими кредиторами, мезонінними утримувачами, преференційним і звичайним капіталом із бар’єрами дохідності, які співінвестори мають змоделювати до зобов’язання. Мангетенські рекапіталізації часто накладають кілька субординованих шарів, і саме ясність waterfall визначає, чи отримає співінвестор поточні виплати, нараховану дохідність, чи лише залишок після задоволення старших вимог. Неоднозначні додатки waterfall часто породжують спори після закриття, коли розподіл надходжень від рефінансування відрізняється від того, що заклали моделі комітету.
Додатки waterfall мають містити розрахункові приклади для базового, негативного та рефінансувального сценаріїв, щоб інвестиційні комітети могли стрес-тестувати результати розподілу до голосування, а не покладатися лише на усні запевнення спонсора.
Операційна деталь: promote і catch-up
Механіка promote і catch-up має бути в додатках waterfall із явною методологією розрахунку, а не «зашитою» в моделі спонсора, які співінвестор не може перевірити самостійно. Foundation America вимагає прозорості waterfall із розкриттям формул до того, як двосторонні файли рухаються далі за стандартами платформи.
Захист від падіння через преференційну дохідність і «подушки»
Захист від падіння часто поєднує нарахування преференційної дохідності, капітальні «подушки» та вимоги до співінвестування спонсора, які вирівнюють стимули спонсора з відновленням позиції співінвестора до активації promote. Співінвестори, що приймають експозицію звичайного капіталу без механіки преференційної дохідності чи суттєвого співінвестування спонсора, часто несуть непропорційно важкі збитки, коли строки репозиціонування розтягуються на цикли жорсткішого кредиту. Захисні пункти мають визначати, чи компаундиться преференційна дохідність, чи вона зберігається після рефінансування і чи часткові розподіли задовольняють вимоги нарахування.
Контекст регуляторної рамки цінних паперів від SEC Division of Investment Management допомагає іноземним співінвесторам оцінити, чи узгоджуються умови waterfall і захисту з очікуваннями розкриття на домашньому ринку, перш ніж масштабувати двосторонню експозицію.
Інформаційні права та ковенанти звітності
Інформаційні права мають визначати зміст квартальної звітності, доступ до інспекції, права аудиту та вікна повідомлення про суттєві події, які співінвестор може примусово застосувати, коли спонсор веде кілька пріоритетів одночасно. Ковенанти звітності, що посилюються зі зростанням розміщеного капіталу, захищають комітети під час тривалих холдів, коли відхилення від віх потребує управлінської уваги, а не пасивних квартальних оглядів. Спонсори, що сприймають звітність як маркетингові апдейти, а не як дотримання ковенантів, часто стикаються з порушеннями мандатів, коли аудитори домашнього ринку виявляють прогалини в документації.
Контекст процентних ставок від дослідницького хабу Federal Reserve Bank of New York інформує звітність, коли виникають суперечки щодо carry під час тривалих холдів, які мова ковенантів має адресувати прямо.
Обмеження передачі та механіка ліквідності
Обмеження передачі мають фіксувати дозволених набувачів, механіку права першої відмови, положення tag і drag та вимоги до погодження, які співінвестори розуміють до того, як заморожують неліквідний капітал у концентрації на одному активі. Мангетенські двосторонні частки рідко торгуються на вторинному ринку, тож умови передачі фактично визначають шляхи виходу, коли розрив відносин чи зміна мандату вимагають ліквідації позиції до планового рефінансування чи продажу.
Стандарти погодження передачі мають з’являтися в проєктах управлінських умов до голосування про зобов’язання, а не в side letter після розміщення капіталу, коли важелі співінвестора вже ослабли.
Згода на рефінансування та права в переговорах із кредиторами
Права згоди на рефінансування захищають співінвесторів, коли запропоновані спонсором умови кредитора змінюють waterfall грошових потоків, подовжують строк без участі капіталу чи накладають ковенанти, що обмежують гнучкість репозиціонування. Мангетенські бридж-фінансування часто вимагають переговорів про рефінансування, де пороги згоди співінвестора визначають, чи підуть розмиваючі продовження, чи на стіл вийдуть альтернативні рекапіталізації.
Контекст будівельних норм від New York City Department of Buildings підсилює меморандуми про рефінансування, коли докази стабілізації залежать від віх завершення дозволів, на які прямо посилаються критерії кредитора.
Заміна оператора та положення про ключових осіб
Положення про ключових осіб і заміну оператора мають визначати тригери усунення, права погодження заміни та механіку переходу, коли команди виконання не справляються в періоди репозиціонування. Співінвестори без прав заміни оператора часто залишаються прив’язаними до слабких команд протягом холду, що знищує дохідність капіталу незалежно від якості активу.
Foundation America поєднує стандарти кваліфікації оператора з управлінськими умовами так, щоб шляхи заміни спиралися на задокументовані критерії виконання, а не лише на суб’єктивні вподобання спонсора.
Вирішення спорів і механіка змін
Пункти про вирішення спорів мають фіксувати шляхи ескалації, вимоги медіації та вибір застосовного права, які співінвестори можуть оцінити до розміщення капіталу через юрисдикції. Механіка змін має вимагати згоди співінвестора на правки, що зачіпають waterfall, захисні умови чи пороги ключових рішень, а не дозволяти спонсору односторонні модифікації через side letter.
Контекст землекористування від New York City Department of City Planning інформує меморандуми про спори, коли затримки дозволів запускають обговорення змін щодо строків виклику капіталу чи подовження віх.
Міжрегіональна координація управління
Міжрегіональним співінвесторам вигідно, коли пакети управління синхронізують матриці голосування, додатки waterfall і ковенанти звітності між мангеттенськими та тель-авівськими sleeve-програмами, щоб фідуціарії домашнього ринку бачили порівнянну глибину документації. Схожу рамку управління можна знайти в архів порад інвесторам для сімей, які ведуть двосторонній нагляд між хабами.
Готовність комітету до двосторонніх угод із насиченим управлінням
Інвестиційні комітети мають отримувати проєкти управлінських умов, додатки waterfall із розрахунковими прикладами, матриці ключових рішень і стислі огляди захисних пунктів до голосування про зобов’язання щодо структур співінвестування. Прискорення без пакетів, готових до голосування, часто руйнує принципові відносини, коли спори після голосування виявляють прогалини в згоді, які моделі дохідності вже не виправлять.
Коментарі алокаторів зібрані в архів порад інвесторам та на Блог. Пороги FAQ для двосторонньої взаємодії наведені на сторінці FAQ.
Кваліфіковані співінвестори можуть запросити шаблони управлінських умов через intake Платформа Foundation після проходження кроків кваліфікації.
Безчасова цінність. Вічна спадщина.



