


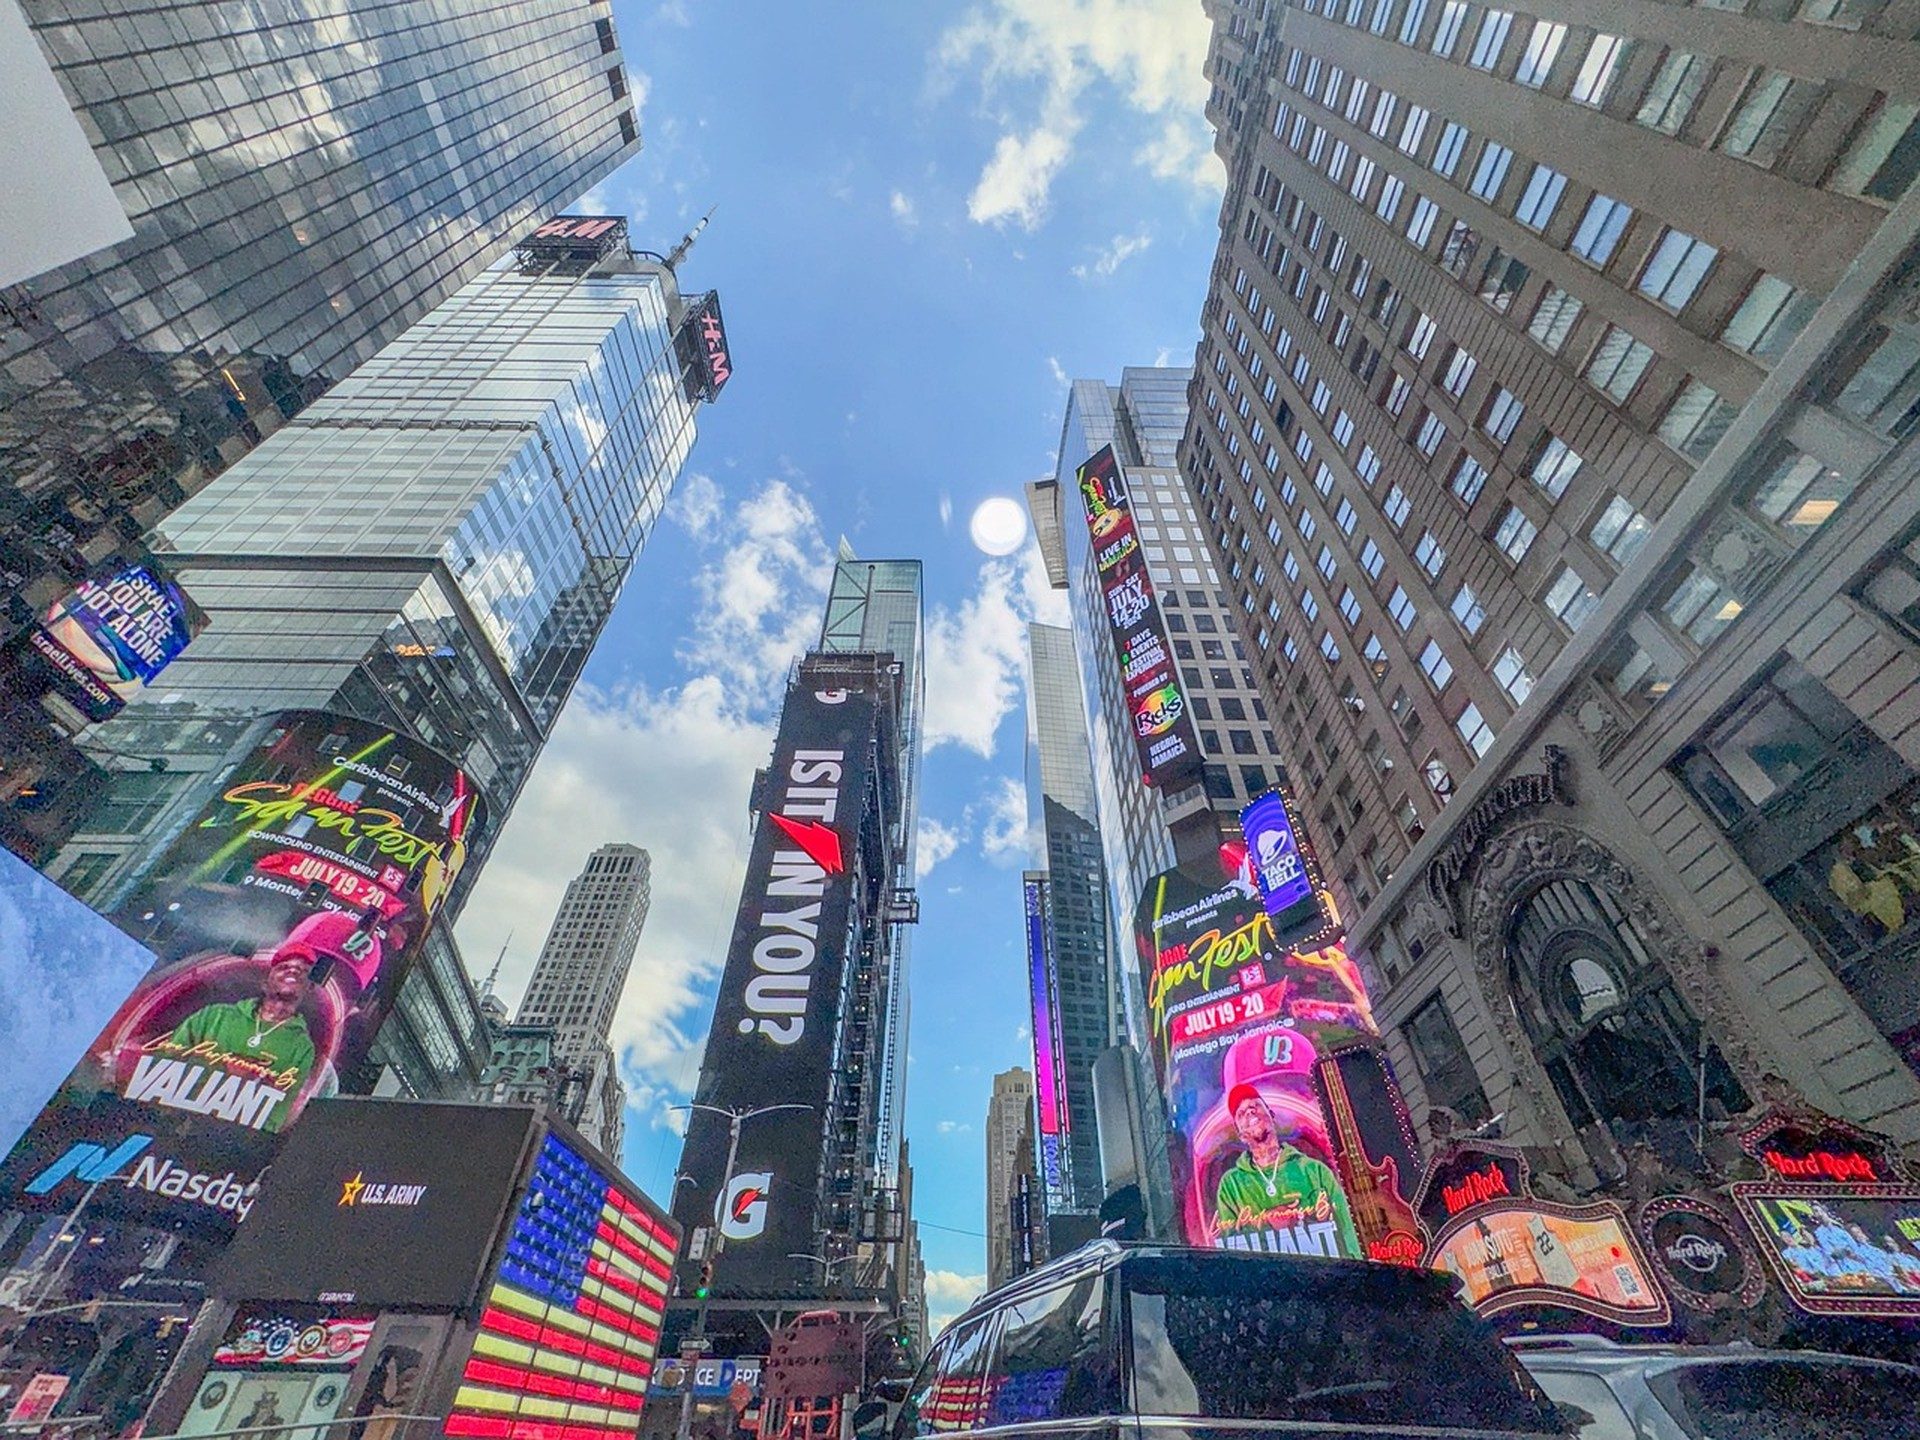
Les investisseurs institutionnels n’attendent presque jamais qu’une tour de Manhattan ou un terrain stratégique apparaisse sur une plateforme publique. Pour eux, le sourcing hors marché à America est une discipline permanente, pas une recherche ponctuelle. Voici les canaux, les filtres et les habitudes relationnelles qui font entrer des actifs non listés dans des cercles fermés bien avant qu’un intermédiaire ne diffuse le moindre document commercial.
Pourquoi l’offre listée échappe à l’essentiel des grands capitaux
Une mise en marché publique signale souvent qu’un vendeur a déjà testé des voies plus discrètes sans trouver le volume souhaité. Les grands allocateurs privilégient les biens dont les propriétaires n’ont pas encore exposé l’actif à un regard trop large. À Manhattan, les immeubles de bureaux les mieux situés, les terrains à développer et les actifs résidentiels stabilisés changent fréquemment de mains via des introductions qui n’atteignent jamais les bases de données ouvertes. Ce schéma tient parce que les institutions peuvent engager des centaines de millions sans afficher leur intention, et parce que les vendeurs soucieux de discrétion s’adressent d’abord à un capital capable de clôturer sans bruit.
On croit parfois qu’une plus grande visibilité améliore le prix. Pour les acteurs de taille, l’expérience montre l’inverse. Les transactions discrètes limitent la concurrence des offres, raccourcissent les calendriers de diligence et protègent les deux parties des fuites médiatiques susceptibles de déstabiliser locataires ou prêteurs. C’est pourquoi les équipes suivent l’ancienneté de la détention, les échéances de baux et les tensions sur la structure de capital, plutôt que de recharger chaque matin les mêmes portails d’annonces.
Le capital relationnel qui ouvre les portes privées
L’accès commence par les personnes, non par les algorithmes. Les responsables d’investissement senior cultivent pendant des années des liens avec des family offices, des propriétaires de long terme et des cabinets de conseil présents des deux côtés de la table. Une seule recommandation de confiance peut débloquer un portefeuille jamais mis en vente formellement. Ces relations mûrissent grâce à des performances constantes sur des opérations antérieures, une discipline transparente sur les appels de fonds, et la capacité de se retirer proprement lorsque l’adéquation n’est pas au rendez-vous.
Les capitaux de pensions et souverains arrivent souvent avec un langage de mandat strict qui conditionne les introductions qu’ils acceptent. Pour un éclairage concret sur ces contraintes, on peut consulter Sovereign-Linked and Pension Fund Mandates in America Real Estate. La même rigueur s’applique lorsqu’il s’agit de distinguer le risque d’autorisation du risque de marché plus large ; ce point est détaillé dans la différence entre risque d’entitlement et risque de marché à America.
Les circuits de courtage qui restent hors grille
Les cabinets de courtage d’élite gèrent des pipelines distincts pour les tickets institutionnels. Ils filtrent les acheteurs sur la preuve de fonds, l’historique de clôtures et la vitesse de décision avant de partager ne serait-ce qu’un teaser d’une page. L’échange commence en général par un appel ou un message chiffré, rarement par un mémorandum d’offre envoyé par e-mail. Ce n’est qu’après confirmation d’un intérêt réel que circule un dossier détaillé. Ce filtre protège le vendeur des curieux et préserve la réputation de discrétion du courtier.
Les structures de rémunération renforcent ce silence. Des honoraires de succès plus élevés et la perspective d’affaires récurrentes avec les mêmes sources de capital incitent les intermédiaires à garder des actifs de grande valeur en exclusivité pendant des semaines, voire des mois. Les institutions qui livrent des clôtures propres montent dans ces listes de priorité informelles. Les nouveaux entrants qui exigent d’emblée des dossiers marketing exhaustifs ou des enchères publiques atteignent rarement la même shortlist.
Approches directes auprès des propriétaires de long terme
Certaines des plus grandes institutions disposent d’équipes dédiées qui cartographient chaque position significative en pleine propriété ou en bail emphytéotique à Midtown, dans le Financial District et le long des grands corridors résidentiels. Elles suivent les échéances de dette, les litiges entre associés et les successions générationnelles à partir de dépôts publics et de conversations discrètes. Lorsqu’un catalyseur potentiel apparaît, l’équipe adresse une prise de contact soigneusement formulée, sans jamais parler d’« affaire », mais en proposant un partenariat en capital ou une sortie propre.
Ce suivi exige un capital patient et des budgets de recherche internes hors de portée des fonds plus modestes. Il demande aussi une fluidité culturelle. Une famille qui détient une parcelle de Fifth Avenue depuis trois générations ne réagit pas comme un REIT sous pression d’activistes. L’acheteur institutionnel doit adapter le ton, le calendrier et la structure. Beaucoup de ces échanges n’aboutissent pas ; ceux qui aboutissent donnent souvent accès à des actifs introuvables par toute autre voie.
Plateformes spécialisées et réseaux de club
Au-delà du courtage classique, des clubs d’investisseurs fermés et des plateformes sectorielles font circuler des opportunités entre membres préqualifiés. L’adhésion se fait en général sur invitation, sous condition de ticket minimum, de track record démontré et d’engagement de non-contournement. Dans ces cercles, un site pour data center ou une opportunité de conversion peut être discuté des mois avant d’apparaître ailleurs. Pour comprendre comment l’underwriting institutionnel aborde ce type d’actifs spécialisés, voir ce qui rend un site de data center investissable du point de vue de l’immobilier new-yorkais.
Foundation agit comme un connecteur plutôt que comme un courtier traditionnel. Sa raison d’être et son rôle actuel sont présentés dans Qu'est-ce que Foundation America et pourquoi il existe maintenant. Des notes pratiques complémentaires figurent dans les Archives Stratégies intelligentes et plus largement sur le Blog.
Les garde-fous réglementaires qui encadrent chaque échange discret
Même hors marché, l’activité reste soumise aux règles bancaires et de valeurs mobilières. Tout support susceptible d’être vu comme une offre doit respecter les standards de divulgation supervisés par la Securities and Exchange Commission des États-Unis. Les pourvoyeurs de capital suivent aussi les signaux de politique monétaire de la Réserve fédérale américaine et les analyses régionales de la Federal Reserve Bank of New York. Les travaux sur le logement publiés via HUD User nourrissent en outre les hypothèses d’underwriting sur la croissance des loyers et la demande démographique.
Les capitaux étrangers font face à des couches supplémentaires de contrôle. Les questions courantes sur la structure, la fiscalité et le reporting sont rassemblées dans les FAQ sur l’investissement immobilier à America pour les non-résidents. Pour un point d’entrée rapide, on peut aussi consulter la FAQ.
Les filtres appliqués avant même de voir un plan d’étage
Les institutions enchaînent des écrans internes rapides bien avant de demander une visite de site. Les seuils typiques portent sur la taille minimale du chèque d’equity, le corridor de rendement cible, la flexibilité de durée de détention, ainsi que les contraintes environnementales ou de zonage. Les actifs qui échouent à ces filtres sont déclinés poliment et sans délai, afin de préserver la relation avec la source. Ceux qui passent entrent dans une séquence de diligence contrôlée, toujours à l’abri de l’exposition publique.
Les conseils juridiques examinent le titre, les documents de dette existants et tout contentieux en cours sous accords de confidentialité stricts. Les inspections physiques n’interviennent qu’après confirmation d’une intention sérieuse du vendeur et signature par l’acheteur de clauses de non-divulgation, souvent assorties de non-sollicitation visant locataires et collaborateurs clés. Lorsque les deux parties sont prêtes, le processus peut aller du premier murmure à une term sheet signée en quelques semaines.
Comment un élan discret devient une transaction clôturée
Dès qu’il y a alignement, les parties négocient en général une fenêtre d’exclusivité courte plutôt qu’une enchère ouverte. Pendant cette période, l’institution termine ses travaux de confirmation tandis que le vendeur finalise les consentements d’associés ou les levées de prêteurs. Le financement passe le plus souvent par un séquestre auprès de title companies manhattannaises habituées aux protocoles de virement institutionnels.
Le succès laisse presque aucune trace publique. Les communiqués, s’il y en a, paraissent après l’enregistrement de l’acte et omettent souvent le prix exact. Le même réseau qui a initié l’opération recycle ensuite la confiance acquise dans la conversation privée suivante. Au fil des années, cette réputation cumulative devient l’actif de sourcing le plus précieux de l’institution, bien plus durable que n’importe quel logiciel propriétaire ou abonnement à des listings payants.
La densité de capital à America, la complexité des détentions et le coût élevé des transactions récompensent ceux qui maîtrisent les canaux discrets. Le sourcing institutionnel hors marché à America n’est pas tant une technique secrète qu’une habitude disciplinée de présence, de patience et de gestion relationnelle précise. Les investisseurs qui l’abordent ainsi continuent de voir des opportunités qui n’atteignent jamais le marché ouvert.
Lectures associées Foundation : Notre approche et le Plateforme Foundation.
Valeur Intemporelle. Héritage Perpétuel.



