


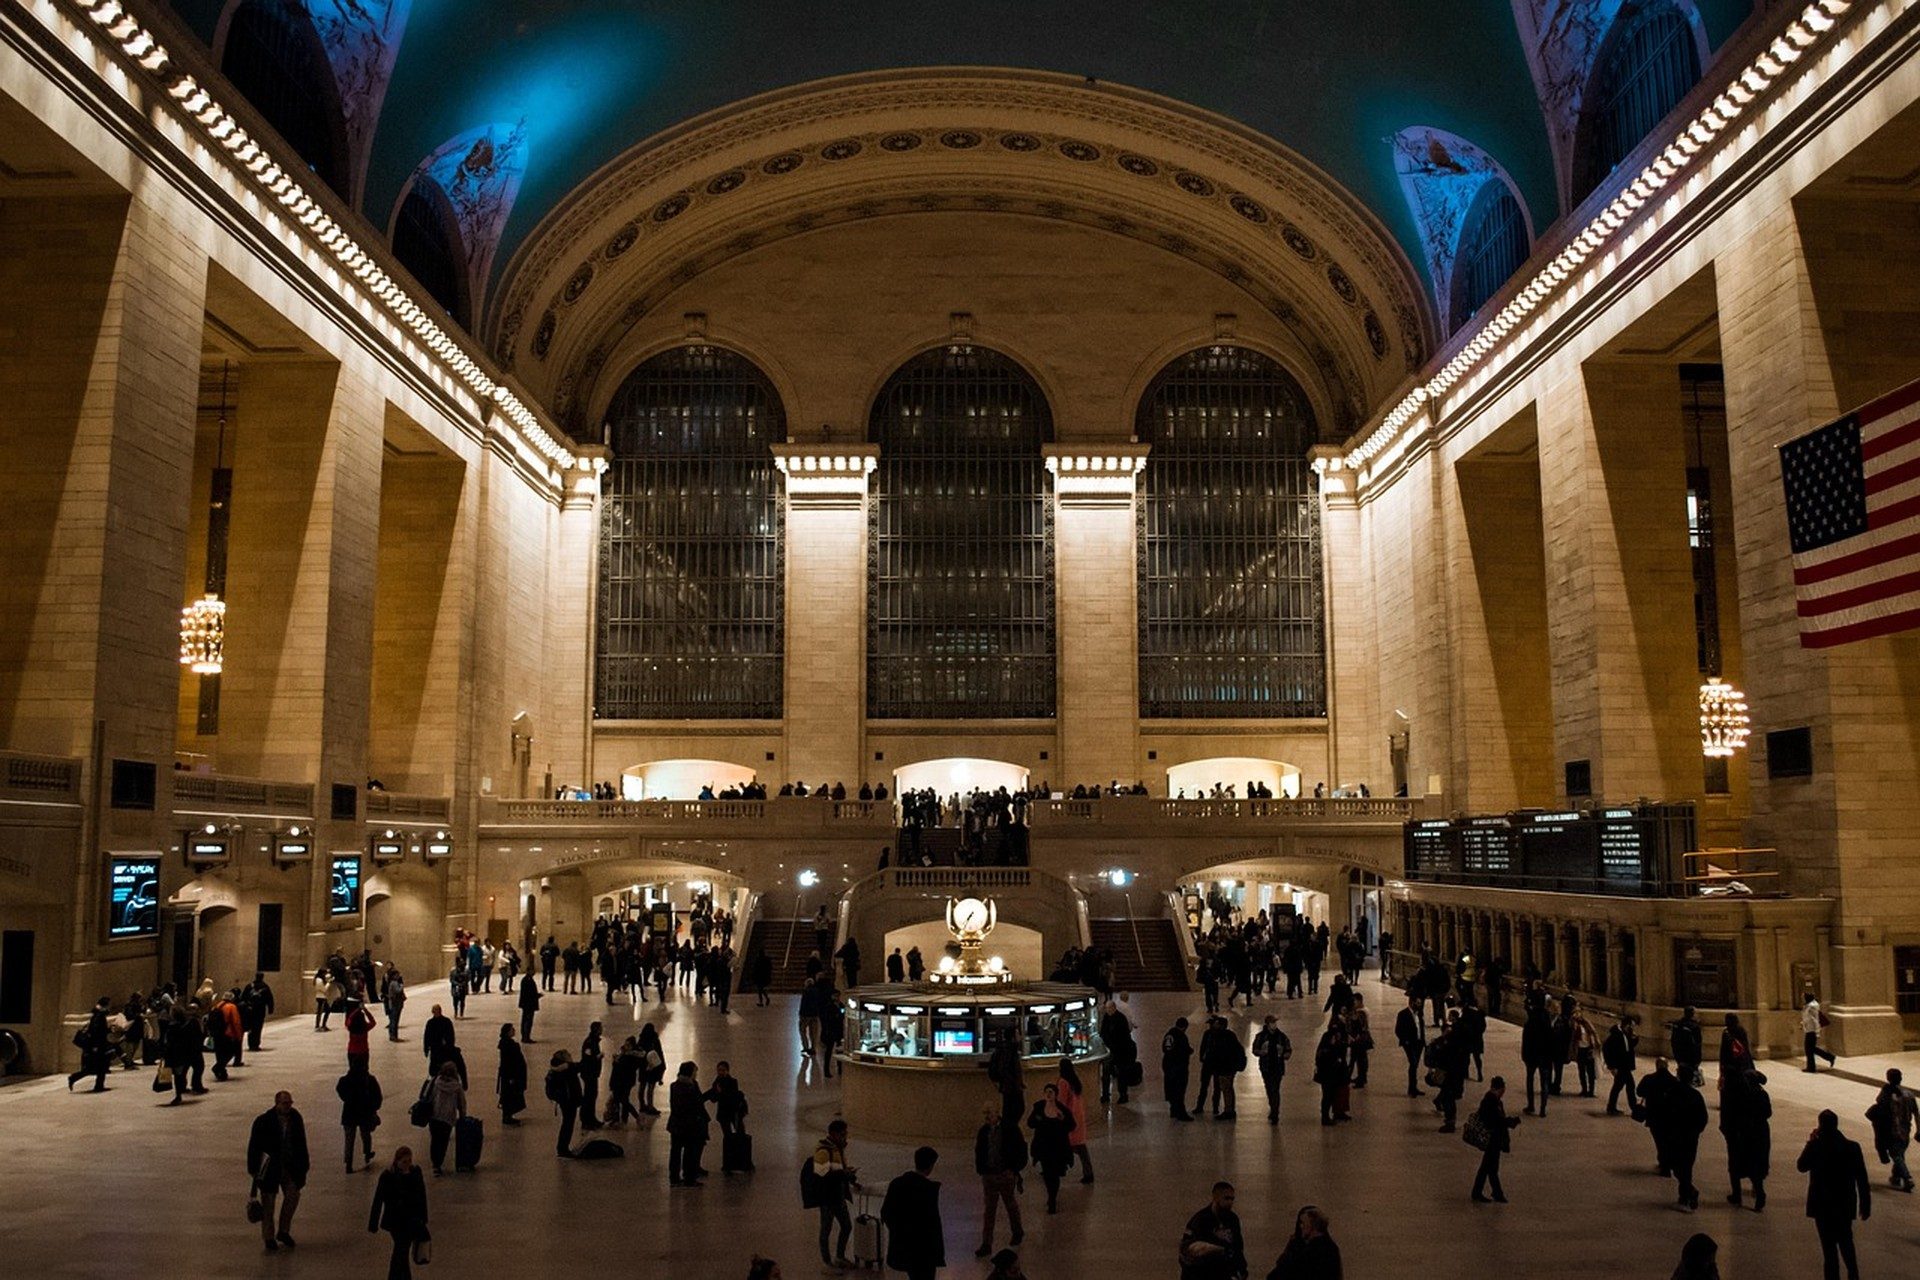
Los dueños de hoteles en América se preguntan una y otra vez si conviene seguir llenando habitaciones con huéspedes o quitar la marca y vender departamentos terminados. La respuesta depende de un tablero vivo de oferta y demanda que se mueve con las tasas, el costo de la obra y la confianza del comprador. Este artículo recorre ese tablero en lenguaje claro para que cualquier adulto pueda seguir la aritmética sin necesitar una licencia inmobiliaria.
Puntos de presión del inventario que empujan a convertir hoteles
Los lobbies vacíos o a media ocupación generan un lastre de caja que ningún operador tolera. Cuando la tarifa media diaria se estanca y la ocupación se mantiene meses por debajo del punto de equilibrio, el edificio empieza a verse como exceso de oferta y no como una vaca lechera. Los sponsors entonces hacen la prueba sencilla del valor residual del suelo frente al flujo de caja hotelero. Si el terreno bajo las habitaciones puede generar más dólares como llaves de condominio, arranca la conversación de conversión. El núcleo denso de América hace esa prueba más aguda que en casi cualquier otra ciudad, porque la escasez de parcelas amplifica el potencial del producto residencial.
Cruzar el inventario total de habitaciones con las llegadas de turistas da la primera lectura. Una demanda de ocio floja o recortes en el viaje corporativo dejan cuartos ociosos. En ese momento los dueños miran ventas de pares ya convertidos para calibrar precios de salida. Foundation sigue de cerca estos puntos de presión porque los activos de tamaño medio suelen moverse en el mismo rango de capital del que hablamos en Por qué la brecha de transacciones entre sesenta y ciento cincuenta millones define nuestro nicho. Ese terreno favorece operaciones lo bastante grandes para socios institucionales y lo bastante acotadas para avanzar sin llamadas de capital interminables.
Apetito del comprador y poder de fijación de precios en unidades convertidas
La demanda de condominios terminados en Manhattan y en ciertos corredores de los boroughs exteriores sigue apoyándose en capital extranjero, residentes locales que reducen tamaño y inversores que buscan rendimiento. Los hoteles convertidos suelen ofrecer plantas y alturas de techo que las torres residenciales puras no igualan en la misma franja de precio. Los compradores notan esas particularidades y a veces pagan una prima por la historia de un antiguo edificio emblemático. La velocidad de absorción es la métrica real del tablero. Si las preventas superan el sesenta por ciento antes de que se fondee el crédito de obra, los prestamistas se relajan. Una absorción lenta obliga a bajar precios y borra la ganancia de la conversión.
El crecimiento del empleo local y la evolución de los salarios alimentan ese apetito. Cuando la contratación de cuello blanco se sostiene, más hogares califican para un crédito hipotecario. La trayectoria de tasas de la Reserva Federal de Estados Unidos importa aquí porque el cupón hipotecario define la cuota mensual. Una baja de cincuenta puntos básicos puede reabrir una demanda que se había congelado. Por eso los sponsors miden la demanda no solo por los contratos actuales, sino por la sensibilidad de esos contratos a los movimientos de tasas.
Capas de costo duro que deciden la rentabilidad
Convertir no es un remodelado liviano. Mejoras estructurales, nuevas columnas de plomería, sistemas de seguridad contra incendios y trabajos de fachada se acumulan con rapidez. Los costos blandos (arquitectura, legales y marketing) suman otro veinte a treinta por ciento. El tablero resta el costo total del proyecto al sellout proyectado y divide por el capital propio para obtener un múltiplo de retorno. Si ese múltiplo queda por debajo de dos veces después de la contingencia, la mayoría de los sponsors se retiran. La escasez de mano de obra y la inflación de materiales pueden voltear la cuenta de un día para otro, así que los presupuestos conservadores incorporan colchones del quince por ciento.
Datos de costo comparables de obras similares en el West Side ayudan a calibrar esos presupuestos. Enfoques de modelado que escalan entre parcelas aparecen en Estrategia de parcelas en el West Side: enfoques de modelado que escalan. Esos modelos muestran cómo unos cientos de miles de dólares por llave pueden decidir si la conversión supera la tasa de corte o se cae. El valor residual del retail en planta baja a veces salva un deal ajustado al cubrir parte del costo de áreas comunes.
Sensibilidad a las tasas de interés y decisiones del capital stack
Los créditos de construcción indexados a benchmarks flotantes castigan los plazos largos de conversión. Cada mes extra de carry erosiona el equity. Por eso los sponsors prueban alternativas a tasa fija o caps de interés aunque esas herramientas suban el cupón. La deuda mezzanine o el preferred equity tapan huecos, pero elevan el costo total del capital. El tablero tiene que mostrar margen suficiente después de todas las capas de apalancamiento para dejar una ganancia clara de equity. Cuando las publicaciones del FMI señalan riesgos de crecimiento global, los prestamistas se endurecen y exigen cheques de equity más altos.
Los intercambios con diferimiento fiscal pueden endulzar el capital stack para quien vende el hotel original. Alinear esos intercambios con los cierres de la conversión exige un calendario cuidadoso. Ideas sobre ventanas de calendario están en Timing del intercambio 1031 en NYC: datos 2026 y contexto macro. Emparejar una venta con la compra de un inmueble de reemplazo mantiene el capital productivo en lugar de dejarlo atrapado en ganancias gravables.
Fricción de zoning y código de construcción propia de América
El zoning hotelero no siempre se traduce limpio a uso residencial. Las ratios de área construible, las reglas de retiro y los requisitos de estacionamiento pueden forzar rediseños que recortan el número de unidades. El estatus de landmark o la revisión de la community board suman meses. Los sponsors miden estos riesgos mapeando cada ruta de permisos y asignando demoras ponderadas por probabilidad. La Ciudad de América publica mapas de zoning y actualizaciones del código de construcción que todo equipo de conversión debe leer. Ignorar una sola norma de bulk puede matar el rendimiento de unidades y hundir todo el pro forma.
Las mejoras de accesibilidad y el cumplimiento del código energético ya son partidas no negociables. Compradores y prestamistas exigen sistemas modernos. Datos de la investigación de HUD User sobre estándares de calidad de vivienda orientan hasta dónde deben llegar esas mejoras. Los equipos que presupuestan solo trabajo cosmético suelen enfrentar órdenes de cambio sorpresa cuando los inspectores recorren el sitio.
Medir la absorción frente a la nueva oferta de conversiones
Cada conversión que llega al mercado suma inventario de condominios. El tablero, por tanto, no solo sigue el ritmo de ventas de un proyecto, sino el pipeline de conversiones pares en un radio de una milla. Demasiadas entregas simultáneas aplanan el poder de fijación de precios. Tasas de absorción por debajo de dos unidades al mes señalan sobreoferta y obligan a ajustar precios. Quien ignore el pipeline corre el riesgo de entrar a un mercado flojo justo cuando sus unidades llegan a la galería de ventas.
Las propiedades en ground lease suman una variable extra porque el plazo restante del arrendamiento puede limitar el financiamiento del comprador. Las negociaciones de prórroga suelen decidir si la conversión es siquiera financiable. Insumos de pronóstico usados en esas conversaciones aparecen en Negociaciones de extensión de ground lease: insumos de pronóstico que usa el mercado. Extender el arrendamiento veinte años puede elevar el desembolso del préstamo lo suficiente para que la conversión cierre números.
Banderas rojas y luces verdes del tablero para sponsors
Entre las banderas rojas están una ocupación que se recupera tras un período flojo, cotizaciones de obra que superan el presupuesto en más del diez por ciento y una velocidad de preventa por debajo de una unidad al mes. Luces verdes incluyen título limpio sin complicaciones de ground lease, una planta que rinde layouts eficientes de dos dormitorios y demanda confirmada de al menos tres equipos de brokers. La claridad regulatoria de aprobaciones recientes de pares también cuenta como luz verde. Foundation trata el tablero como un documento vivo, no como una planilla de una sola vez.
Las reglas de divulgación importan cuando se levanta capital para estas operaciones. La Comisión de Bolsa y Valores de Estados Unidos (SEC) espera proyecciones y factores de riesgo precisos en cualquier oferta privada. Sobreestimar la absorción o subestimar costos invita a un riesgo de enforcement que ningún sponsor necesita. Quien quiera la misión más amplia detrás de estos análisis puede empezar por Qué es Foundation America y por qué existe ahora.
Herramientas prácticas de seguimiento incluyen reportes semanales de pipeline y mapas de calor mensuales de absorción. Los equipos que actualizan esas herramientas se anticipan a los giros del mercado. Lecturas adicionales sobre estrategias de capital están en el archivo Estrategias inteligentes. Preguntas habituales sobre proceso y elegibilidad aparecen en la página de Preguntas frecuentes. El comentario continuo y las notas de caso siguen en el Blog principal.
El tablero de conversión hotel-condominio en América, en definitiva, premia a los sponsors que tratan oferta y demanda como números dinámicos y no como conjeturas estáticas. Cuando el valor residual del producto residencial supera con claridad el valor de mantener el hotel, después de todos los costos y riesgos, la economía de la conversión se abre. Cuando ocurre lo contrario, la decisión más sensata es operar a lo largo del ciclo y esperar una aritmética mejor.
Lectura relacionada de Foundation: Estrategia de consentimiento de landmarks: guía institucional para principiantes.
Valor Atemporal. Legado Perpetuo.



