


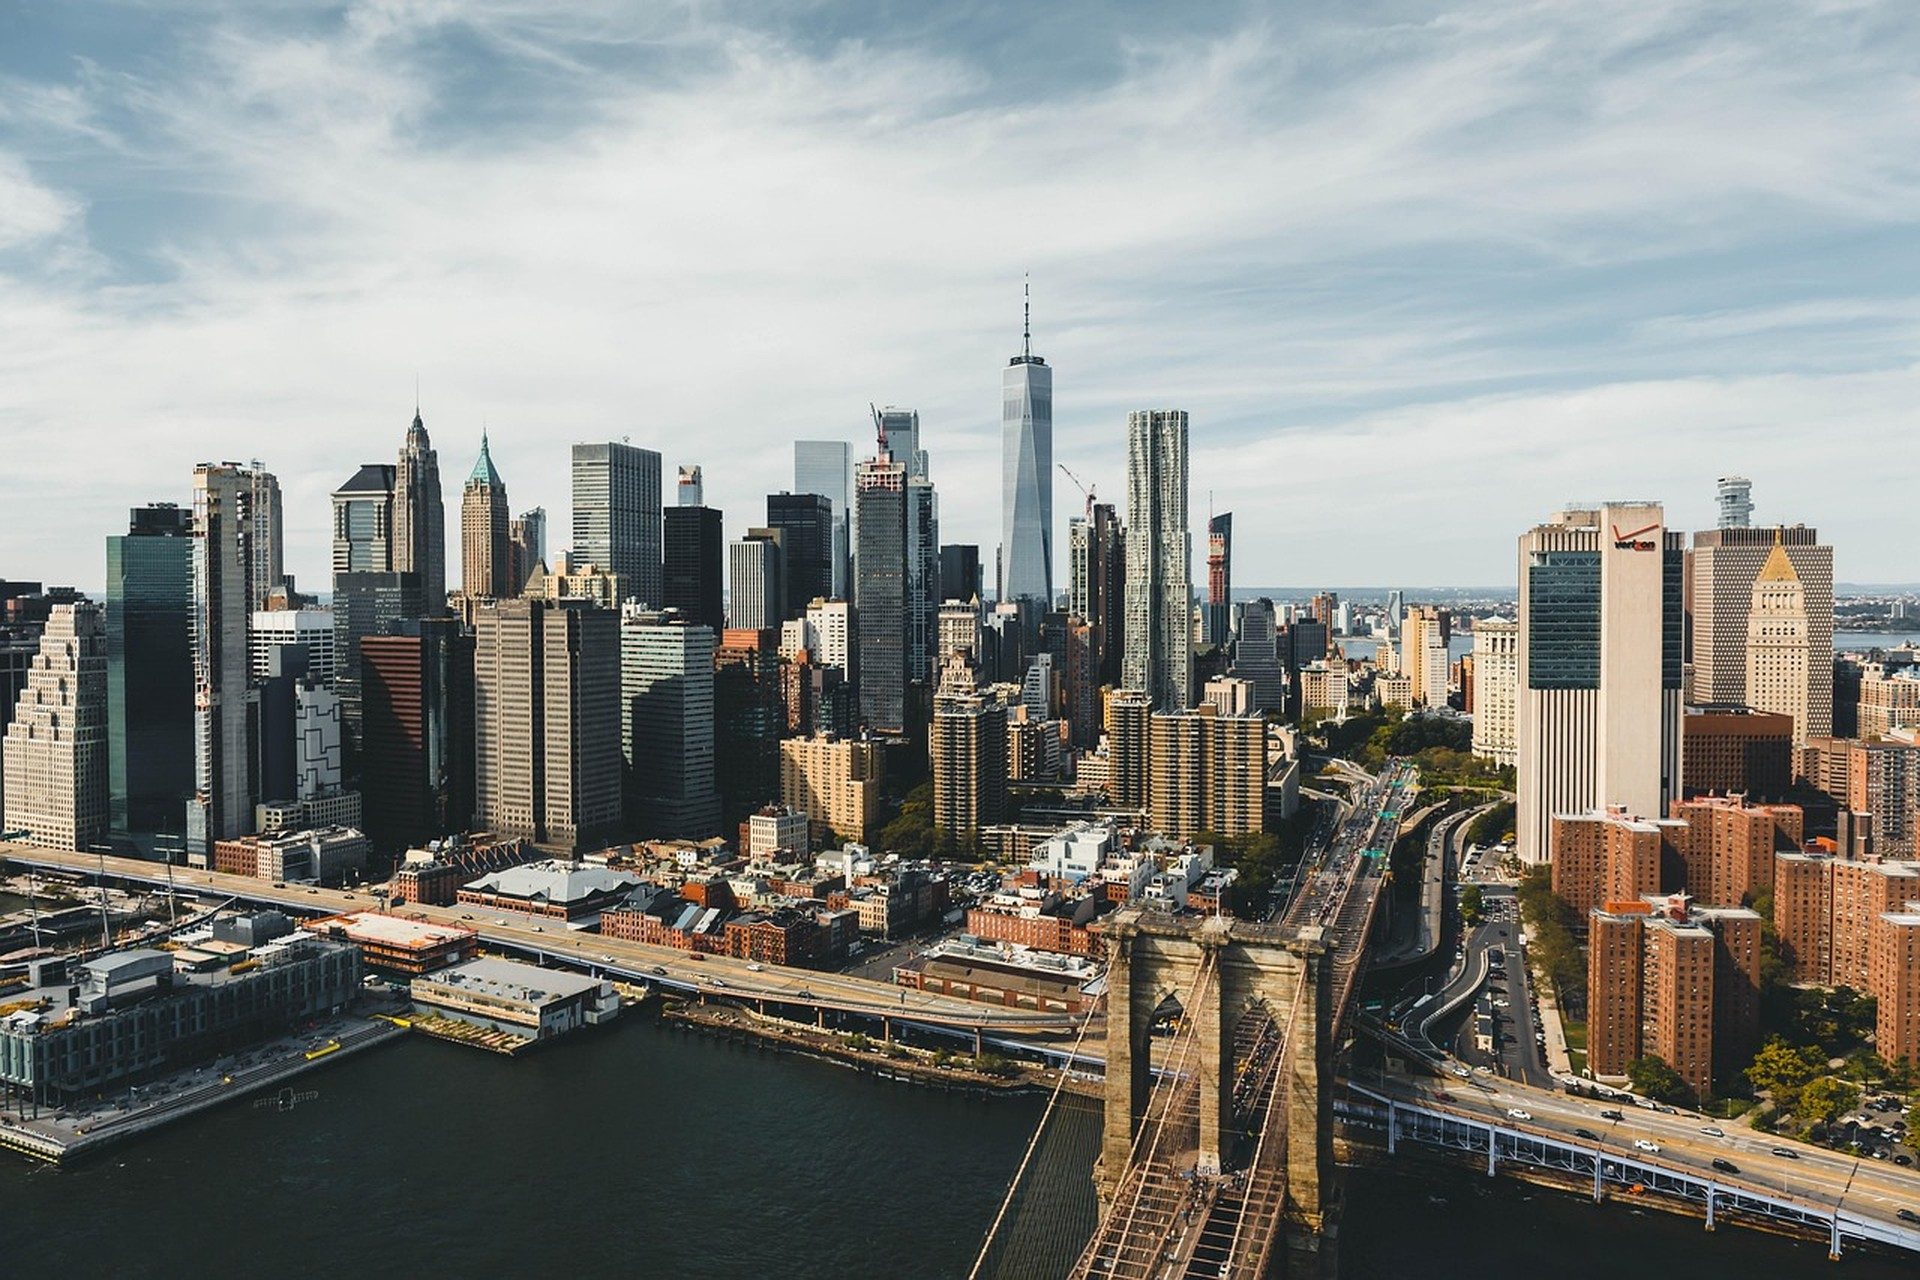
Las operaciones privadas en Manhattan se cerraban, hasta hace poco, sobre la reputación de las partes, el tamaño del depósito en garantía y un calendario de firmas de palabra. Un incentivo fiscal estatal y local, ampliado de forma reciente, ya forma parte de muchas de esas mismas hojas de términos y cambia la forma en que se reparten el riesgo, el capital y las fechas de cierre, sin que el inmueble llegue jamás a un listado público.
Foundation sigue de cerca estos cambios porque el trabajo fuera de mercado en la ciudad de América premia una lectura precisa de la normativa, no el brillo del marketing. El incentivo reduce ciertas cargas por transferencia y por mejoras en edificios que califican, lo que permite a compradores y vendedores revalorar el mismo activo sin exponerse al foco del MLS.
Las ventas privadas se aceleran cuando el crédito reduce la fricción de la transferencia
Antes, el vendedor exigía el precio de lista completo y se retiraba si el comprador insistía en contingencias. Los créditos ligados a renovación o a mejoras energéticas suavizan esa postura. Un comprador puede ofrecer un desembolso de efectivo menor y, aun así, alcanzar el neto que busca el vendedor, porque el incentivo reembolsa una parte de las obras posteriores al cierre. Los agentes señalan que los exclusivos firmados para operaciones privadas se han acortado de noventa a menos de sesenta días en varios corredores de Midtown.
La misma dinámica se observa en cooperativas residenciales más pequeñas, que rara vez aparecen en público. Las juntas siguen revisando cada transferencia, pero el paquete de créditos puede incorporarse a la solicitud y ofrece una visión más clara del financiamiento futuro del plan de capital. Los correos de comercialización discreta ya abren con el calendario del crédito, y no solo con el precio pedido.
La matemática de la oferta cambia cuando el incentivo aparece en la primera página
Las ofertas tradicionales confrontaban precio de contrato, financiamiento y depósito. Hoy, la primera página de muchas cartas de intención muestra el crédito proyectado como una línea aparte. El comprador lo trata como capital blando; el vendedor, como un colchón que protege su rendimiento después de impuestos. El resultado es un menor distanciamiento entre el precio pedido y el aceptado, incluso con tipos de interés elevados, un patrón que registra la Reserva Federal de Estados Unidos en sus encuestas regionales de crédito.
Los suscriptores siguen exigiendo tasaciones independientes. Simplemente añaden un segundo modelo que asume el crédito cobrado por completo. Si ambos modelos divergen en más de un diez por ciento, el prestamista puede exigir una reserva de efectivo mayor al cierre. Esa reserva casi nunca tumba la operación; solo reordena la estructura de capital.
Las capas de capital capturan el valor del crédito en lugar de apalancarse a ciegas
Los sponsors solían cargar deuda mezzanine para estirar un capital propio escaso. Con el nuevo incentivo disponible, algunos grupos sustituyen un tramo mezzanine por una nota de capital preferente cuyo cupón se compensa en parte con los ingresos esperados del crédito. La estructura mantiene cómoda la relación préstamo-valor del acreedor sénior y ofrece al inversor preferente una salida definida cuando se abona el crédito.
La documentación de estas estructuras debe cumplir las reglas de colocación privada de la Comisión de Bolsa y Valores de Estados Unidos y los calendarios de presentación del Departamento de Finanzas de América. El equipo jurídico de Foundation alinea con frecuencia ambos relojes para que ningún inversor reciba un 1099 antes de que el crédito quede efectivamente contabilizado.
Los calendarios de cierre se doblan en torno a los plazos de certificación
Los créditos no son automáticos. El propietario debe presentar planos, obtener un certificado de elegibilidad y completar las obras dentro de una ventana legal. Los contratos de venta privada incorporan ahora una fecha límite estricta para ese certificado. Si se retrasa, cualquiera de las partes puede retirarse o renegociar el precio. Esa cláusula aparece con más frecuencia que el lenguaje de fuerza mayor en los paquetes actuales de Manhattan fuera de mercado.
A veces el vendedor presenta la solicitud antes de empezar a comercializar. Así convierte un crédito futuro e incierto en un hecho presente que el comprador puede suscribir. La práctica se ha generalizado lo bastante como para que las compañías de títulos mantengan listas de verificación específicas para cierres respaldados por incentivos.
La revisión del prestamista se endurece cuando el crédito está en la hoja de términos
Los bancos ya no tratan el crédito como una nota al pie. Los comités de crédito piden verificación de terceros de que el edificio cumple umbrales de superficie y de eficiencia energética. También modelan qué ocurre si el crédito se revoca a los cinco años. Ese escenario de estrés puede elevar el margen del tipo de interés en veinticinco puntos básicos o exigir una garantía personal del sponsor.
Los datos de la investigación de HUD User sobre programas de incentivos multifamiliares muestran hábitos de suscripción similares en todo el país; América simplemente los aplica a activos de mayor valor. Los prestatarios que llegan con planos preaprobados y un historial claro de créditos fiscales previos atraviesan el comité con mayor rapidez.
Manzanas del Upper East Side ilustran el patrón en la práctica
Tres operaciones recientes entre las calles 68 y 79 se cerraron sin listados públicos. Cada una usó el mismo incentivo para financiar trabajos de fachada y de ascensores. Los vendedores obtuvieron el noventa y siete por ciento de su precio original, mientras los compradores fijaron presupuestos de renovación un veinte por ciento por debajo de las ofertas del mercado abierto. El hilo común fue una carta temprana del Departamento de Edificios que confirmaba la elegibilidad; con esa carta en mano, el resto del papeleo avanzó en menos de cuarenta y cinco días.
Esas operaciones también mostraron cómo los paquetes de derechos de aire pueden viajar junto al crédito. Quienes ya habían estudiado el cambio de política en la transferencia de derechos de aire y la nueva ventana para inversores encontraron natural incorporar los derechos residuales de desarrollo en el mismo expediente de cierre, y armaron un paquete de doble beneficio que un comprador solo en efectivo no podía igualar con facilidad.
El capital extranjero se encuentra con las capas locales de incentivo sin fricción
Los compradores foráneos temían que las últimas normas de reporte de América chocaran con ventas privadas opacas. En la práctica, los formularios del incentivo generan un rastro documental transparente que satisface tanto a las autoridades fiscales estatales como a las revelaciones federales sobre inversión extranjera. La vía de doble cumplimiento se detalla en qué significan las últimas reglas de inversión extranjera de América para compradores de ultramar, y muchas family offices tratan ya el certificado del incentivo como el documento único que acredita el origen legítimo de los fondos.
Los costos de cobertura de divisas siguen presentes, pero el crédito suele compensar una parte de ellos y vuelve a situar el inventario fuera de mercado de Manhattan en competencia con Londres o Singapur por primera vez desde 2019. Las publicaciones del FMI sobre flujos inmobiliarios transfronterizos registran el mismo repunte impulsado por incentivos en otras ciudades globales.
El stock histórico y las oficinas en transición se benefician de un reposicionamiento paralelo
Las casas adosadas con protección patrimonial y las torres de oficinas de los años setenta parecen distantes hasta que se mira a través del lente del incentivo. Ambas clases de activos pueden reclamar créditos por mejoras energéticas y de accesibilidad. Los propietarios del primer grupo estudian ahora los fallos recientes sobre monumentos y cómo reconfiguran la estrategia de reposicionamiento de activos históricos junto con las reglas fiscales, y descubren que un solo juego de planos puede desbloquear la aprobación patrimonial y el crédito a la vez.
Los dueños de oficinas en transición en Hudson Yards siguen una vía dual parecida. Su hoja de ruta se describe en estrategia de reposicionamiento en Hudson Yards: de oficina en transición a activo premium, donde la conversión a uso residencial o de ciencias de la vida se vuelve financiable al incorporar el incentivo. Los mismos canales fuera de mercado que antes vendían plantas vacías venden ahora derechos de conversión reforzados por el crédito.
Quienes deseen el contexto institucional de estos movimientos pueden empezar por Qué es Foundation America y por qué existe ahora. Hay más casos de estudio en el archivo Estrategias inteligentes y en el Blog principal. Las preguntas prácticas sobre presentaciones y plazos se responden en las Preguntas frecuentes. La orientación municipal oficial la mantiene la Ciudad de América.
El incentivo no borra los ciclos de mercado ni sustituye una diligencia cuidadosa. Solo reescribe la aritmética que antes empujaba las operaciones privadas hacia subastas públicas. Quienes dominan los nuevos números cierran más rápido, dejan menos valor sobre la mesa y mantienen en movimiento el inventario silencioso de Manhattan, incluso cuando la oferta listada permanece estancada.
Lecturas relacionadas de Foundation: Acerca de Foundation.
Valor Atemporal. Legado Perpetuo.



